


 nueva página del texto (beta)
 Español (pdf)
 Artículo en XML
 Referencias del artículo

 Traducción automática
 Enviar artículo por email
 Citado por SciELO
 Similares en
SciELO

 Permalink


1. Introducción
Desde la Revolución Industrial, las emisiones contaminantes como los gases de efecto invernadero (GEI) (particularmente bióxido de carbono, metano y óxido nitroso) generados por actividades productivas y de consumo de la humanidad se han incrementado con el tiempo (González, 2015). Actualmente, diversos estudios han mostrado la existencia de un Cambio Climático Global (CCG) por causas antropogénicas asociado a esas emisiones de GEI (Mele, Paglialunga y Sforna, 2021).
Entre las principales actividades productivas humanas que generan GEI (Panel Intergubernamental de Cambio Climático [IPCC], 2022) se encuentran el sector agropecuario; el sector energético -que abarca la industria petrolera y del gas, así como la generación de electricidad y calor-, el sector de los residuos -incluidos los residuos sólidos-, y procesos asociados como la deforestación.
Lo anterior puede resultar en impactos ambientales negativos a escala global, lo cual requiere el desarrollo de políticas ambientales adecuadas de adaptación y mitigación al CCG (IPCC, 2022). Consecuentemente, investigaciones sobre emisiones de GEI relacionadas con el CCG constituyen temas de investigación de importancia ecológica, social y económica (Pablo-Romero, Sánchez-Braza y Gil-Pérez, 2023; Rosete-Vergés et al., 2014).
Para esta investigación es de interés abordar el análisis de las emisiones de bióxido de carbono por deforestación y su relación con el crecimiento económico en América Latina. Las emisiones de GEI por deforestación están en parte relacionadas con el sector agropecuario, ya que la deforestación comprende procesos de cambio de uso de suelo forestal a usos agrícolas, pecuarios, u otros más que resultan en la pérdida de ecosistemas forestales (Lima, Bragança y Assunção, 2021; Ellis, Hernández-Gómez y Romero-Montero, 2017; Torres-Rojo y Flores-Xolocotzi, 2001). Consecuentemente la expansión de la frontera agrícola y ganadera es un grave problema ambiental determinado por diversos factores (Azqueta-Oyarzún, Delacámara y Sotelsek, 2006). La deforestación también causa de pérdida de biodiversidad y de servicios ambientales (paisajes, ciclos biogeoquímicos, captura de bióxido de carbono, otros) (Clerici, Staudhammer y Escobedo, 2024; Joshi y Beck, 2017; Feldpausch et al., 2007).
Sobre deforestación, se señala que los factores que parecen determinar las tasas de deforestación son principalmente de tipo socioeconómico, seguidos de factores biofísicos (Mendoza-Ponce et al., 2019). Entre los factores de tipo socioeconómico que inciden en el cambio de uso de suelo en bosques templados, selvas y vegetación de zonas áridas y semiáridas (matorrales y chaparrales), están la distancia a asentamientos humanos, las vías terrestres de comunicación, la población, la densidad poblacional, el producto interno bruto y el producto interno bruto per cápita (Clerici et al., 2024; Mendoza-Ponce et al., 2019). Entre los segundos están: aridez, altitud, potencial de evapotranspiración, estacionalidad de la temperatura y pendiente (determinante en deforestación de bosques templados) (Mendoza-Ponce et al., 2019). Ahora bien, los factores mencionados pueden ir cambiando con el tiempo y con el tipo de ecosistema (Mendoza-Ponce et al., 2019; Torres-Rojo y Flores-Xolocotzi, 2001).
En el ámbito de la economía ambiental, destacan investigaciones sobre la relación que tiene el crecimiento económico con la contaminación ambiental, como las emisiones de GEI por deforestación (Alkhars et al., 2022). Al respecto, se ha desarrollado la teoría que constituye la hipótesis de curva ambiental de Kuznets (CAK) (Pablo-Romero et al., 2023; Souza, Irffi y Asevedo, 2022). Investigaciones económicas sobre CAK se han realizado por tipo de contaminante en cada uno de los sectores mencionados: agropecuario, energético, residuos, industrial y por deforestación (Flores-Xolocotzi, 2024; Pablo-Romero et al., 2023; Souza et al., 2022; Gnonlonfin, Kocoglu y Peridy, 2017). Considerando el proceso de deforestación, esta investigación se centrará en la relación que tiene el crecimiento económico con los niveles de emisión per cápita de bióxido de carbono provocados por la deforestación. Tal relación constituye la base de la teoría de desacoplamiento económico que sustenta la hipótesis de curva ambiental de Kuznets (CAK) (Stern, 2017).
Por lo anterior, este trabajo tiene como objetivo contrastar la hipótesis de CAK, mediante el estudio y análisis de la relación que existe entre las emisiones de bióxido de carbono por deforestación en función del crecimiento económico en 20 países de América Latina y el Caribe de 2001 a 2020, a través de polinomios cuárticos, cúbicos y cuadráticos. Para ello, se usará como indicador del crecimiento el PIB per cápita (en adelante sólo PIB), controlando también con variables como la apertura comercial, la población, una tasa de cambio anual de la cubierta forestal y una variable que mide la existencia de libertades civiles en cada país.
Así, la presente investigación aporta a los estudios de CAK y emisiones por deforestación en América Latina una estimación a través de técnicas de panel de polinomios de grado superior que permiten por primera vez probar hipótesis en forma de W, M, N y N inversa además de las formas más conocidas de U y U inversa (CAK) mediante el empleo de técnicas de panel como efectos fijos con errores estándar Driscoll-Kraay y corroborarlas considerando endogeneidad (efectos fijos con variables instrumentales) y heterogeneidad condicional entre países según su nivel de emisiones (regresión cuantil).
De esta manera, para atender lo anterior, este artículo presenta los siguientes apartados: un marco teórico sobre CAK; una metodología que comprende la descripción de las variables empleadas y la descripción de los procedimientos para estimar los modelos con las técnicas mencionadas en el párrafo anterior; los resultados econométricos de las estimaciones; su análisis y discusión; un apartado donde se señalan las limitaciones del trabajo y se recomiendan futuras líneas de investigación; así como las conclusiones y las referencias.
2. Marco teórico
La hipótesis de CAK es una propuesta teórica económica de relevancia para GEI. La hipótesis se deriva de los trabajos de Grossman y Krueger (1995) en el marco del Tratado de Libre Comercio de América del Norte en 1991. Posteriormente, extendieron sus estudios a diversas ciudades de países desarrollados y emergentes probando la existencia de una forma de U inversa en la relación de crecimiento económico y algunos contaminantes atmosféricos y de ríos (Grossman y Krueger, 1995). Destaca también otro trabajo pionero sobre crecimiento económico y deforestación anual en 66 países, en el cual no se encontró una relación clara entre ingreso per cápita y deforestación (Shafik y Bandyopadhyay, 1992). Tiempo después, Panayotou (1993), estableció el término CAK y lo relacionó con la forma de U inversa vista entre el crecimiento económico y la desigualdad, encontrada por Simon Kuznets. En su estudio, Panayotou (1993) encontró evidencia de una probable CAK para deforestación en 68 países.
En América Latina se han realizado diversas investigaciones sobre CAK y emisiones, incluso teniendo como variable de degradación ambiental la deforestación, algunos de estos trabajos están listados en el Cuadro 1.
Cuadro 1 Algunos estudios de CAK en América Latina y el Caribe (incluye deforestación)
| Autores/Año | Muestra/Periodo | Método | Variable Ambiental | Resultado |
| Al-Mulali et al. (2015) | ALyC, 1980-2010 | FMOLS | Bióxido de carbono | Sí (CAK) |
| Bhattarai y Hammig (2001) | África, Asia y ALyC, 1972-1991 |
Efectos fijos | Deforestación | Sí (CAK} |
| Culas (2007) | 5 países ALyC, 4 de Africa y 5 de Asia, 1972-1992 |
Efectos fijos | Deforestación | Sí en ALyC (CAK) |
| Ehrhardt-Martinez et al. (2002) | 54 países emergentes, 1980- 1955 |
Regresión múltiple (corte transversal) |
Deforestación | Sí (CAK) |
| Gokmenoglu et al. (2019) | 10 países, 2000- 2015 |
FMOLS | Bióxido de carbono, deforestación como VI |
Sí |
| Gómez y Rodríguez (2020) | Estados Unidos, Canádá y México, 1980-2016 |
FMOLS y RC | Huella ecológica | Sí (CAK) |
| Jardon, et al. (2017) | 20 países ALyC, 1971-2011 |
FMOLS y DOLS |
Bióxido de carbono | Sin evidencia |
| Joshi y Beck (2017) | 14 países ALyC y otras regiones, 1990-2007 |
Arellano-Bond | Deforestación | Sin evidencia en ALyC |
| Ortiz-Paniagua y Gómez (2021) | 19 países ALyC, 1970-2016 |
FMOLS y DOLS |
Bióxido de carbono | Sí (CAK) |
| Pablo-Romero et al. (2023) | 19 países ALyC, 1991-2014 |
Efectos fijos, MGM y RC |
Deforestación | Sí (CAK) |
| Terrell (2020) | 14 países, 1850- 2015 |
Series de tiempo individuales |
Bióxido de carbono por cambio de uso de suelo |
México y Brasil, curva en M |
| Zilio y Recalde (2011) | 21 países ALyC, 1970-2007 |
Cointegración | Energía | Sin evidencia |
Nota: ALyC es América Latina y el Caribe, VI es variable independiente, FMOLS es mínimos cuadrados ordinarios completamente modificados, DOLS es mínimos cuadrados ordinarios dinámicos, RC es regresión cuantil y MGM es método generalizado de momentos.
Fuente: Elaboración propia con base en revisión bibliográfica.
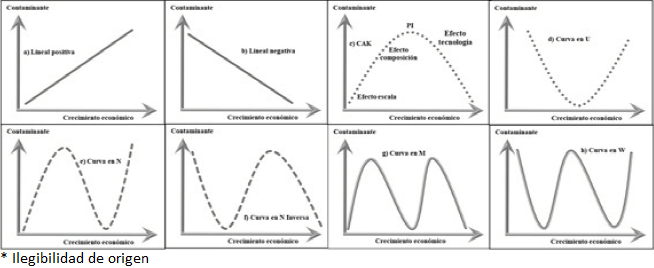
Las aportaciones de Panayotou (1993) y de Grossman y Krueger (1995) establecieron que el contraste de la hipótesis de CAK busca identificar si un mayor crecimiento económico (empleando PIB per cápita o algún otro indicador del crecimiento) está relacionado con una disminución en la emisión de contaminantes después de una relación positiva entre ambas. Dicha relación puede mostrar la existencia de desacoplamiento económico a largo plazo, si se verifica que dicha relación adopta una forma gráfica de U inversa (Figura 1c), debido a la existencia de un punto de inflexión en la relación entre ambas variables; su opuesto es una curva en U (Figura 1d) (Alkhars et al., 2022).
Fuente: Elaboración propia a partir de Hasanov, Hunt y Mikayilov (2021).
Figura 1 Tipos de relación entre emisiones de contaminante y crecimiento económico
El comportamiento en U inversa significa que la degradación ambiental empieza a disminuir al alcanzarse cierto nivel de crecimiento económico. Este proceso se explica mediante tres efectos que delimitan tres fases del crecimiento (Figura 1c) (Stern, 2017; Navarrete et al., 2009):
Efecto escala. Fase inicial de degradación ambiental necesaria para el crecimiento.
Efecto composición. Fase de cambio en la conducta de los agentes económicos en favor de una mayor demanda por calidad ambiental.
Efecto tecnología. Fase caracterizada por una generación de tecnologías y políticas amables con el ambiente.
Una explicación detallada de los efectos se encuentra en Stern (2017).
Bajo la CAK, la disminución en la degradación ambiental continuaría mientras el crecimiento económico sigue aumentando en el largo plazo. Para estudiar dicha relación y mostrar si existe o no algún punto de inflexión en la relación contaminante-crecimiento económico, se emplean métodos econométricos para datos de panel (conjuntos de países, estados, regiones o municipios) o bien series de tiempo para analizar un ámbito geográfico individual (país, región, municipio y otros).
Ahora bien, el avance en las técnicas econométricas y los resultados actuales de estudios sobre CAK, sugieren la necesidad de probar la existencia de desacoplamiento económico en el largo plazo y probar también la posibilidad de que exista más de un punto de inflexión en la relación contaminante-crecimiento económico (Pablo-Romero et. al, 2023). Por lo que actualmente es necesario probar no sólo la existencia de una hipótesis de curva en U inversa (CAK), o por el contrario de una curva en U, sino probar también la existencia en el largo plazo de curvas o relaciones en forma lineal directa, lineal inversa, N, N inversa, M y W (Figuras 1a, 1b, 1e, 1f, 1g y 1h).
Lo anterior hace necesario estimar polinomios de tipo cuártico, cúbico y cuadrático (Hasanov et al., 2021), lo cual se hace en este trabajo. Sus formas matemáticas se presentan en la metodología. Cabe señalar que investigaciones econométricas recientes de CAK (Hasanov et al., 2021), han mostrado que la transformación logarítmica del PIB, empleada comúnmente en dichos estudios, afecta la significancia, la magnitud y los signos de los términos de menor potencia de esa variable dentro de cada polinomio. Lo anterior es debido a las unidades de medición empleadas. No obstante, este hecho no afecta la estimación de los puntos de inflexión (Hasanov et al., 2021).
Por lo anterior, de ser posible se sugiere iniciar las estimaciones con un modelo de grado superior (cuártico) y verificar que el término de mayor potencia (PIB4) sea significativo. Si el término del PIB de mayor potencia no es significativo se pasaría a estimar un polinomio de grado inferior. Adicionalmente, el proceso de selección de modelos para analizar resultados sobre CAK requiere cumplir otras condiciones: una elasticidad promedio significativa entre emisiones y crecimiento económico y los puntos de inflexión estimados deben estar dentro del rango de los datos de crecimiento económico. (Hasanov et al., 2021).
3. Metodología
Las variables macroeconómicas, de población y de emisiones de bióxido de carbono por deforestación se obtuvieron de Banco Mundial (2025) de los años 2001 a 2020 para los siguientes 20 países de América Latina y el Caribe: Argentina, Belice, Bolivia, Brasil, Chile, Colombia, Costa Rica, Ecuador, El Salvador, Guatemala, Haití, Honduras, Jamaica, México, Nicaragua, Panamá, Paraguay, Perú, República Dominicana y Uruguay. Mientras que los datos de superficie forestal se obtuvieron de la Organización de las Naciones Unidas para la Alimentación y la Agricultura [FAO] (FAO, 2025). Los países se seleccionaron debido a la información disponible en Banco Mundial (2025) y FAO (2025) para las variables empleadas, razón por la cual se excluyó del análisis a Venezuela, Cuba y otros países del Caribe y Sudamérica. La información se ordenó en una base de datos en Excel de Microsoft Office. Previo al análisis econométrico, todas las variables se transformaron con logaritmos naturales (ln).
3.1 Variables de los modelos
CO2it: Son emisiones de bióxido de carbono en kilogramos per cápita por país (i) para cada año (t). De acuerdo con Banco Mundial (2025) constituyen el flujo neto de bióxido de carbono (CO2) en la categoría “Deforestación” a partir de datos de uso de la Tierra, cambio de uso de la tierra y silvicultura (LULUCF por sus siglas en inglés).
PIBit: Es el producto interno bruto per cápita por país para cada año en miles de dólares estadounidenses (en adelante USD) a precios constantes de 2015. Esta variable se empleó para obtener el término cuadrático (PIB2it), cúbico (PIB3it) y cuártico (PIB4it) que se emplearon de acuerdo con cada modelo (cuártico, cúbico y cuadrático).
-
TCCit: Tasa de cambio anual de la cubierta forestal por país. Como indicador de cambio de uso de suelo por deforestación, se empleó la tasa de cambio anual de la superficie forestal propuesta por Puyravaud (2003)) que se estima considerando cambios anuales en la superficie forestal mediante la siguiente fórmula:
En donde t es tiempo y Ai1 es la superficie forestal del país i en un año y Ai2 es la superficie forestal del país i en el año siguiente. El signo esperado es negativo, ya que el crecimiento anual de la superficie forestal contribuiría a disminuir las emisiones per cápita por deforestación.
PTit: Población. Se introduce esta variable en los modelos ya que se menciona como causante de deforestación o cambio de uso de suelo. El signo esperado es positivo (particularmente en naciones emergentes) ya que incrementos en la población provocarían incrementos en las emisiones debido también a una relación positiva que tiene con el cambio de uso de suelo (Gokmenoglu, Olasehinde-Williams y Taspinar, 2019; Culas, 2007).
ACit. Apertura comercial. Para esto, se empleó la variable “comercio” que se define como la suma de las exportaciones e importaciones de bienes y servicios, medidas como porcentaje del PIB (Banco Mundial, 2025). Se empleó en los modelos en forma de fracción. El signo esperado de esta variable es negativo ya que se propone teóricamente que el libre comercio incrementa la calidad ambiental, en caso contrario sustentaría una hipótesis de paraíso contaminante debida al comercio (Flores et al., 2024; Stern, 2017).
ILCit. Índice de libertades civiles (ILC). Esta variable es un índice que va de 1 (amplias libertades) a 7 (ausencia de libertades) (The Global Economy, 2025). Esta variable considera el cumplimiento de los siguientes aspectos: libertad de expresión y creencias, derechos de asociación y organización de las personas, autonomía personal y derechos individuales. Este Índice se relaciona con el Estado de Derecho. El Estado de Derecho es un Estado respetuoso de las leyes y se relaciona con su cumplimiento y la participación de las personas. De acuerdo con Zilio (2012), es un tipo de variable institucional que en teoría podría afectar el desarrollo de políticas ambientales que favorezcan la calidad ambiental y por lo tanto incidir en el desacoplamiento económico.
3.2 Modelos e hipótesis
Los polinomios para analizar la relación existente entre la generación de emisiones de bióxido de carbono por deforestación con el crecimiento económico fueron de lo general a lo particular:
a) Modelo cuártico
b) Modelo cúbico
c) Modelo cuadrático
Las variables se definen tal cómo se señaló anteriormente, siendo CO2 el contaminante per cápita y el PIB per cápita el indicador de crecimiento económico. El resto de las variables son variables de control. Además, el subíndice i se refiere al i-ésimo país y el subíndice t, hace referencia al tiempo o anualidad respectiva. Se añade un conjunto de variables dicotómicas “T” que identifican las anualidades del estudio en un número de n-1 para evitar colinealidad. Este conjunto se consideró tanto en la estimación de efectos aleatorios como de efectos fijos como se explica posteriormente en la estimación de modelos.
Con el fin de considerar las anualidades de tiempo como un conjunto de variables independientes, se integran en estos modelos ya que incluir el tiempo permite considerar shocks macroeconómicos (tendencias en el tiempo) que afectan a todo el conjunto de las unidades macroeconómicas de estudio, provocando dependencia de sección cruzada entre los paneles. Por lo anterior, agregar el tiempo (anualidades) en forma de variables dicotómicas en efectos aleatorios y efectos fijos (modelos con efectos de dos vías), permite considerar dichos shocks macroeconómicos (Wooldridge, 2025).
Cabe destacar que en esta investigación se optó por modelos de efectos fijos y aleatorios y no por pruebas de raíz unitaria o cointegración, ya que con N=20 países y especialmente T=20 anualidades (2001-2020), la literatura muestra que dichas pruebas tienen bajo poder y tamaño distorsionado en paneles cortos (Mravak, 2023; Hlouskova y Wagner, 2006). Por ejemplo, Levin, Lin y Chu (2002) parten de T=25 y dan a entender que con menos datos el desempeño de su test de raíz unitaria se degrada. Hlouskova y Wagner (2006) confirman que el comportamiento en diversas pruebas de raíz unitaria de primera generación es aceptable sólo con T>25 y Mravak (2023) muestra distorsiones con T corto. Incluso en pruebas de segunda generación como CIPS con tendencia se requiere de preferencia T≥30 para mejorar el poder (Pesaran, 2007). Por ello, con N=20 y T=20 (micropaneles) se recomienda tratar las series como estacionarias y usar modelos estáticos (efectos fijos/aleatorios) con ajustes para heterocedasticidad, autocorrelación y correlación cruzada (Baltagi, 2021; Wooldridge, 2010).
Considerando lo anterior, se probarán las hipótesis de curvas o relaciones en forma de U, U inversa (CAK), N, N inversa, M y W. De acuerdo con la forma funcional de cada modelo estimado (ecuaciones 2 a 4) y siguiendo a Hasanov et al. (2021) para el caso de polinomios que empleen logaritmos, las hipótesis para probar la relación entre emisiones con el crecimiento económico son:
Si en el modelo estimado, el coeficiente de mayor potencia del PIB no es significativo, no existe relación alguna entre las emisiones y el crecimiento económico.
Si en las ecuaciones cuárticas, el coeficiente del PIB4 es significativo, siendo β4>0, independientemente del signo y significancia de los términos de menor potencia, entonces existe una curva en W. Por el contrario, si β4<0 es significativo, entonces se probaría la existencia de una relación en forma de M.
Si en las ecuaciones cúbicas, el coeficiente del PIB3 es significativo, siendo β3>0, independientemente del signo y significancia de los términos de menor potencia, entonces existe una curva en N. Por el contrario, si β3<0 es significativo, entonces se probaría la existencia de una relación en forma de N inversa.
Si en las ecuaciones cuadráticas, el coeficiente del PIB2 es significativo, siendo β2>0, independientemente del signo y significancia del término de menor potencia, entonces existe una curva en U. Por el contrario, si β2<0 es significativo, entonces se probaría la existencia de una curva o relación en forma de U inversa (la CAK).
Los puntos de inflexión (niveles de crecimiento económico a partir de los cuales hay un desacoplamiento entre la emisión de contaminantes y el crecimiento) se estimaron siguiendo los siguientes criterios: en ecuaciones cuadráticas se emplea la razón (exp[-β1/(2*β2)]). Para polinomios cúbicos se emplea la fórmula para ecuaciones de segundo grado y la fórmula de Cardano-Tartaglia para polinomios cuárticos (Hasanov et al., 2021).
Para cada polinomio en donde se obtuvo evidencia estadística significativa de algún tipo de relación entre bióxido de carbono y PIB, se estimó la elasticidad promedio (η) (empleando valores promedio del PIB per cápita) (Gujarati y Porter, 2010). El procedimiento para estimar η junto con la estimación de su nivel de significancia (empleando la matriz de varianza-covarianza del modelo) puede consultarse a detalle en Hasanov et al. (2021). Finalmente, se verificó que las estimaciones de los puntos de inflexión estén dentro del intervalo establecido por el valor máximo y el valor mínimo del PIB per cápita de los datos empleados.
3.3 Estimación de Modelos
Los modelos se estimaron de lo general a lo particular empezando con los polinomios de grado 4. En una primera etapa, los modelos se estimaron empleando la técnica de efectos aleatorios con las variables dicotómicas de tiempo en un número de n-1, de acuerdo con lo recomendado por Wooldridge (2025) para considerar shocks macroeconómicos relacionados con dependencia de sección cruzada. Se siguió el procedimiento tradicional de estimación de los modelos de efectos aleatorios (Kochi y Medina, 2013). A los resultados de estos modelos se les aplicó la prueba de multiplicadores de Lagrange de Breush-Pagan (MLBP) bajo una hipótesis nula (H0) de preferencia por una estimación de mínimos cuadrados agrupados. Los resultados de su aplicación sustentaron en todos los casos la elección de modelos con efectos aleatorios.
Posteriormente, se aplicó una prueba de Sargan-Hansen robusta a heterocedasticidad a los resultados de efectos aleatorios con errores estándar robustos bajo una H0 de preferencia por efectos aleatorios en lugar de efectos fijos (Wooldridge, 2010). En todos los casos se rechazó la hipótesis nula que favorece la elección de efectos aleatorios sobre efectos fijos. No obstante, para mantener coherencia metodológica y por razones de espacio, en esta investigación sólo se presentan los resultados de efectos aleatorios con errores estándar robustos.
En consecuencia, se pasó a estimar polinomios con efectos fijos y se les aplicaron pruebas de heterocedasticidad de Wald modificada, pruebas de autocorrelación de Wooldridge y pruebas de dependencia de sección cruzada de Pesaran (Pesaran, 2021; Wooldridge, 2010).
Ahora bien, en las estimaciones mediante efectos fijos, como ya señaló, estos se estimaron también como modelos de dos vías añadiendo variables dicotómicas de año en un número de n-1 (ecuaciones 2 a 4) (Wooldridge, 2025). Se probó la significancia del conjunto de variables dicotómicas de año en cada modelo mediante una prueba de F.
Los resultados de las pruebas permitieron rechazar las hipótesis nulas de homocedasticidad, no autocorrelación y de dependencia de sección cruzada débil respectivamente. En consecuencia, todos los polinomios se estimaron posteriormente con efectos fijos y errores estándar de Driscoll-Kraay (DK), que permiten estimaciones robustas ante presencia de heterocedasticidad, autocorrelación y existencia de dependencia de sección cruzada (Hoechle, 2007; Driscoll y Kraay, 1998).
Posteriormente, los resultados de efectos fijos con errores estándar DK, fueron corroborados mediante la técnica de efectos fijos con variables instrumentales (VI) usando errores estándar robustos a la heterocedasticidad y autocorrelación. Lo anterior, para considerar sesgos de endogeneidad en los modelos estimados con errores estándar DK. Dicha endogeneidad puede ser debida a una causalidad de dos vías entre la variable dependiente y una o más variables independientes o bien, endogeneidad provocada por variables omitidas (Baum, Schaffer y Stillman, 2003; Pablo-Romero et al., 2023).
Se decidió emplear la técnica de efectos fijos con VI en lugar del método generalizado de momentos (GMM por sus siglas en inglés) debido al número de anualidades del estudio, ya que GMM tiene sesgo de muestra pequeña, aunque la técnica con VI es un caso particular del método GMM (Baum et al., 2003). Para aplicar el método de efectos fijos con VI, se siguió el procedimiento recomendado por Pablo-Romero et al. (2023) para estudios de CAK. El procedimiento se aplicó considerando dos modelos: en el primero se tomó al conjunto de variables de PIB per cápita como posibles variables endógenas y en el segundo caso se consideró a las variables de control como endógenas. Se emplearon como instrumentos excluidos las variables endógenas rezagadas en uno y dos períodos (Pablo-Romero et al. 2023; Pablo-Romero, Gómez-Calero y Cerro, 2014).
A los modelos se les aplicaron las pruebas estadísticas LM-rk de Kleibergen-Paap, F-Waldrk de Kleibergen-Paap y la prueba J del estadístico de Hansen, utilizadas para contrastar, respectivamente, las hipótesis nulas de subidentificación (H0: los instrumentos excluidos no tienen poder explicativo para predecir a los regresores endógenos), identificación débil (H0: la combinación de instrumentos excluidos está correlacionada débilmente con los regresores endógenos) y validez de las restricciones de sobreidentificación (H0: los instrumentos son coherentes entre sí). Esta tercera hipótesis significa que esa combinación explica los mismos efectos promedio y que los instrumentos excluidos están correctamente “excluidos” de los parámetros estimados. Esta batería de pruebas es descrita por Windmeijer (2024) y Pablo-Romero et al. (2023).
Además, se aplicó también una prueba de endogeneidad bajo una hipótesis nula de exogeneidad de los regresores en los dos modelos mencionados (Pablo-Romero et al., 2023). Ambos modelos incluyen también al conjunto de variables dicotómicas de año en un número de n-1.
Debido a un posible sesgo por heterogeneidad condicional entre países por su nivel de emisiones, que provoque resultados inconsistentes e interpretaciones erróneas (Kato, Galvao y Montes Rojas, 2012), los resultados con errores estándar DK se procuraron corroborar también a través de la técnica de regresión cuantil mediante el método de los momentos con “efectos fijos” (Pablo-Romero et al., 2023). Esta técnica permite considerar cambios en distintos niveles de la variable dependiente y puede eliminar también las distorsiones causadas por valores atípicos (outliers) en las variables, además de que permite detectar si las variables independientes tienen diferente efecto en cada cuantil (Machado y Silva, 2019). La forma matemática general de este modelo se puede consultar en Pablo-Romero et al. (2023); ellos la aplican en estudios de CAK y deforestación en América Latina y además señalan que su aplicación en estudios de CAK es escasa. Pero se ha aplicado también en investigaciones de CAK que abordan emisiones de bióxido de carbono por producción de petróleo (Ike, Usman y Sarkodie, 2020).
En síntesis, la regresión cuantil estima relaciones de variables independientes considerando cuantiles específicos de la variable dependiente (emisiones de bióxido de carbono), tomando en cuenta particularmente la mediana. La regresión cuantil se aplicó en esta investigación incluyendo también variables dicotómicas (dummy) de tiempo en un número de n-1.
De ambos métodos (efectos fijos con VI y regresión cuantil), por razones de espacio se presentan sólo los resultados de los polinomios de cuarto grado (cuárticos) al ser significativo el coeficiente de mayor orden del PIB per cápita. Todas las estimaciones y programas para el análisis econométrico se realizaron en la versión 19 de Stata (Stata Corporation, 2025), además para el análisis de estadísticas básicas se tomó la decisión de obtener dichos estadísticos de las variables sin transformar con logaritmos naturales (ln).
4. Resultados
En el Cuadro 2 se encuentran las estadísticas descriptivas de las variables empleadas en los modelos, se observa que la media es superior a la mediana en el caso del bióxido de carbono (CO2), PIB, apertura comercial (AC) y población (PT). Dichos promedios son similares en la tasa de cambio anual de cubierta forestal, mientras que la mediana es superior a la media en el índice de libertades civiles (ILC) (valores superiores de ILC indican una disminución de libertades). Igualmente destaca que las máximas emisiones de contaminante ocurren en el año 2004 en Brasil y las menores en 2020 en Haití.
Cuadro 2 Estadísticas descriptivas de las variables empleadas
| Variable | CO2 kg per cápita |
PIB per cápita en miles de USDb |
AC | PT | TCC | ILC |
| Media | 2 215.623 | 6.510 | 0.669 | 27 200 000 | 0.997 | 2.740 |
| Mediana | 1 232.309 | 5.700 | 0.651 | 9 679 607 | 0.997 | 3 |
| DEa | 2 686.194 | 3.933 | 0.277 | 46 300 000 | 0.009 | 1.070 |
| Mínimo (país) (año) |
32.847 (Haití) (2020) |
1.280 (Haití) (2004) |
0.219 (Argentina) (2001) |
248 100 (Belice) (2001) |
0.971 (Nicaragua) (2020) |
1.000 (3 paísesb) (2001 a 2020) |
| Máximo (país) (año) |
14 512.24 (Brasil) (2004) |
17.597 (Uruguay) (2019) |
1.667 (Panamá) (2008) |
213 000 000 (Brasil) (2020) |
1.026 (Uruguay) (2001) |
6.000 (Haití) (2001 a 2005) |
Nota: a DE es desviación estándar.
Nota: b son Costa Rica, Chile y Uruguay.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
En cuanto al PIB per cápita se observa el máximo en 2019 en Uruguay y el menor corresponde a Haití en 2004. Sobre la tasa de cambio anual de cubierta forestal, el mayor cambio se observa en Uruguay en 2001 y el menor cambio positivo ocurrió en Nicaragua en 2020. Destaca que el mayor indicador de apertura comercial ocurre en Panamá en 2008 y la menor Apertura en Argentina en 2001. En cuanto al indicador de libertades civiles señala que la mayor ausencia de libertades (valores mayores del ILC) ocurrieron en Haití en los años 2001 a 2005, mientras que Costa Rica, Chile y Uruguay son los países que han tenido mayores libertades civiles en el conjunto de países estudiados (años 2001 a 2020).
4.1 Modelos de efectos aleatorios
Los resultados de los modelos aleatorios (cuártico, cúbico y cuadrático) se observan en el Cuadro 3. Como se señaló con anterioridad, se reportan sólo resultados con errores estándar robustos a heterocedasticidad por coherencia con la prueba Sargan-Hansen robusta ante heterocedasticidad. Los tres modelos tienen un nivel de significancia (en adelante NS) de al menos 0.01 empleando el estadístico de Ji2. En los tres modelos la prueba de multiplicadores de Lagrange de Breush-Pagan, rechaza la hipótesis nula que favorece la elección de un modelo de mínimos cuadrados agrupados sobre un modelo de efectos aleatorios. Igualmente, la Prueba de Sargan-Hansen rechaza la hipótesis nula de preferencia de un modelo de efectos aleatorios sobre un modelo de efectos fijos. Los resultados estimados mediante efectos aleatorios deben hacerse a un lado de esta investigación. Consecuentemente, se estimaron los 3 modelos (cuártico, cúbico y cuadrático) mediante efectos fijos (Cuadro 4).
Cuadro 3 Modelos de emisiones de CO2 por deforestación estimados con efectos aleatorios
| Variable | Efectos aleatorios | ||
| Cuadrático (eer) |
Cúbico (eer) |
cuártico (eer) |
|
| Constante | 3.075 (5.010) |
3.043 (4.866) |
1.068 (5.247) |
| PIB | 0.403 (0.873) |
1.381 (1.737) |
-5.913** (2.323) |
| PIB2 | -0.293 (0.207) |
-0.909 (0.862) |
7.804*** (2.616) |
| PIB3 | ----- | 0.118 (0.152) |
-3.887*** (1.232) |
| PIB4 | ----- | ----- | 0.623*** (0.194) |
| AC | 0.146 (0.223) |
0.120 (0.236) |
0.225 (0.221) |
| PT | 0.236 (0.288) |
0.211 (0.277) |
0.453 (0.294) |
| TCC | -20.771** (10.595) |
-19.850* (10.348) |
-14.078 (9.111) |
| ILC | 0.346* (0.185) |
0.341* (0.191) |
0.327* (0.191) |
| Prueba MLBP | 2 832.35*** | 2 588.70*** | 2723.91*** |
| Prueba Sargan-Hansen | 9113.78*** | 1676.719*** | 6894.923*** |
Nota: ***significativo al 0.01, **significativo al 0.05, *significativo al 0.1.
Nota: eer son errores estándar robustos.
Nota: Los coeficientes estimados de las variables dicotómicas de año no se reportan por razones de espacio.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
Cuadro 4 Modelos de emisiones de CO2 por deforestación estimados con efectos fijos
| Variable | Efectos fijos | ||
| Cuadrático (ee) |
Cúbico (ee) |
Cuártico (ee) |
|
| Constante | -11.602* (5.968) |
-11.386* (5.967) |
-20.500*** (5.755) |
| PIB | -0.012 (0.329) |
0.700 (0.687) |
-8.011*** (1.409) |
| PIB2 | -0.198*** (0.077) |
-0.649* (0.389) |
9.779*** (1.543) |
| PIB3 | ----- | 0.086 (0.073) |
-4.700*** (0.691) |
| PIB4 | ----- | ------ | 0.744*** (0.107) |
| AC | 0.193** (0.097) |
0.173* (0.098) |
0.321*** (0.094) |
| PT | 1.174*** (0.374) |
1.140*** (0.375) |
1.849*** (0.367) |
| TCC | -20.909*** (4.578) |
-20.172*** (4.617) |
-13.831*** (4.431) |
| ILC | 0.369*** (0.096) |
0.366*** (0.096) |
0.329*** (0.090) |
| F (modelo) | 11.05*** | 10.69*** | 13.47*** |
| Ji2 (Heterocedasticidad) | 1 144.65*** | 1 094.44*** | 569.88*** |
| F (Autocorrelación) | 61.296*** | 59.475*** | 57.308*** |
| CD (Dependencia de sección cruzada) | -2.538** | -2.507** | -2.576*** |
| F (Prueba para conjunto de variables
dicotómicas de año) |
1.72** | 1.73** | 2.69*** |
Nota: ***significativo al 0.01, **significativo al 0.05, *significativo al 0.1.
Nota: ee son errores estándar.
Nota: Los coeficientes estimados de las variables dicotómicas de año no se reportan por razones de espacio.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
4.2 Modelos de efectos fijos
Los resultados mediante efectos fijos en los tres modelos (Cuadro 4), indican que los tres modelos son altamente significativos empleando el estadístico de F (NS = 0.01). En cuanto a los supuestos de los tres modelos, se observa que la prueba de heterocedasticidad de Ji2 rechaza la hipótesis nula de homocedasticidad en los tres casos. Igualmente, en los tres casos el estadístico F de la prueba de Wooldridge rechaza la hipótesis nula de no autocorrelación. En cuando a dependencia de sección cruzada, la prueba de Pesaran (CD) en los tres casos rechaza la hipótesis nula de dependencia de sección cruzada débil.
En consecuencia, los tres modelos incumplen los supuestos básicos para considerar robustos y libres de sesgos los resultados estimados mediante efectos fijos. Sin embargo, siguiendo el procedimiento de Hasanov et al. (2021) y considerando las estimaciones de lo general a lo particular, se observa que en el modelo cuártico, el coeficiente estimado del PIB4, es significativo (NS = 0.01) con signo positivo (+), por lo que este modelo indicaría la presencia de una relación en forma de W para el conjunto de países estudiados.
Adicionalmente los coeficientes estimados para PIB3 (NS = 0.01), PIB2 (NS = 0.01) y PIB (NS = 0.01) son también significativos respectivamente con signos -, +,-. Lo anterior también sustenta la presencia de una relación en forma de W. Sin embargo, como ya se comentó, en estimaciones con polinomios, los signos de los coeficientes de menor potencia, su magnitud y significancia son afectados en polinomios que empleen logaritmos con variables reescaladas (rescaling). Por lo que la significancia y signo del coeficiente de mayor potencia en el polinomio de mayor grado estudiado es determinante para tomar una decisión en cuanto a la existencia de alguna relación en estudios de CAK. Por otra parte, el conjunto de variables dicotómicas de año fue significativo en los tres modelos (cuártico NS = 0.01; cubico y cuadrático con NS = 0.05). Los coeficientes estimados para cada variable dicotómica no se presentan en los cuadros de resultados por razones de espacio.
Hasta aquí, los resultados de efectos fijos indicarían la existencia de una relación en forma de W. No obstante, es necesario volver a ajustar los modelos empleando efectos fijos, pero ahora con errores estándar DK robustos a heterocedasticidad, a autocorrelación y dependencia de sección cruzada.
4.3 Modelos de efectos fijos con errores estándar DK
Los tres modelos cuártico, cúbico y cuadrático con errores estándar DK, son significativos empleando la prueba de F (NS = 0.01). Sin embargo, siguiendo a Hasanov et al. (2021) se corrobora también la existencia de una relación en forma de W de acuerdo con la significancia (NS = 0.01) y signo del término de orden cuatro en el modelo cuártico. Con respecto al modelo cúbico, ninguno de los coeficientes del PIB per cápita es significativo y en el caso del modelo cuadrático, el signo negativo y su significancia (NS = 0.05) indican la existencia de una curva en U inversa (CAK) en la relación contaminante-crecimiento económico con un punto de inflexión fuera del rango del valor mínimo del PIB per cápita de los países estudiados (Cuadro 2). Por todo lo anterior, los resultados del modelo cuadrático y cúbico se dejan de lado en favor de los resultados del modelo cuártico (Hasanov et al., 2021).
Adicionalmente en los tres modelos estimados, el conjunto de variables dicotómicas es significativo (NS = 0.01 en los tres casos) (ver Cuadro 5).
Cuadro 5 Modelos de emisiones de CO2 por deforestación con efectos fijos y errores DK
| Variable | Efectos fijos con errores estándar DK | ||
| Cuadrático (ee-DK) |
Cúbico (ee-DK) |
Cuártico (ee-DK) |
|
| Constante | -11.602*** (4.019) |
-11.386** (4.046) |
-20.500*** (5.374) |
| PIB | -0.012 (0.387) |
0.700 (0.631) |
-8.011*** (1.278) |
| PIB2 | -0.198** (0.081) |
-0.649 (0.428) |
9.779*** (1.599) |
| PIB3 | ------ | 0.0862 (0.087) |
-4.700*** (0.759) |
| PIB4 | ------ | ------ | 0.744*** (0.122) |
| AC | 0.193* (0.094) |
0.173* (0.096) |
0.321** (0.113) |
| PT | 1.174*** (0.252) |
1.140*** 0.249) |
1.849*** (0.350) |
| TCC | -20.909*** (4.986) |
-20.172*** (5.091) |
-13.831*** (4.106) |
| ILC | 0.369** (0.133) |
0.366** (0.132) |
0.329*** (0.106) |
| F (modelo) | 23.64*** | 91.08*** | 168.35*** |
| F (Prueba para conjunto de variables dicotómicas de año) |
132.37*** | 180.24*** | 686.73*** |
| Tipo de curva o relación | Posible CAK (signo negativo significativo del PIB2) |
Ninguna (ningún coeficiente del PIB es significativo) |
En forma de W |
| PI (miles de USD) | PI = 0.969 (fuera de rango) |
------ | PI1 = 2.129 PI2 =3.882 PI3 =13.842 |
| η | -0.67*** | ------ | -0.82*** |
Nota: ***significativo al 0.01, **significativo al 0.05, *significativo al 0.1.
Nota: ee-DK son errores estándar de Driscoll-Kraay.
Nota: Los coeficientes estimados de las variables dicotómicas de año no se reportan por razones de espacio.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
Siguiendo con los resultados del modelo cuártico estimado mediante efectos fijos con errores estándar de DK, se observa que la apertura comercial (AC) y la población (PT) por país ejercen un efecto positivo significativo (NS = 0.05 y NS = 0.01 respectivamente) en las emisiones de bióxido de carbono por deforestación en el conjunto de países estudiados (de 2001 a 2020). Mientras que la tasa de cambio anual en la cubierta forestal (TCC) es significativa (NS = 0.01) con signo negativo, lo que indicaría que a medida que la cubierta anual forestal se incrementa disminuyen las emisiones per cápita de bióxido de carbono por deforestación, por lo que se obtiene el signo esperado (Cuadro 5). No se debe perder de vista que los incrementos en la cubierta forestal (cambios positivos) favorecen la captura de bióxido de carbono (Joshi y Beck, 2017).
En cuanto a libertades civiles (ILC), esta variable es significativa dentro del modelo cuártico con signo positivo, lo cual indica que, ante una mayor pérdida de libertades civiles, las emisiones de contaminante se incrementan. Finalmente, el conjunto de variables dicotómicas de anualidades es significativo mediante la prueba de F (NS = 0.01). Sobre los resultados de las variables de control en los modelos cúbico y cuadrático, aunque no serán considerados en la discusión final, cabe observar que tienen el mismo comportamiento en signos y significancia que en el modelo seleccionado de tipo cuártico.
Siguiendo el procedimiento de Hasanov et al. (2021), se analizaron los puntos de inflexión (PI) estimados por la fórmula de Cardano-Tartaglia y dichos PI están en los rangos de valores de PIB per cápita del conjunto de países estudiados (ver Cuadro 2). Estos valores de PI serán analizados de manera particular más adelante. Igualmente, la elasticidad estimada con valores promedio (η) es también significativa (NS = 0.01). Por lo que los resultados del modelo cuártico son confiables siguiendo los criterios de Hasanov et al. (2021). No obstante, es necesario verificar la robustez de los resultados de efectos fijos con errores estándar DK, considerando los efectos de la endogeneidad y heterogeneidad de los datos (Pablo-Romero et al., 2023).
4.4 Estimaciones con VI
En cuanto al efecto de la endogeneidad en los resultados del modelo, las estimaciones de efectos fijos con VI considerando: a) las variables del PIB per cápita como endógenas y b) las variables de control como endógenas, se encuentran en el Cuadro 6. En ambos casos, los signos y significancias de la mayoría de las variables independientes son similares entre ellas y ambas similares a los resultados obtenidos mediante efectos fijos con errores estándar DK. La única excepción es la no significancia de la variable cambio en la cobertura forestal (TCC) en el modelo estimado con variables de control como endógenas.
Cuadro 6 Modelos cuarticos estimados con efectos fijos y variables instrumentales
| Variable | Modelo con variables de PIB endógenas |
Modelo con variables de control endógenas |
| Cuártico (eer) |
Cuártico (eer) |
|
| PIB | -10.696*** (2.206) |
-10.085*** (2.079) |
| PIB2 | 12.894*** (2.528) |
12.234*** (2.368) |
| PIB3 | -6.043*** (1.164) |
-5.781*** (1.074) |
| PIB4 | 0.940*** (0.182) |
0.907*** (0.166) |
| AC | 0.376** (0.170) |
0.519*** (0.195) |
| PT | 2.233*** (0.653) |
2.076*** (0.687) |
| TCC | -13.264** (5.528) |
-8.335 (7.078) |
| ILC | 0.370** (0.165) |
0.740*** (0.226) |
| F (modelo) | 3.73*** | 4.12*** |
| Prueba Kleibergen-Paap rk (Subidentificación) |
Ji2=16.948*** | Ji2=20.567*** |
| Prueba Kleibergen-Paap rk Wald (Identificación débil) |
61.228 (mayor a 10) | 13.511 (mayor a 10) |
| Prueba J de Hansen | Ji2=7.767 | Ji2=13.076** |
| Prueba de endogeneidad | Ji2=2.195 | Ji2= 3.573 |
| Pruebas variables dicotómicas de año | Ji2=26.93* | Ji2= 22.68 |
| Tipo de curva o relación | En forma de W | En forma de W |
| PI (miles de USD) | PI1 = 2.103 PI2 = 4.318 PI3 = 13.682 |
PI1 = 2.098 PI2 = 4.247 PI3 = 13.389 |
| η | -0.69*** | -0.77*** |
Nota: ***significativo al 0.01, **significativo al 0.05, *significativo al 0.1.
Nota: eer son errores estándar robustos.
Nota: Las estimaciones no incluyen constante y se empleó kernel Bartlett y tres rezagos según la fórmula 4((T/100)(1/4)) (Schwert,1989).
Nota: Los coeficientes estimados de las variables dicotómicas de año no se reportan por razones de espacio.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
Con los resultados de ambos modelos se corrobora la existencia de una relación en forma de W. Se destaca que los tres PI estimados con los resultados de ambos modelos son igualmente cercanos a los PI estimados, empleando los resultados de efectos fijos con errores estándar DK. Al igual que las elasticidades promedio estimadas, ambas significativas (NS = 0.01). Los resultados de la prueba LM rk Kleibergen-Paap, rechaza la hipótesis nula de subidentificación respectivamente (NS = 0.01) en los dos modelos con VI (Cuadro 6). Mientras que el valor F de la prueba de Kleibergen-Paap rk Wald es mayor a 10 (Tuan, Nha y Phuong, 2019), en ambos casos, por lo que se puede decir que la identificación débil no representa un problema en ambos modelos.
Adicionalmente, la prueba J de Hansen no rechaza la hipótesis nula bajo la cual los instrumentos explican los mismos efectos promedio (modelo con variables PIB endógenas). Por el contrario, en el modelo con variables de control endógenas se rechaza la hipótesis nula (NS = 0.01), por lo que diferentes instrumentos explican diferentes efectos promedio, de manera que en este caso particular la combinación de instrumentos no es la idónea para explicar esos efectos. No obstante, es importante destacar que las pruebas de endogeneidad no rechazan la hipótesis nula de exogeneidad de los regresores en ambos modelos: a) variables PIB endógenas y b) variables de control endógenas (Cuadro 6). Por lo que, en ambos casos, las variables regresoras (variables PIB per cápita y variables de control) pueden ser tratadas como variables exógenas. Sin embargo, en el caso b) este resultado debe leerse con precaución, ya que en la aplicación de la prueba J de Hansen se rechazó la hipótesis nula.
Los puntos de inflexión estimados con estos modelos están dentro del rango de valores del conjunto de países estudiados y están cercanos a los PI de 13.8, 3.88 y 2.1 en miles de USD del modelo de efectos fijos con errores estándar DK (Cuadro 5). En ambos modelos la elasticidad promedio es significativa. Igualmente, a excepción de la variable de cambio en la cubierta forestal que no es significativa en el modelo con variables de control endógenas, en ambos modelos, el comportamiento y significancia de las variables de control es semejante a los resultados obtenidos mediante efectos fijos con errores estándar DK. Finalmente, la prueba de Ji2 para el conjunto de variables dicotómicas (dummy) sólo es significativa en el modelo que considera endógeno al PIB.
4.5 Estimaciones con regresión cuantil
Los resultados de la regresión cuantil con efectos fijos, estimada mediante el método de los momentos, se encuentran en el Cuadro 7. Los resultados coinciden nuevamente con una relación en forma de W entre emisiones y crecimiento económico. Se observa que el coeficiente del PIB4 presenta un signo positivo (lo que implica una relación en forma de W) y una evidencia estadísticamente significativa en todos los cuantiles (0.1 a 0.9). Siendo altamente significativa en los cuantiles de la variable dependiente 0.1 a 0.7 (NS = 0.01), mientras que en el cuantil 0.8 presenta un NS = 0.05 y en el cuantil 0.9 un NS = 0.1.
Cuadro 7 Modelos cuárticos estimados con regresión cuantil
| Q | 0.1 (ee) |
0.2 (ee) |
0.3 (ee) |
0.4 (ee) |
0.5c (ee) |
0.6 (ee) |
0.7 (ee) |
0.8 (ee) |
0.9c (ee) |
| PIB | -10.115*** (2 .067) |
-9.534*** (1.568) |
-9024*** (1.284) |
-8.593*** (1.245) |
-8194*** (1.394) |
-7.679*** (1.771) |
-7 112*** (2.309) |
-6.562** (2.888) |
-5.721 (3.828) |
| PIB2 | 12 . 731*** (2.338) |
11.916*** (1.777) |
11.201*** (1.458) |
10.596*** (1.413) |
10.036*** (1.580) |
9314*** (2.007) |
8.517*** (2.614) |
7.746** (3.268) |
6.566 (4.329) |
| PIB3 | -6.076*** (1.079) |
-5.696*** (0.821) |
-5.363*** (0.673) |
-5.081*** (0.652) |
-4.820*** (0.730) |
-4.483*** (0.927) |
-4.112*** (1.207) |
-3.752** (1.509) |
-3.202 (1.999) |
| PIB4 | 0 951*** (0.169) |
0.894*** (0.129) |
0.843*** (0.106) |
0.801*** (0.102) |
0.762*** (0.115) |
0.711*** (0.145) |
0.655*** (0.189) |
0.601** (0.237) |
0.518* (0.314) |
| AC | 0.281 (0.201) |
0.292* (0.151) |
0.302** (0.124) |
0.310*** (0.120) |
0.318** (0.135) |
0.327* (0.171) |
0.338 (0.224) |
0.348 (0.280) |
0.364 (0.371) |
| PT | 1.748** (0.684) |
1.776*** (0.516) |
1.800*** (0.422) |
1.821*** (0.410) |
1.840*** (0.459) |
1.865*** (0.584) |
1.893** (0.762) |
1.919** (0.955) |
1.960 (1.266) |
| TCC | -13.774* (7.406) |
-13.790** (5.593) |
-13.804*** (4.575) |
-13.815*** (4.439) |
-13.826*** (4.974) |
-13.840** (6.322) |
-13.855* (8.256) |
-13.870 (10.339) |
-13.892 (13.707) |
| ILC | 0.455** (0.185) |
0.420*** (0.140) |
0.390*** (0.115) |
0.364*** (0.112) |
0.340*** (0.125) |
0.310* (0.159) |
0.276 (0.207) |
0.243 (0.259) |
0.193 (0.343) |
| Ji2a | 16.33 | 24.96 | 33.58** | 33.06** | 24.81 | 14.50 | 8.22 | 5.25 | 3.19 |
| PIb | PI1 = 13.9 PI2 = 4.4 PI3 = 2.0 |
PI1 = 13.9 PI2= 4.2 PI3 = 2.0 |
PI1 = 14 PI2 = 4.1 PI3 = 2.0 |
PI1 = 13.8 PI2 = 3.9 PI3 = 2.1 |
PI1 = 13.8 PI2 = 3.7 PI3 = 2.2 |
PI1 = 13.8 PI2 = 3.5 PI3 = 2.3 |
PI1 = 13.8 PI2 = 3.5 PI3 = 2.3 |
PI1 = 13.7 PI2 = 3.2 PI3 = 2.4 |
PI1=13.7 PI2 = CC PI3 = CC |
| η | -0.72*** | -0.75*** | -0.77*** | -0.79*** | -0.81*** | -0.83*** | -0.86*** | -0.89** | -0.93* |
Nota: ***significativo al 0.01, **significativo al 0.05, *significativo al 0.1.
Nota: ee son errores estándar y CC es un par de soluciones conjugadas complejas.
Nota: a Prueba de Ji2 para el conjunto de variables dicotómicas de año, b en Miles de USD y c corresponde a la mediana.
Nota: Los coeficientes estimados de las variables dicotómicas de año no se reportan por razones de espacio.
Fuente: Elaboración propia con información de Banco Mundial (2025), FAO (2025) y The Global Economy (2025).
El comportamiento de las variables de control en cuanto a signo es el mismo en los resultados de regresión cuantil (Cuadro 7), en los resultados de los modelos cuárticos estimados mediante efectos fijos con errores estándar DK (Cuadro 5), y en las estimaciones del método que emplea variables instrumentales (Cuadro 6).
No obstante, en cuanto a la significancia estadística de las variables de control en la regresión cuantil, se señala lo siguiente: en los cuantiles extremos (Q = 0.10 y Q = 0.90), la escasez de datos en las colas incrementa los errores estándar y reduce el poder de las pruebas (Hou et al., 2024). En consecuencia, la no significancia en dichos cuantiles no constituye evidencia fiable de heterogeneidad, sino que es consistente con menor potencia y con la ineficiencia estadística de la estimación directa de cuantiles extremos en datos de panel (Hou et al ., 2024; Tarr, 2012). Por ello, no se emplean los resultados en los que únicamente se observa falta de significancia en Q = 0.10 y/o Q = 0.90 como indicio concluyente de heterogeneidad y se privilegia la interpretación basada en la falta de significancia a partir de cuantiles intermedios (p. ej., Q ≥ 0.60).
Por consiguiente, la apertura comercial (AC) es significativa sólo en los cuantiles 0.2 a 0.6 (incluyendo mediana), perdiendo significancia en valores extremos, inferiores a 0.2 (corresponde al extremo de la distribución) y superiores a 0.6. Esta pérdida de significancia en los cuantiles 0.7 a 0.9 probablemente sugiere un patrón de heterogeneidad condicional en países con emisiones per cápita en esos cuantiles. Un resultado de interés se observa también en las variables, “tasa anual de cambio en la cubierta forestal” e “índice de libertades civiles”. Estas variables dejan de ser significativas en cuantiles de emisiones superiores a 0.7 (tasa anual de cambio en la cubierta forestal) y 0.6 (índice de libertades civiles).
La probable heterogeneidad condicional encontrada por encima de los cuantiles mencionados pudiera indicar que, a partir de esos cuantiles de emisión, la apertura comercial y la perdida de libertades civiles dejan de explicar los niveles de emisión per cápita debido posiblemente a que otros factores económicos, sociales y ambientales ligados al cambio de uso de suelo o deforestación están interviniendo para favorecer cambios en las emisiones.
Lo mismo se podría decir sobre la falta de significancia de tasa de cambio en la cubierta forestal en cuantiles altos de las emisiones. ¿Este resultado se podría explicar sí se considera que la deforestación tiene un efecto inmediato en la liberación de emisiones, mientras que cambios positivos en las masas forestales tienen un efecto que no es inmediato en cuantiles altos de emisiones, ya que el crecimiento forestal lleva tiempo? Ahora bien, el efecto diferido de la recuperación forestal para mitigar emisiones por deforestación, está documentado (Feldpausch et al. 2007). No obstante, contestar esta pregunta queda fuera de los alcances y objetivos de este trabajo, por lo que se requieren nuevas investigaciones a nivel país para explicar el fenómeno de deforestación de manera puntual considerando el efecto de la recuperación de cobertura forestal.
En cuanto a los puntos de inflexión estimados, a excepción del cuantil 0.9, en el resto de los cuantiles se tienen 3 soluciones reales. En el caso del cuantil 0.9, el discriminante es positivo indicando la presencia de una solución real y dos conjugadas complejas. En todos los modelos el PI más alto fluctúa entre 13.7 y 13.9, comprendiendo un rango en donde se encuentra el PI de 13.8 estimado con el modelo de efectos fijos con errores estándar DK. A destacar que los PI del cuantil 0.5 (mediana) son cercanos a los PI estimados considerando los resultados del modelo con errores estándar DK. También en el Cuadro 7 se encuentran los resultados de la prueba Ji2 aplicada al conjunto de variables dicotómicas de tiempo. Finalmente, las elasticidades η (promedio) son significativas en todos los cuantiles, con signo negativo y variando desde -0.72 hasta -0.93 (en el cuantil 0.5 es igual a -0.81), por lo que las estimaciones son confiables de acuerdo con los criterios establecidos por Hasanov et al. (2021).
En síntesis, se observa una consistencia en los valores bajos, medios y altos de la distribución. Ya que en todos los cuantiles se encuentra una probable curva en forma de W y puntos de inflexión semejantes, a excepción del cuantil 0.9 con dos soluciones complejas conjugadas y un PI real semejante al resto.
A continuación, se analiza y discute todo lo anterior junto con las implicaciones teórico-pragmáticas de la existencia de una relación en forma de W en los países estudiados.
5. Análisis y discusión
Hay que destacar que las investigaciones sobre desacoplamiento económico y CAK en emisiones de bióxido de carbono por deforestación son escasas a nivel internacional, ya que la mayoría de las investigaciones estudian dicha relación en términos de deforestación o su opuesto, el cambio en la cubierta forestal en función del crecimiento económico (Culas, 2007). Por ejemplo, Koop y Tole (1999) no encontraron evidencias de CAK en deforestación considerando por separado naciones emergentes de América Latina, Asia y África mediante la aplicación de técnicas de efectos fijos y efectos aleatorios. Por el contrario, un estudio transversal de regresión lineal múltiple considerando naciones emergentes de los mismos continentes, encontró evidencia de CAK empleando una tasa de deforestación estimada entre los años 1980 y 1995 (Ehrhardt-Martinez et al., 2002).
Investigaciones recientes sobre deforestación y CAK en 19 países de América Latina muestran evidencia de CAK en un horizonte temporal de 1991 a 2014, empleando efectos fijos con errores estándar DK, método generalizado de momentos y regresión cuantil (Pablo-Romero et al., 2023). No obstante, Caravaggio (2020) menciona la existencia de una curva en N para deforestación en América Latina. Consecuentemente, destacan los resultados de los modelos estimados en este trabajo, los cuales señalan la probable existencia (estadísticamente significativa) de una relación en forma de W con 3 puntos de inflexión en cuanto a la relación que tienen las emisiones de bióxido de carbono por deforestación en el conjunto de países estudiados de 2001 a 2020.
Considerando lo anterior, en la literatura se encontraron dos investigaciones semejantes considerado emisiones de bióxido de carbono por procesos de cambios de uso de suelo, una de ellas teniendo a la deforestación como factor causal (Terrell, 2020; Gokmenoglu et al., 2019). Considerando la deforestación como variable independiente, la investigación se basó en un panel de 10 naciones, tanto emergentes como desarrolladas (Gokmenoglu et al., 2019) y un segundo trabajo sobre “uso de la tierra, cambio de uso de la tierra y silvicultura” (LULUCF, por sus siglas en inglés) para series de tiempo de 14 países de 1850 a 2015 (Terrell, 2020). En el primer caso, el panel consideró países como Australia, Brasil, Canadá, China, Congo, India, Indonesia y Perú, encontrando evidencia estadística de CAK mediante mínimos cuadrados completamente modificados (FMOLS, por sus siglas en inglés) (Gokmenoglu et al., 2019). En el segundo caso se encontró particularmente evidencia de una relación en forma de M en México y Brasil mediante regresión lineal múltiple.
Retomando los resultados, y tomando en cuenta una relación en forma de W, si se toma el intervalo entre el PI2 = 3.882 y el PI3 = 13.842 ambos en miles de USD (Cuadro 5), a excepción de Bolivia, Haití, Honduras y Nicaragua, entonces: 12 países (Belice, Brasil, Colombia, Costa Rica, Ecuador, El Salvador, Guatemala, Jamaica, México, Paraguay, Perú y República Dominicana) se encuentran en la parte descendente de la segunda curva de la forma de W. Mientras que otros 4 (Argentina, Chile, Panamá y Uruguay) se encuentran en la parte ascendente de esa segunda curva (Figura 1h). El grupo de 12 países tiene un PIB per cápita en miles de USD que ha superado en diversos años el PI2 = 3.882, estando el valor máximo de dicho PIB per cápita de cada uno de esos países por arriba de 3.882 (Cuadro 8).
Cuadro 8 Valores máximos (max) y mínimos (min) de PIB per cápita en miles de USD
| País | PIB min (año) max (año) |
País | PIB min (año) max (año) |
País | PIB min (año) max (año) |
País | PIB min (año) max (año) |
| Argentina | 8.9 (2002) 14.2 (2011) |
Colombia | 4.0 (2001) 6.4 (2019) |
Haití | 1.28 (2004) 1.43 (2018) |
Panamá | 6.9 (2001) 15.2 (2019) |
| Belice | 4.96 (2020) 6.42 (2007) |
Costa Rica | 7.8 (2001) 12.7 (2019) |
Honduras | 1.77 (2001) 2.44 (2019) |
Paraguay | 3.9 (2002) 15.2 (2019) |
| Bolivia | 2.01 (2001) 3.24 (2019) |
Ecuador | 4.1 (2001) 6.1 (2017) |
Jamaica | 4.77 (2020) 5.4 (2007) |
Perú | 3.9 (2002) 6.5 (2019) |
| Brasil | 6.75 (2001) 9.21 (2013) |
El Salvador | 2.97 (2001) 4.1 (2019) |
México | 9.15 (2009) 10.3 (2018) |
RD | 4.2 (2001) 8.2 (2019) |
| Chile | 8.72 (2001) 13.9 (2018) |
Guatemala | 3.2 (2001) 4.3 (2019) |
Nicaragua | 1.44 (2002) 2.15 (2017) |
Uruguay | 9.7 (2002) 17.6 (2019) |
Nota: RD es República Dominicana.
Fuente: Elaboración propia con información de Banco Mundial (2025) y FAO (2025).
Considerando el PI3 estimado de 13.8 miles de USD, al año 2020 las naciones que han superado dicho PI en miles de USD son: a) Argentina en 2012 con un PIB per cápita de 13.89; b) Chile en 2018 con 13.9; c) Panamá en 2016 con 14.1 y d) Uruguay en 2010 con 14.60. Destaca que economías como México -con un PIB máximo de 10.34 en 2018- y Brasil -con un PIB máximo de 9.21 en 2013, ambos en miles de USD- no han alcanzado este tercer punto de inflexión de la relación en forma de W (Cuadro 8).
Resta hablar sobre las naciones que están probablemente en la primera curva. Bolivia, Honduras y Nicaragua se encuentran en la parte ascendente con valores de PIB per cápita superior al PI1 de 2.129 en miles de USD. Mientras que Haití se encuentra en la parte descendente de esa curva ya que su PIB per cápita no ha superado el primer punto de inflexión (Cuadro 8).
Por otra parte, el comportamiento positivo de la apertura comercial encontrado en este estudio, es probable que sustente una hipótesis de paraíso contaminante debida al comercio en naciones emergentes (como el conjunto de países aquí estudiado) (Flores et al., 2024). En este caso el libre comercio no promueve el desarrollo de sectores productivos amables con el ambiente. Posiblemente debido a regulaciones ambientales endebles y costos menores o incentivos que favorecen la deforestación ante una mayor apertura comercial, por ejemplo, de productos agrícolas, pecuarios e industriales (Flores et al., 2024; Stern, 2017; Zilio, 2012; Jenkins, 2003).
Además, los resultados de esta investigación indican que, en el conjunto de países estudiado, una pérdida de libertades civiles -y por tanto de estado de derecho- se relaciona probablemente con mayores emisiones per cápita de bióxido de carbono. Así pues, la probable existencia de un paraíso contaminante y el efecto que tiene la ausencia de libertades civiles probablemente eviten o demoren la existencia de una CAK para emisiones per cápita de bióxido de carbono por deforestación.
Sobre la relación positiva entre las emisiones de contaminante con la población de habitantes (crecimiento poblacional), esta difiere de los resultados encontrados por Caravaggio (2022), aunque si bien su estudio trató sobre deforestación y CAK en 21 países latinoamericanos cabe señalar que no encontró evidencias estadísticas significativas en la relación deforestación-población y deforestación-apertura comercial. El comportamiento de la población en esta investigación difiere también de los resultados de Gokmenoglu et al. (2019), quienes no encontraron relaciones significativas entre emisiones de bióxido de carbono y población considerando deforestación.
Igualmente, considerando resultados de la regresión cuantil, se tiene que considerar que el comercio, el índice de libertades civiles y la tasa de cambio en la cubierta forestal muestran evidencia de probable heterogeneidad condicional a partir de cuantiles por arriba de Q = 0.6. Por lo que los resultados de esta investigación sobre las variables de control deben ser considerados como no definitivos, por lo que es preciso que a futuro sean estudiadas y analizadas, considerando particularmente el análisis de series de tiempo por país, tal como se explica en el siguiente apartado.
6. Limitaciones y futuras investigaciones
Ahora bien, la relación en forma de W (al igual que las curvas en forma de N inversa) parecen ser inconsistentes con la teoría de CAK, en donde incrementos en el crecimiento económico se relacionan con una mayor degradación ambiental. Una posibilidad es que los resultados de N inversa o W se deban a que las estimaciones (obtenidas a partir de los datos) no están tomando en cuenta la etapa inicial del desarrollo (Hasanov et al., 2021).
Consecuentemente, el comportamiento en W bajo la teoría de CAK encontrado en este estudio, necesita estudiarse a mayor profundidad. Por todo lo anterior, es necesario señalar que los resultados de esta investigación no son definitivos. Si bien los resultados de este trabajo consideraron el efecto de la heterogeneidad condicional entre países según su nivel de emisiones (regresión cuantil) y posibles sesgos por endogeneidad (estimaciones de efectos fijos con variables instrumentales), es necesario que tales aspectos sigan siendo considerados en nuevas investigaciones. Igualmente, se requiere que los resultados de este trabajo sean corroborados con estudios individuales de series de tiempo y/o empleando técnicas de panel que consideren raíces unitarias y cointegración, incluyendo métodos como los mínimos cuadrados ordinarios completamente modificados (FMOLS, por sus siglas en inglés: Fully Modified Ordinary Least Squares), los mínimos cuadrados ordinarios dinámicos (DOLS, Dynamic Ordinary Least Squares) y los modelos autorregresivos de rezagos distribuidos (ARDL, Autoregressive Distributed Lag Model).
No obstante, se tiene que considerar que las técnicas anteriores requieren una extensión temporal amplia. Sin embargo, los datos sobre deforestación, cambios de uso de suelo y sus emisiones están limitados por el número de anualidades que reportan las fuentes oficiales (Banco Mundial, 2025; FAO, 2025; Terrell, 2020). Lo anterior permitirá corroborar el comportamiento de la relación emisiones de bióxido de carbono-crecimiento económico y la existencia o no de una posible curva ambiental de Kuznets por país junto con el efecto que tienen variables de control como población, apertura comercial, tasa de cambio en la cubierta forestal e inversión extranjera. De esta forma, podrían generarse y/o fortalecerse políticas particulares por país que contribuyan a desincentivar económicamente el fenómeno de la deforestación y las emisiones.
7. Conclusiones
Los resultados estimados con errores estándar de Driscoll-Kraay, robustos a heterocedasticidad, autocorrelación y dependencia de sección cruzada, permiten concluir que existe una probable relación en forma de W entre las emisiones per cápita de bióxido de carbono derivadas de la deforestación y el crecimiento económico -medido a través del PIB per cápita- en los 20 países latinoamericanos analizados durante el periodo 2001-2020. En dicha forma de W, el punto de inflexión (PI) de la segunda curva (de la W) indica que las emisiones empiezan a incrementarse nuevamente ante un mayor crecimiento económico después de un período de disminución de éstas. Dicho PI se encuentra aproximadamente en 13.8 miles de USD per cápita, estando probablemente en la parte ascendente de esa segunda curva: Argentina, Chile, Panamá y Uruguay, mientras que, en la parte descendente de la misma segunda curva, economías como la brasileña y la mexicana, junto con otras 10 naciones, están disminuyendo sus emisiones per cápita ante incrementos en su crecimiento económico.
Además, se observa que cambios positivos en la tasa de cambio anual de la cubierta forestal por país, disminuyen las emisiones per cápita como ya se esperaba. Por otra parte, los incrementos en la población y una mayor pérdida de libertades civiles se relacionan con incrementos en las emisiones per cápita. Finalmente, la relación con la apertura comercial muestra que probablemente existe un paraíso contaminante debido al comercio en el conjunto de países estudiados.
Ahora bien, las técnicas de efectos fijos con variables instrumentales, para considerar sesgos de endogeneidad y regresión cuantil con efectos fijos para contemplar posible heterogeneidad condicional entre países según su nivel de emisiones, permitieron corroborar la presencia de una probable relación en W y valores semejantes de puntos de inflexión. No obstante, las estimaciones de la regresión cuantil mostraron que las variables de control dejan de ser significativas en diversos cuantiles superiores a 0.6: índice de libertades civiles -cuantil 0.7; apertura comercial - cuantil 0.7, y tasa anual de cambio en la cubierta forestal -cuantil 0.8. Estos resultados sugieren la probable presencia de heterogeneidad, por lo que se debe estudiar el comportamiento de estas variables por país y analizar su impacto en las emisiones.
Por lo tanto, los resultados de esta investigación no son definitivos, ya que deben corroborarse con otras técnicas de datos de panel (raíces unitarias y cointegración) y técnicas de series de tiempo por país, así como incrementar el tiempo de estudio. Lo anterior permitirá conocer situaciones particulares por país que favorezcan o fortalezcan el desarrollo de políticas nacionales que desincentiven la deforestación y las emisiones de bióxido de carbono.

