


 nova página do texto(beta)
 Espanhol (pdf)
 Artigo em XML
 Referências do artigo

 Tradução automática
 Enviar este artigo por email
 Citado por SciELO
 Similares em
SciELO

 Permalink


1. Introducción
El aumento de las temperaturas no es un mito, ni es producto de la imaginación, es un acontecimiento climático que se ha intensificado en los últimos años, es una manifestación de la naturaleza que se propaga a la esfera de la economía y que, por tanto, debe también estudiarse desde esta área.
Los datos históricos de temperatura en México de las últimas dos décadas indican un incremento en los promedios tanto de las temperaturas máximas como de las mínimas. De acuerdo con datos del Sistema Meteorológico Nacional (SMN), la temperatura mínima en el país promedió 13.35 grados centígrados (◦C) en 2003 y 14.81 ◦C en 2019, mientras que los registros de las temperaturas máximas fueron 28.53 ◦C y 29.91 ◦C, respectivamente, lo que significa que la temperatura mínima fue 1.46 ◦C más elevada en 2019 que en 2003, mientras que la temperatura máxima subió 1.38 ◦C. El análisis de periodos mayores a un año, para compensar el sesgo por variabilidad climática que se crea cuando se depende de fechas puntuales, deja resultados similares. Así, durante 2003-2019 la temperatura mínima promedió 14.29 ◦C y la temperatura máxima 29.23 ◦C, valores que fueron mucho más elevados durante 2010-2019, estimados en 14.47 ◦C y 29.39 ◦C, respectivamente.
Esto demuestra dos cosas: primero, las temperaturas se están elevando y, segundo, los aumentos son no lineales, ya que suceden a tasas crecientes. Un dato duro que apoya las predicciones del cambio climático. Por otro lado, la variabilidad de las temperaturas extremas también se ha ensanchado. El coeficiente de variación de las temperaturas, es decir, la dispersión en relación con la media de los registros (mensuales, en este caso), aumentó en las temperaturas mínimas de 0.25 a 0.28 durante 2003-2019, mientras que las máximas lo hicieron de 0.09 a 0.12. Además, la precipitación pluvial, un evento que también se relaciona con el cambio climático, declinó en el país durante el periodo de análisis; en 2003 se promediaron 66.34 mm de lluvia, mientras que en 2019 fueron 59.86 mm (con datos del SMN).
Estos movimientos tienen repercusiones en muchos aspectos de la vida cotidiana y consecuencias que trascienden la esfera climática. Por ejemplo, temperaturas más elevadas obligan a que las familias, los gobiernos y las empresas mantengan encendidos por más tiempo los aparatos eléctricos que ayudan a refrescar los hogares, los edificios públicos y las oficinas y edificios empresariales en temporadas de verano o a mantenerlos calientes cuando es invierno. Así, el consumo de electricidad en México también se ha elevado. Con datos de la Secretaría de Energía, las ventas de energía eléctrica en el país pasaron de 40 millones de megavatios-hora (MWh) en 2003 a 54.7 en 2019 y, admitiendo que gran parte de este incremento se explica por el aumento natural de la población, una vez que se controla por este factor, las ventas de energía eléctrica continúan mostrando una trayectoria claramente ascendente al pasar de 0.39 MWh por habitante a 0.44, entre 2003 y 2019. Esto significa que cada año se demanda una cantidad mayor de energía eléctrica por razones distintas al tamaño de la población, entre las que destacan el clima y el ingreso. Por tanto, en los modelos de estimación de esta investigación, junto a los efectos provocados por el cambio climático, también se consideran los impactos que se deben al desarrollo económico.
La mayor variabilidad de la temperatura eleva sus fluctuaciones, creando una mayor varianza que dificulta la planeación de la demanda de electricidad, lo que lleva a que se produzcan apagones con mayor frecuencia. Según datos del Centro Nacional de Energía, las interrupciones del suministro eléctrico en el país son cada vez más frecuentes, principalmente por cuestiones relacionadas con el clima (como las temperaturas cada vez más extremas), con la insuficiente infraestructura y con la mayor demanda. De acuerdo con diversos analistas (El Financiero, 2024; Nava, 2024), más de la mitad de las entidades del país reportan apagones cada año y casi la totalidad de las entidades se encuentra en alerta por fallas en el suministro eléctrico. De aquí que el aumento de las interrupciones en el consumo de electricidad, derivado de los cambios en las temperaturas, también se ha convertido en una constante que obliga año con año a realizar ajustes en la proporción del presupuesto público y privado que debe destinarse a satisfacer este servicio.
Ante la limitación y escasez de recursos, satisfacer una mayor demanda del servicio eléctrico implica reducciones del presupuesto destinado a otros rubros prioritarios como alimentación, educación, salud, infraestructura, entre otros, restringiendo aún más el desarrollo económico que requiere el país para crear empleos y reducir la pobreza. Por tanto, los potenciales efectos adversos en la sociedad y la economía generados por el aumento de las temperaturas no pueden pasar desapercibidos; se deben emprender más investigaciones que ayuden a entender la forma en la que las condiciones térmicas están influyendo en la esfera económica y social.
En el contexto regional mexicano, caracterizado por una diversidad de climas, una pregunta crucial es si el calentamiento global, debido al aumento de las temperaturas, se distribuirá uniformemente entre las regiones del país o si algunas regiones serán afectadas por el calentamiento más rápido que otras. Otros cuestionamientos son igual mente inquietantes. Por ejemplo, ¿habrá efectos de consideración del aumento de las temperaturas en el consumo de electricidad?, ¿el cambio en la volatilidad y riesgo de las condiciones térmicas tendrá repercusiones en la demanda de electricidad?, ¿habrá mayor riesgo en el consumo de electricidad en las regiones con mayor fluctuación de temperaturas?
Estudios recientes muestran que el riesgo climático tiene implicaciones en el bienestar y la economía de los países debido a que hay costos económicos surgiendo del cambio observado en las temperaturas (Mumtaz y Alessandi, 2021; Donadelli et al., 2021; Koirala y Al-Hmoud, 2023; Isah et al., 2023; entre otros). El riesgo climático incide en la persistencia de la volatilidad de los mercados, en la demanda de electricidad, eleva los costos de producción y tiende a inhibir el crecimiento económico.
La presente investigación busca cuantificar el impacto de variables como la temperatura máxima y mínima, la actividad económica y sus respectivas volatilidades sobre el consumo eléctrico en México y sus diferentes regiones.
La metodología se basa en ecuaciones de regresión ajustadas por autocorrelación y heteroscedasticidad consideradas en modelos de heteroscedasticidad condicional autorregresivos generalizados (GARCH, por sus siglas en inglés). Esta técnica fue inicialmente motivada para la comprensión y predicción de volatilidades financieras en el análisis de mercados de capitales y la toma de decisiones empresariales. Sin embargo, dadas las características de estacionalidad y alta frecuencia, pueden auxiliar en la estimación paramétrica de otras áreas como las ambientales, físicas y climáticas. Algunos autores encuentran en variables como las mediciones de concentración de CO2 en la atmósfera (McAleer y Chan, 2006; Francq y Zaköıan, 2010), las mediciones mensuales de la temperatura (Romilly, 2005) y algunas del ámbito de la física atmosférica, como las velocidades del viento (Ewin et al., 2006), características que las vuelven apropiadas para analizarse mediante regresiones que controlan por autocorrelación e inestabilidad en varianza. Desde la propuesta inicial de Engle (1982), ha habido interés por modelar comportamientos de volatilidad elevada, que se asocian directamente con el componente de riesgo de una serie de tiempo.
La idea principal del modelo GARCH es que la volatilidad de una serie de tiempo con alta frecuencia no es constante (heteroscedástica) y puede estar incidiendo en la volatilidad de otras series, ya sea de forma directa, por medio de la varianza condicional, o indirectamente, por medio de covarianzas condicionales (Bauwens et al., 2006).
Romilly (2005) explica que la motivación para considerar varianzas heteroscedásticas es que algunas variables presentan volatilidad sustancial durante un periodo prolongado, seguido de etapas de relativa calma. Esta conducta se recrea en el clima cuando los eventos extremos, como las frecuentes olas de calor o los casos de inundaciones, son seguidos de episodios más estables, por ejemplo, con temperaturas mucho más templadas. Es así como el análisis del riesgo se ha explorado a través del concepto de volatilidad (Angelidis, Benos y Degiannakis, 2004).
Con base en técnicas GARCH, se investiga el desempeño regional mexicano para probar la hipótesis de que en los incrementos del consumo de electricidad influyen el aumento de las temperaturas, el nivel de desarrollo económico y sus volatilidades. Se espera que los niveles de temperatura y sus volatilidades tengan un efecto positivo y que el efecto desde el desarrollo económico sea ambiguo, dependiendo de cada región. Además, este impacto se intensifica en las regiones de climas más extremos en comparación con las regiones de climas templados. Esta investigación sugiere que los cambios en las temperaturas y el aumento de sus volatilidades intensifican el consumo de electricidad, en un contexto donde la magnitud de esta relación varía en función de las características climáticas regionales.
Algunos resultados, en efecto, revelan que en las entidades federativas los incrementos en el consumo de energía eléctrica están asociados con cambios en las temperaturas, mientras que el desarrollo económico tiene efectos mixtos; en algunas entidades estimula el consumo de electricidad, pero en otras no, un resultado en línea con la expectativa teórica de que la dirección del efecto no es clara, ya que depende de las condiciones de desarrollo económico. Además, esta investigación encuentra que la volatilidad de la temperatura mínima es el factor de riesgo más importante para el sistema eléctrico, un hallazgo presente en 22 de los 32 estados del país. Así, el riesgo implicado por la temperatura mínima se acentúa en las regiones de clima extremo.
2. Revisión de estudios
La metodología GARCH surgió como atención a la existencia de dependencias temporales y volatilidades no constantes en temas financieros y de rendimiento de las acciones empresariales (Mandelbrot, 1963; Fama, 1965; Francq y Zaköıan, 2010).
Engle (1982) y Bollerslev (1986) introdujeron los modelos autorregresivos heteroscedásticos condicionales (ARCH, por sus siglas en inglés) y su extensión GARCH (ARCH generalizado), respectivamente. Aquí, el concepto clave es la varianza condicional, es decir, aquella que cambia en el tiempo como una función de errores pasados, manteniendo la varianza incondicional constante. En los modelos GARCH clásicos, la varianza condicional se expresa como una función lineal de los valores pasados al cuadrado de la serie (Francq y Zaköıan, 2010). El modelo ARCH, en particular su forma generalizada, es fundamental para entender los agrupamientos conjuntos que se forman en presencia de volatilidad.
La variabilidad climática influye significativamente en la dinámica económica y el rendimiento de las empresas, con una correlación directa entre las fluctuaciones térmicas y la productividad. Campbell y Diebold (2005) analizaron y pronosticaron la temperatura diaria promedio desde elementos como la tendencia, la estacionalidad y los valores pasados, con aplicaciones en el concepto de riesgo de los “derivados climáticos”. Estos instrumentos financieros permiten gestionar el riesgo asociado con las variaciones climáticas o eventos meteorológicos. El estudio concluye que uno de los factores de mayor fuerza en el mercado de los derivados climáticos es el de la energía (y la electricidad), debido a que los cambios de temperatura generan riesgos de consideración en ese sector.
Romilly (2007) investigó las diferencias en los perfiles de riesgo de la temperatura regional mediante la técnica GARCH. Para ello, realizó clasificaciones de riesgo de cambio climático en 11 regiones del mundo. En el sector de seguros es importante contabilizar el riesgo climático, ya que un número creciente de eventos climáticos extremos requerirá esfuerzos aún mayores para estimar y gestionar la exposición al riesgo. En el análisis del nexo entre temperatura-riesgo climático y el sector de la energía eléctrica, Huang et al. (2008) usaron datos de Taiwán de 1974 a 2003, tomando en cuenta los efectos ARCH/GARCH, y observaron la asociación conjunta entre volatilidad y temperatura. Lee (2010) estimó un modelo GARCH de panel dinámico con los países del G7 durante 1965-2007. Entre los resultados, mayor crecimiento del producto se asoció con mayor volatilidad de la parte no explicada del modelo. Rahman y Serletis (2012) investigaron la relación entre incertidumbre en el precio del petróleo y el nivel de actividad económica de Canadá entre 1974 y 2010. El modelo proporciona descripciones razonables de los datos y evidencia más robusta de que el aumento de la incertidumbre en el cambio del precio real del petróleo se asocia con menores tasas de crecimiento promedio de la actividad económica real.
En Efimova y Serletis (2014), los efectos derrame de los precios del petróleo fueron unidireccionales. Además, en los últimos años se acentuó la volatilidad en los mercados del petróleo, gas natural y electricidad, debido a procesos como la globalización, el creciente aumento de la demanda energética, la intensificación de eventos climáticos extremos, las tensiones geopolíticas y la desregulación de los mercados de electricidad.
La metodología GARCH ha sido también utilizada en los análisis entre consumo de energía y crecimiento económico, enriqueciendo el modelo con la incertidumbre (volatilidad) de otras variables. Al respecto, Chiou-Wei et al. (2016) destacaron causalidad bidireccional en el sentido de Granger entre crecimiento económico y consumo de energía en Filipinas, un efecto unidireccional del crecimiento económico sobre el consumo de energía en Singapur y confirmación de la hipótesis de neutralidad en otros tres países de la región AsiaPacífico, entre 1965 y 2010.
En Akarsu (2017) se estimaron efectos negativos de corto plazo de la volatilidad del precio del petróleo en la demanda de electricidad de Turquía. De forma similar, Donadelli et al. (2021) analizaron la relevancia de los shocks de volatilidad de la temperatura en la dinámica económica del Reino Unido.
Para Mumtaz y Alessandri (2021), el riesgo climático tiene implicaciones ex ante en el bienestar de una muestra de 133 países, ya que la incertidumbre tiene costos económicos que pueden materializarse antes de cualquier cambio observado en las temperaturas. Se concluye que los agentes económicos responden a los cambios en la variabilidad esperada del entorno climático. Además, la volatilidad condicional (ex ante) de las temperaturas anuales aumentó constantemente en el tiempo, llevando a que las condiciones climáticas sean menos predecibles, con implicaciones preocupantes para el crecimiento económico de los países.
Desde modelos GARCH, Saranj y Zolfaghari (2022) pronosticaron el consumo de energía eléctrica considerando a las variables climáticas como variables exógenas del modelo. Sigauke y Chikobvu (2011) reportaron previsiones de la demanda máxima diaria de electricidad en Sudáfrica utilizando un modelo de regresión SARIMA (autorregresivo integrado de media móvil estacional) combinado con un modelo GARCH. Barbara et al. (2022) pronosticaron el producto interno bruto (PIB) de Ghana durante 1980-2019. Los autores destacaron que el modelo ARIMA (autorregresivo integrado de media móvil), combinado con un modelo GARCH, es efectivo tanto para eliminar la varianza del error como para mejorar los pronósticos. Koirala y Al-Hmoud (2023) analizaron los efectos que tienen los factores climáticos en un conjunto de indicadores a nivel industrial por medio de regresiones GARCH. Como resultado, temperaturas y lluvias llevan a una disminución de los rendimientos medios de las acciones en la mayoría de los sectores. Isah et al. (2023) destacaron que el riesgo climático acentúa la volatilidad en el mercado del petróleo mediante el modelo GARCH y su versión ampliada.
Más recientemente, se ha acentuado el interés por estudiar la influencia que tiene la temperatura extrema en el consumo y el precio de la electricidad, principalmente en el sector residencial. El estudio de Yang et al. (2024) reveló que los cambios de temperatura impactan en el consumo de electricidad de una muestra de centros urbanos de China. El aumento de las temperaturas en el verano tiene mayor impacto en el consumo de electricidad que el descenso de temperaturas de los inviernos. Mosquera-López et al. (2024) destacaron la no linealidad de los efectos entre clima extremo y precios de la electricidad, al identificar valores umbral en las temperaturas máximas y mínimas a partir de los cuales suben los precios.
Los estudios en esta línea consideran que el clima, y así el cambio de las temperaturas, está ganando relevancia en la explicación de los cambios que suceden en la esfera económica y, particularmente, en la demanda de electricidad. Sin embargo, adaptarse al cambio climático no será fácil; algunos trabajos, como Nepal et al. (2025), encuentran que el apoyo gubernamental es fundamental, ya que se requieren ingresos elevados e instituciones sólidas.
Las temperaturas son más volátiles, lo que provoca confusión en la planeación del suministro eléctrico; por lo tanto, las estimaciones de regresión deben considerar la heterogeneidad en las variables y su correlación con el pasado para reducir la incertidumbre.
3. Especificación del modelo
3.1 Fluctuaciones cíclicas y medición del riesgo
La idea básica con el modelo teórico es que los cambios en el consumo de electricidad relacionados con las temperaturas y el desarrollo económico proceden de dos fuentes. De la primera clase son los efectos-nivel, es decir, el consumo de electricidad cambia porque cambian los niveles de temperatura (máximas y mínimas) y de desarrollo económico. Hace mucho calor o demasiado frío, entonces la sociedad demanda mayor cantidad de electricidad, o bien, el progreso exhibe mejoras, entonces se incrementa el número de aparatos eléctricos y, por tanto, aumenta la demanda de electricidad. De la segunda fuente son los efectos-volatilidad, es decir, el consumo de electricidad se ve influenciado por los cambios bruscos de temperatura. Hay ascensos y descensos de temperatura en periodos muy cortos, lo que lleva a cambios más frecuentes y de mayor intensidad en los rangos de variación de las variables. Así, las variables fluctúan en rangos muy heterogéneos que aumentan la volatilidad y la incertidumbre. Cuanto mayor sea la incertidumbre en la evolución de las temperaturas y el desarrollo económico, mayores dificultades habrá en la planeación del suministro de electricidad. En finanzas, el riesgo se relaciona positivamente con el rendimiento de las acciones empresariales, pero en el consumo de electricidad, la dirección de los efectos de la volatilidad puede ser ambigua, ya que depende de las características climáticas de cada región y de la eficiencia en el uso de la energía. Por tanto, la especificación del modelo empírico debe tomar en cuenta los efectos de nivel y volatilidad.
Primero se descompone cada serie de tiempo mediante el filtro X-13 ARIMA. Una serie de tiempo con frecuencia menor a un año está integrada por cuatro componentes independientes: tendencia (T ), ciclo (C), factor estacional (E) y término irregular (I), de aquí que la serie denominada Y puede expresarse así:
El método Census X-13, desarrollado por la Oficina de Censos de los Estados Unidos (Kim y Kang, 2018), tiene la capacidad de detectar eventos atípicos y remover una variedad de fluctuaciones y patrones estacionales para trabajar con la parte medular, por lo que se ha popularizado como uno de los métodos preferidos en el mundo académico.
Con el componente cíclico se miden las fluctuaciones cíclicas en cada periodo y se normalizan para una mejor comparación de las magnitudes de dispersión de las variables. Así, la evolución de la varianza de las fluctuaciones se emplea como medida de riesgo. Una variable con fluctuaciones moderadas o sin fluctuaciones será menos volátil, por tanto, con menor riesgo, contrario a una variable cuyo comportamiento cíclico muestra fluctuaciones de mayor intensidad y frecuencia, lo que le agrega volatilidad y, por tanto, riesgo más elevado.
3.2 Especificación del modelo GARCH
Las variables climáticas como la temperatura tienen comportamientos particulares, ya que sus cambios causan perturbaciones adicionales que tardan cierto tiempo en regresar a las condiciones normales. Como sabemos, en ocasiones los veranos son más calurosos y largos de lo habitual y, además, el clima experimenta eventos extremos como lluvias intensas, sequías e inviernos que son relativamente más fríos y prolongados que otros. Esto lleva a que la varianza de los datos climáticos sea heterogénea y se formen grupos de volatilidad de distinta magnitud cuando las variables se miden en periodos de frecuencia menor a un año, lo que justifica el uso de metodologías que corrijan por heteroscedasticidad (Romilly, 2007).
En términos más técnicos, la heteroscedasticidad, o varianza desigual de la variable climática, puede exhibir una estructura autorregresiva, de modo que su varianza condicional depende de varianzas pasadas (Romilly, 2007). Esta estructura autorregresiva se propaga al consumo de electricidad por la relación que guarda con el clima; por lo tanto, para entender los cambios en el consumo de electricidad, una alternativa viable es la estimación de regresiones GARCH.
De acuerdo con la teoría GARCH, en estas circunstancias la especificación basada únicamente en procesos ARIMA no es adecuada porque este tipo de modelaciones asume que la varianza es constante en el tiempo.
De acuerdo con Bollerslev (1986), el método ARCH se refiere a cualquier proceso (ε t ) definido como una secuencia de variables aleatorias independientes e idénticamente distribuidas, que puede ser descrito como:
Con una varianza condicional (σ t ) que evoluciona en función de los valores pasados de y t :
donde ω es un término mayor que cero de varianza condicional constante (independiente de los rezagos), α es no negativa e i = 1, ..., q. De acuerdo con (3),
donde η t es una variable aleatoria. Siguiendo a Argáez et al. (2014), la expresión (4) captura agrupamientos de volatilidad, es decir, cambios grandes (pequeños) en la serie de tiempo son seguidos por cambios de igual magnitud, aunque de signo no predecible.
Si se busca modelar la volatilidad condicional de una serie de tiempo sin introducir una estructura de rezago compleja en la ecuación de la varianza condicional, es apropiado introducir solo el rezago inmediato de la varianza condicional:
En la ecuación (5), α
1 representa el coeficiente asociado al rezago de orden 1 de los residuos al cuadrado y
En situaciones diferentes, GARCH mejora la especificación ARCH (Bollerslev, 1986) al introducir la varianza condicional rezagada para suavizar los efectos de volatilidades pasadas en la actual:
Al igual que en ARCH, se debe garantizar que las varianzas condicionales sean positivas. GARCH es preferido en la práctica, ya que con un número pequeño de términos (a diferencia de ARCH, que necesita un número elevado) se ajusta bien a los datos.
En ambos modelos se asume normalidad; sin embargo, la presencia de asimetría, principalmente distribuciones con colas muy pesadas, puede hacer que no se satisfaga este supuesto. Para tratar con el problema de la asimetría, el modelo GARCH se enriquece de varias formas, entre las que se encuentran los modelos GARCH exponencial (EGARCH) y la versión GARCH que modela la desviación estándar (PGARCH); ambas alternativas han sido muy populares en las aplicaciones empíricas.
La fórmula de la varianza condicional del proceso en (5), según el modelo EGARCH (p, q) (véase Argaez, et al., 2014; Kumar et al., 2023), se define como:
El parámetro γ considera que la asimetría tendrá impactos diferentes en la volatilidad condicional dependiendo de si los shocks son positivos o negativos. Si un impacto negativo toma lugar aumentará la volatilidad futura (riesgo) y un impacto positivo la reducirá.
El modelo PGARCH, en cambio, se apoya en una potencia de la desviación estándar para incorporar la asimetría de la distribución. La especificación teórica considerada en Argaez et al. (2014) es:
El parámetro δ modela la potencia, en el caso de que δ = 2 entonces PGARCH y GARCH son equivalentes, mientras que si δ = 1 la desviación estándar es condicional. La ventaja consiste en que es posible considerar algún otro valor para δ, lo que lo hace más flexible.
3.3 Especificación del modelo empírico
En el modelo empírico se plantea explicar el comportamiento del consumo de energía eléctrica desde la temperatura máxima, la temperatura mínima, el desarrollo económico y sus respectivas volatilidades. Por tanto, la especificación de investigación adquiere la forma:
Con el modelo de la ecuación (9) se busca captar los efectos por separado de cada determinante del consumo de electricidad (ELE) y de sus respectivas volatilidades (variables con el prefijo V). La temperatura mínima (Tmin) se considera en forma recíproca para reflejar el hecho de que cuanto más bajas (más extrema), mayor impulso habrá en el consumo de electricidad. Por su parte, se espera que los cambios en la temperatura máxima (Tmax) ejerzan efectos directos en la demanda de electricidad, mientras que los cambios del desarrollo económico (DES) serán positivos o negativos.
Por otro lado, aun en variables con un elemento cíclico o estacional, la no estacionariedad o raíz unitaria puede ser una característica presente (Romilly, 2005), por lo que antes de estimar la ecuación (9) se revisa la presencia de raíz unitaria estacional. De ser así, la no estacionariedad dificultaría la determinación del modelo apropiado y podría distorsionar los resultados.
En el contexto específico de series con características de estacionalidad, la raíz unitaria se asocia con fluctuaciones cíclicas que cambian en el tiempo (Hylleberg et al., 1993), una característica presente en las temperaturas; es decir, se espera que los patrones estacionales sean cambiantes y no fijos en el tiempo.
Para probar raíces unitarias en series con componente estacional, se sigue la sugerencia de la literatura (Hylleberg, 1995); además, se estima la prueba HEGY (basada en la estrategia general-específico en la prueba de la hipótesis nula de raíz unitaria) y la prueba CanovaHansen (basada en la estrategia específico-general en la prueba de la hipótesis nula de que el proceso es estacionario). Ambas pruebas son complementarias y tienden a coincidir en la decisión sobre la raíz unitaria estacional (Hylleberg, 1995).
En caso de presencia de raíz unitaria estacional, el modelo en (9) debe transformarse mediante primeras diferencias para corregir la no estacionariedad:
donde d indica primeras diferencias y los valores de la volatilidad se consideran en niveles, ya que su transformación será decidida con base en los criterios de información para lograr una mejor especificación del modelo. En la estimación de (10) se hará un tratamiento de la varianza mediante alguno de los modelos GARCH seleccionados (con base en criterios de información), para ajustar las estimaciones paramétricas a los movimientos que afectan los niveles de volatilidad. Finalmente, la ausencia de efectos heteroscedásticos autocorrelacionados en el modelo seleccionado se revisa con una prueba ARCH.
4. Resultados
4.1 Datos y análisis de raíz unitaria estacional
Se trabaja con información trimestral del periodo 2003-20191 de los 32 estados del país y el total nacional. El consumo de energía eléctrica se refiere a las ventas de energía eléctrica, medidas en MWh, del sistema de información energética de la Secretaría de Energía. Las temperaturas máximas y mínimas se miden en grados centígrados y corresponden a las cifras reportadas en el Sistema Meteorológico Nacional. Como desarrollo económico se usa el indicador trimestral de la actividad económica estatal (ITAEE) con año base 2013, cuya fuente es el Instituto Nacional de Estadística y Geografía (INEGI). El ITAEE es trimestral, lo que brinda información de corto plazo sobre la evolución económica, pero condiciona el análisis a esa frecuencia temporal.
A nivel nacional, el consumo de electricidad, el desarrollo económico y ambos índices de temperatura presentan raíz unitaria estacional (cuadro 1). Con la prueba HEGY no hay rechazo de la hipótesis nula de raíz unitaria estacional, mientras que la prueba CanovaHansen rechaza la nula de estacionariedad. Sin embargo, los índices de volatilidad tienden a ser estacionarios con la prueba HEGY, un resultado esperado dado que se trata de variables estandarizadas, aunque la prueba Canova-Hansen es menos robusta sobre la volatilidad de la temperatura máxima, ya que rechaza la estacionariedad, pero para la temperatura mínima el coeficiente estimado no se rechaza al límite de significancia del 10%.
Cuadro 1 Pruebas de raíz unitaria estacional (series nacionales)
| Variables | HEGY | CanovaHansen |
| Consumo de electricidad (ELE) | -2.78 | 1.67 * |
| Desarrollo económico (DES) | -2.29 | 0.89 * |
| Temperatura máxima (Tmax) | -2.74 | 0.75 * |
| Temperatura mínima (Tmin) | -1.89 | 0.91 * |
| Volatilidad−desarrollo económico (V−DES) | -11.45 * | 0.31 |
| Volatilidad−temperatura máxima (V−Tmax) | -3.00 * | 1.35 * |
| Volatilidad−temperatura mínima (V−Tmin) | -3.39 * | 0.21 |
Notas: variables en niveles, ELE y DES se valoran con intercepto y tendencia. Ho en HEGY: “la serie tiene raíz unitaria estacional”. Ho en Canova-Hansen: “la serie es estacionaria”. Valores críticos al 10%, cuando hay constante y tendencia: -3.01 (HEGY) y 0.421 (Canova-Hansen), sin constante ni tendencia: -2.51 (HEGY) y 0.35 (Canova-Hansen). * Indica rechazo de la hipótesis nula al 90% o más de confiabilidad.
Fuente: elaboración propia.
Los resultados sugieren transformar la ecuación de regresión en primeras diferencias, pero las volatilidades pueden usarse directamente. Por conveniencia, a nivel regional solo se conduce la prueba HEGY, desde la cual casi no hay rechazos de la hipótesis nula de raíz unitaria estacional (cuadro 2).
Cuadro 2 Prueba HEGY de raíz unitaria estacional (series estatales)
| ELE | DES | Tmax | Tmin | V − DES | V − Tmax | V − Tmin | |
| Aguascalientes | -1.34 | -1.81 | -2.73 | -1.12 | -0.62 | -2.12 | -1.57 |
| Baja California | -1.97 | -1.61 | -2.32 | -2.03 | -3.33 * | -0.18 | -0.67 |
| Baja California Sur | -1.99 | -2.04 | -2.08 | -1.62 | -2.05 | -1.11 | -2.04 |
| Campeche | -0.44 | -2.32 | -1.26 | -1.94 | -3.54 * | -1.71 * | -2.75 * |
| Coahuila | -2.17 | -2.75 | -2.83 * | -2.12 | -0.15 | -0.92 | -1.51 |
| Colima | -3.76 * | -2.38 | -1.67 | -1.91 | -1.34 | -1.95 | -0.42 |
| Chiapas | -1.66 | -0.24 | -2.24 | -1.56 | -3.82 * | -7.38 * | -4.33 |
| Chihuahua | -2.61 | -1.61 | -2.72 * | -1.06 | -3.59 * | -2.64 * | -1.91 |
| Ciudad de México | -2.63 | -1.41 | -0.69 | -2.41 | -2.78 * | -3.11 * | -1.05 |
| Durango | -5.10 * | -1.82 | -2.72 * | -1.83 | -1.09 | -2.51 * | -1.61 |
| Guanajuato | -1.83 | -1.96 | -3.41 * | -4.30 * | -2.02 | -1.08 | -0.05 |
| Guerrero | -2.57 | -2.31 | -2.67 * | -3.31 * | -2.95 * | -1.43 | -1.58 |
| Hidalgo | -3.14 * | -2.30 | -0.91 | -2.38 | -1.93 | -1.38 | -0.12 |
| Jalisco | -3.76 * | -1.84 | -2.33 | -2.25 | -1.61 | -2.47 | -1.82 |
| México | -1.71 | -2.91 | -2.08 | -2.63 * | -0.76 | -5.00 * | -3.77 * |
| Michoacán | -2.98 | -1.77 | -1.12 | -2.15 | -2.95 * | -1.70 | -0.73 |
| Morelos | -1.75 | -3.00 | -2.51 | -1.79 | -2.05 | -3.95 * | -0.94 |
| Nayarit | -0.34 | -2.34 | -2.35 | -1.22 | -2.51 * | -2.67 * | -0.21 |
| Nuevo Léon | -1.18 | -3.28 * | -4.25 * | -4.28 * | -1.29 | -3.21 * | -2.53 * |
| Oaxaca | -3.32 * | -1.28 | -3.42 * | -2.97 * | -2.58 * | -1.63 | -4.76 * |
| Puebla | -2.08 | -2.96 | -1.39 | -2.33 | -2.00 | -2.21 | -3.99 * |
| Querétaro | -2.16 | -1.93 | -1.65 | -1.31 | -1.85 | -4.25 * | -1.32 |
| Quintana Roo | -4.45 * | -2.47 | -0.23 | -2.17 | -2.31 | -3.86 * | -0.09 |
| San Luis Potosí | -1.96 | -1.75 | -1.88 | -1.39 | -1.53 | -2.39 | -0.10 |
| Sinaloa | -2.35 | -1.83 | -2.58 * | -1.07 | -1.95 | -2.22 | -0.37 |
| Sonora | -1.42 | -1.98 | -4.31 * | -1.44 | -4.36 * | -1.29 | -1.62 |
| Tabasco | -1.51 | -0.36 | -2.77 * | -2.17 | -1.37 | -1.08 | -2.93 * |
| Tamaulipas | -3.11 * | -2.18 | -2.71 * | -2.67 * | -2.91 * | -2.85 * | -2.77 * |
| Tlaxcala | -4.27 * | -3.51 * | -2.59 * | -1.74 | -3.22 * | -0.95 | -0.32 |
| Veracruz | -2.09 | -1.37 | -2.93 * | -3.34 * | -3.25 * | -2.36 | -2.60 * |
| Yucatán | -2.53 | -2.04 | -3.43 * | -2.53 * | -3.93 * | -0.74 | -0.40 |
| Zacatecas | -1.31 | -0.54 | -2.71 * | -1.15 | -5.12 * | -2.09 | -0.98 |
Notas: variables en niveles, CE y DE se valoran con intercepto y tendencia. Ho: “la serie tiene raíz unitaria estacional”. Valores críticos al 10%, -3.01 (cuando hay constante y tendencia) y -2.51 (sin constante ni tendencia). * Indica rechazo de la hipótesis nula al 90% o más de confiabilidad.
Fuente: elaboración propia.
Dada la presencia de raíz unitaria en la mayoría de las entidades federativas, se concluye que las fluctuaciones cambian constantemente en el tiempo. En el caso de las temperaturas, esto puede ser reflejo de cambios repentinos en los que de una temperatura muy baja se pasa a otra muy elevada en relativamente poco tiempo, al igual que se ha encontrado para otros países (Romilly, 2005). Dejaremos que los criterios de información decidan la mejor especificación del modelo.
4.2 Resultados a nivel nacional
En el cuadro 3 se reportan los resultados de la serie nacional con mínimos cuadrados ordinarios y las versiones con varianzas ajustadas desde tres modelos GARCH. Las versiones ajustadas son muy similares entre sí; además, los signos de los coeficientes están en la dirección esperada desde la teoría y las elasticidades estimadas no difieren mucho en magnitud. Sin embargo, la especificación GARCH es más apropiada de acuerdo con el criterio de información de Schwarz.
Cuadro 3 Resultados de regresión en la serie nacional, variable dependiente d(ln(electricidad))
| Variables | MCO | GARCH | EGARCH | PARCH |
| Constante | 0.041 | 0.051 *** | 0.055 *** | 0.021 |
| (0.029) | (0.016) | (0.006) | (0.019) | |
| d(ln(Tmax)) | 0.125 | 0.146 ** | 0.174 *** | 0.234 *** |
| (0.092) | (0.066) | (0.031) | (0.082) | |
| d(ln(1/Tmin)) | -0.221 *** | -0.178 *** | -0.187 *** | -0.161 *** |
| (0.034) | (0.022) | (0.009) | (0.030) | |
| d(ln(Des)) | 0.413 ** | 0.409 *** | 0.451 *** | 0.548 *** |
| (0.182) | (0.13) | (0.043) | (0.147) | |
| Volatilidad (Tmax) | -0.107 *** | -0.089 *** | -0.115 *** | -0.100 *** |
| (0.032) | (0.020) | (0.015) | (0.022) | |
| Volatilidad (Tmin) | 0.091 *** | 0.076 *** | 0.087 *** | 0.108 *** |
| (0.022) | (0.017) | (0.007) | (0.019) | |
| Volatilidad (Des) | -0.022 | -0.035 *** | -0.023 *** | -0.026 ** |
| (0.016) | (0.008) | (0.008) | (0.013) | |
| Ajuste y pruebas de diagnóstico | ||||
| R2 | 0.94 | 0.94 | 0.94 | 0.94 |
| Durbin-Watson | 2.08 | 2.08 | 2.05 | 2.06 |
| Schwarz (criterio de información) | -4.237 | -4.379 | -4.302 | -4.285 |
| Prueba LM (correlación serial) | [0.000] | n.a. | n.a. | n.a. |
| Normalidad | [0.990] | [0.407] | [0.131] | [0.891] |
| Prueba ARCH (Ji-Cuadrada) | n.a. | [0.441] | [0.064] | [0.736] |
Notas: errores estándar entre paréntesis y p-values entre corchetes. n.a. significa “no aplica”. Los superíndices ***, ** y * indican significancia al 1%, 5% y 10%, respectivamente.
Fuente: elaboración propia.
En línea con las expectativas teóricas, los cambios en las temperaturas máxima, mínima y el desarrollo económico provocan impactos positivos y altamente significativos en el consumo de energía eléctrica. Estudios previos para otros países también encontraron asociaciones positivas entre el consumo de electricidad y la temperatura (Sailor, 1997; Amato et al., 2005; Fung, et al., 2006; Franco y Sanstad, 2008; Wangpattaraponget al., 2008; Lee y Chiu, 2011; Ali et al., 2013), así como entre el consumo de energía eléctrica y el desarrollo económico (Wolde-Rufael, 2006; Yoo y Kwak, 2010; Gómez y Rodríguez, 2015; Karanfil y Li, 2015). La forma de vida moderna determina que la energía eléctrica sea un insumo esencial, de tal forma que las economías con mayor disponibilidad de este servicio muestran niveles de bienestar más elevados (Tena et al., 2019). La energía eléctrica, además, es indispensable en los procesos productivos, incidiendo positivamente en el crecimiento económico (Kavaklioglu et al., 2009). Los resultados coinciden con los hallazgos para México sobre comovimientos procíclicos entre consumo de energía eléctrica y temperatura con desarrollo económico (German-Soto y Bordallo, 2025).
En cambio, las volatilidades de la temperatura máxima y del desarrollo económico muestran efectos negativos sobre el consumo de energía eléctrica, mientras que la volatilidad de la temperatura mínima ejerce un efecto positivo. Esta combinación de impactos es interesante, ya que sugiere que la incertidumbre generada por los cambios en la temperatura mínima es factor de riesgo en el consumo de electricidad. Mediante el análisis de las propiedades cíclicas, German-Soto y Bordallo (2025) llegaron, al igual que aquí, al resultado de que las temperaturas mínimas constituyen un factor de mayor riesgo en comparación con las temperaturas máximas.
A nivel nacional, las temperaturas mínimas presentan mayor fluctuación que las máximas y esto lleva a comportamientos característicos en el uso de los equipos para el acondicionamiento de espacios. Por ejemplo, durante las temporadas de frío se forman variaciones más agudas en las temperaturas que las correspondientes a los meses cálidos, generando picos más elevados en la demanda de energía eléctrica, ya que se presentan momentos de consumo excesivo que rápidamente caen hasta alcanzar los niveles normales. Sin embargo, esa discontinuidad es motivo de una serie de interrupciones en el suministro eléctrico que da lugar a los incómodos apagones, afectando el funcionamiento del proceso productivo y dañando, en algunos casos, los aparatos eléctricos en los hogares y la industria.
Este hallazgo es especial porque, en primera instancia, se podría intuir que las temperaturas máximas tienen mayor contribución en el aumento del consumo de energía eléctrica. Y es muy posible que así sea. Sin embargo, durante la temporada de calor, las variaciones en la demanda de electricidad son menos volátiles que en el invierno, lo que hace que el nivel de consumo, aunque elevado, sea más estable. Durante las estaciones de frío se producen variaciones más bruscas en el consumo de energía eléctrica, reflejando comportamientos súbitos e inestables, por lo que se estima mayor fluctuación y volatilidad. De aquí que el riesgo de las volatilidades de las temperaturas mínimas para el sistema eléctrico sea mayor.
La volatilidad del desarrollo económico deja efectos negativos en el consumo de energía eléctrica. Al mejorar la economía, los consumidores son más cautelosos, pero también podrían adoptar formas más eficientes en el uso de electricidad o ser señal de que el desarrollo diversifica las alternativas de consumo de energía, un resultado que se ha destacado también en otros países (Dell et al., 2012; Karanfil y Li, 2015, Pham et al., 2023).
4.3 Resultados por entidad federativa
La distribución condicional de las variaciones del consumo de electricidad difiere entre los estados mexicanos, como se esperaba (cuadro 4). Las conductas que mejor se ajustan a los modelos GARCH (17 entidades) promedian, seguramente, una distribución condicional más simétrica, mientras que las versiones EGARCH y PGARCH (12 y 3 entidades, respectivamente) corresponden a situaciones de mayor asimetría y volatilidad, un resultado que ocurre cuando esta última es mayor en las fases descendentes del consumo de electricidad que en las fases ascendentes. Como se discutió en la sección metodológica, los modelos GARCH no pueden hacer frente a estas asimetrías, pero es necesario que sean captadas por la varianza condicional para explicar el comportamiento de las variaciones de energía y su efecto de apalancamiento, es decir, cuando los shocks negativos en los datos tienen un impacto más relevante en la volatilidad que los positivos.
Cuadro 4 Resultados de regresión por entidad federativa, variable dependiente d(ln(electricidad))
| Modelo | Constante | d(ln(Tmax)) | d(ln(1/Tmin)) | d(ln(DES)) | V−Tmax | V−Tmin | V−DES | R 2 | DW | J-B | ARCH | |
| Aguascalientes | GARCH | 0.013 *** | 0.551 *** | -0.013 | 0.353 *** | -0.033 *** | 0.025 ** | 0.002 | 0.68 | 2.06 | [0.621] | [0.997] |
| (0.004) | (0.072) | (0.016) | (0.119) | (0.010) | (0.009) | (0.009) | ||||||
| Baja California | GARCH | -0.129 *** | 0.587 ** | -0.092 | 0.145 | 0.319 * | -0.064 | -0.106 *** | 0.95 | 1.88 | [0.328] | [0.994] |
| (0.034) | (0.267) | (0.132) | (0.236) | (0.171) | (0.145) | (0.017) | ||||||
| Baja California S. | GARCH | 0.232 *** | -1.452 *** | -1.078 *** | 0.216 | -0.864 *** | 0.685 *** | 0.001 | 0.83 | 2.17 | [0.976] | [0.620] |
| (0.068) | (0.318) | (0.133) | (0.205) | (0.184) | (0.145) | (0.028) | ||||||
| Campeche | EGARCH | 0.042 *** | -0.799 *** | -1.542 *** | -0.407 *** | 0.049 *** | -0.090 *** | -0.012 *** | 0.84 | 2.02 | [0.076] | [0.013] |
| (0.000) | (0.003) | (0.000) | (0.021) | (0.000) | (0.000) | (0.001) | ||||||
| Coahuila | EGARCH | -0.162 *** | 0.155 | -0.113 *** | 0.439 ** | -0.104 ** | 0.311 *** | -0.043 *** | 0.8 | 2.07 | [0.585] | [0.984] |
| (0.056) | (0.103) | (0.041) | (0.217) | (0.047) | (0.006) | (0.012) | ||||||
| Colima | GARCH | 0.045 *** | 0.342 ** | -0.203 *** | -0.075 | -0.010 * | -0.012 ** | -0.035 *** | 0.73 | 2.05 | [0.669] | [0.437] |
| (0.004) | (0.146) | (0.032) | (0.114) | (0.006) | (0.005) | (0.008) | ||||||
| Chiapas | GARCH | 0.062 *** | 0.076 | -0.217 *** | -0.044 * | -0.001 | -0.037 *** | -0.019 *** | 0.59 | 1.82 | [0.840] | [0.585] |
| (0.001) | (0.131) | (0.043) | (0.023) | (0.007) | (0.010) | (0.007) | ||||||
| Chihuahua | EGARCH | -0.049 | 0.539 *** | -0.042 * | 0.087 | -0.003 | 0.144 *** | -0.116 *** | 0.93 | 1.99 | [0.779] | [0.515] |
| (0.045) | (0.028) | (0.022) | (0.172) | (0.049) | (0.005) | (0.020) | ||||||
| Ciudad de México | EGARCH | -0.013 *** | 0.192 *** | 0.033 *** | -0.227 *** | 0.017 *** | 0.037 *** | -0.041 *** | 0.36 | 1.91 | [0.203] | [0.630] |
| (0.003) | (0.022) | (0.005) | (0.043) | (0.003) | (0.007) | (0.004) | ||||||
| Durango | GARCH | 0.052 | 0.220 * | -0.075 *** | 0.233 *** | -0.059 | 0.015 | -0.007 | 0.75 | 2.08 | [0.430] | [0.631] |
| (0.055) | (0.122) | (0.028) | (0.041) | (0.05) | (0.034) | (0.027) | ||||||
| Guanajuato | GARCH | -0.157 *** | 0.703 *** | 0.048 | -0.232 | 0.013 | 0.137 *** | 0.030 | 0.78 | 2.01 | [0.785] | [0.305] |
| (0.056) | (0.024) | (0.035) | (0.237) | (0.022) | (0.052) | (0.022) | ||||||
| Guerrero | GARCH | -0.111 *** | -0.185 | -0.047 | 0.348 ** | 0.044 *** | 0.075 *** | 0.000 | 0.31 | 2.26 | [0.165] | [0.926] |
| (0.031) | (0.151) | (0.062) | (0.168) | (0.007) | (0.024) | (0.013) | ||||||
| Hidalgo | EGARCH | -0.018 | 0.055 *** | -0.061 *** | -0.161 ** | 0.014 * | 0.018 | -0.014 *** | 0.35 | 2.01 | [0.113] | [0.496] |
| (0.018) | (0.016) | (0.006) | (0.076) | (0.008) | (0.020) | (0.005) | ||||||
| Jalisco | GARCH | -0.036 * | 0.347 *** | -0.054 *** | 0.337 *** | -0.006 | 0.041 *** | 0.008 | 0.79 | 2.11 | [0.576] | [0.240] |
| (0.022) | (0.054) | (0.007) | (0.051) | (0.012) | (0.015) | (0.005) | ||||||
| México | EGARCH | -0.043 *** | 0.022 *** | -0.019 *** | -0.358 *** | 0.039 *** | 0.018 *** | -0.004 *** | 0.35 | 1.78 | [0.621] | [0.941] |
| (0.000) | (0.007) | (0.002) | (0.014) | (0.000) | (0.000) | (0.000) | ||||||
| Michoacán | PGARCH | -0.044 | 0.702 *** | -0.018 | 0.415 ** | -0.052 *** | 0.059 * | 0.035 ** | 0.29 | 2.21 | [0.951] | [0.100] |
| (0.047) | (0.000) | (0.023) | (0.179) | (0.006) | (0.036) | (0.015) | ||||||
| Morelos | EGARCH | -0.069 *** | 0.300 *** | 0.024 | -0.246 *** | 0.038 *** | 0.065 *** | -0.027 ** | 0.72 | 2.1 | [0.948] | [0.864] |
| (0.026) | (0.065) | (0.034) | (0.078) | (0.009) | (0.020) | (0.010) | ||||||
| Nayarit | PGARCH | -0.008 | 0.344 *** | -0.328 *** | 0.121 | -0.025 * | -0.052 *** | 0.104 *** | 0.92 | 1.85 | [0.786] | [0.075] |
| (0.012) | (0.103) | (0.019) | (0.085) | (0.013) | (0.010) | (0.004) | ||||||
| Nuevo Léon | GARCH | -0.220 *** | 0.035 | -0.177 *** | 0.161 | 0.079 | 0.211 *** | -0.077 *** | 0.83 | 2.11 | [0.433] | [0.977] |
| (0.057) | (0.098) | (0.044) | (0.317) | (0.055) | (0.055) | (0.014) | ||||||
| Oaxaca | GARCH | -0.045 *** | -0.188 *** | -0.150 *** | -0.086 | 0.048 *** | 0.025 ** | -0.019 *** | 0.47 | 2.1 | [0.711] | [0.215] |
| (0.017) | (0.072) | (0.015) | (0.086) | (0.009) | (0.011) | (0.003) | ||||||
| Puebla | GARCH | -0.058 | 0.275 ** | -0.041 * | 0.035 | -0.023 | 0.054 * | 0.026 ** | 0.39 | 1.92 | [0.963] | [0.991] |
| (0.047) | (0.116) | (0.022) | (0.082) | (0.019) | (0.033) | (0.011) | ||||||
| Querétaro | EGARCH | -0.199 *** | 0.159 *** | -0.011 ** | 0.082 * | 0.065 *** | 0.181 *** | -0.040 *** | 0.68 | 2.00 | [0.512] | [0.827] |
| (0.000) | (0.014) | (0.004) | (0.043) | (0.001) | (0.000) | (0.001) | ||||||
| Quintana Roo | EGARCH | -0.117 *** | 0.593 *** | -0.679 *** | -0.051 | 0.066 *** | 0.038 *** | 0.031 *** | 0.81 | 2.2 | [0.382] | [0.144] |
| (0.000) | (0.017) | (0.000) | (0.052) | (0.015) | (0.014) | (0.003) | ||||||
| San Luis Potosí | EGARCH | -0.036 *** | 0.624 *** | 0.148 *** | -0.031 | -0.061 *** | 0.116 *** | -0.008 * | 0.53 | 1.98 | [0.547] | [0.150] |
| (0.002) | (0.043) | (0.025) | (0.104) | (0.001) | (0.000) | (0.004) | ||||||
| Sinaloa | GARCH | 0.411 *** | -0.241 | -0.564 *** | -0.506 | -0.931 *** | 0.516 *** | 0.086 ** | 0.87 | 2.03 | [0.397] | [0.318] |
| (0.087) | (0.297) | (0.103) | (0.450) | (0.173) | (0.120) | (0.038) | ||||||
| Sonora | GARCH | 0.442 *** | 0.082 | -0.472 *** | 0.088 | -1.027 *** | 0.584 *** | 0.054 | 0.88 | 2.18 | [0.387] | [0.176] |
| (0.053) | (0.075) | (0.028) | (0.262) | (0.116) | (0.074) | (0.036) | ||||||
| Tabasco | GARCH | 0.212 *** | -0.464 ** | -1.431 *** | 0.115 | -0.096 *** -0.091 *** | -0.025 *** | 0.84 | 1.96 | [0.355] | [0.358] | |
| (0.000) | (0.212) | (0.191) | (0.233) | (0.001) | (0.003) | (0.005) | ||||||
| Tamaulipas | EGARCH | 0.092 *** | 0.081 ** | -0.486 *** | -0.043 | -0.253 *** | 0.172 *** | -0.009 * | 0.72 | 2.13 | [0.007] | [0.491] |
| (0.001) | (0.032) | (0.012) | (0.22) | (0.001) | (0.003) | (0.005) | ||||||
| Tlaxcala | PGARCH | 0.053 *** | 0.218 *** | -0.058 *** | 0.065 | -0.059 *** | -0.028 ** | 0.030 *** | 0.23 | 1.84 | [0.260] | [0.193] |
| (0.014) | (0.056) | (0.010) | (0.044) | (0.009) | (0.012) | (0.006) | ||||||
| Veracruz | EGARCH | 0.005 | -0.357 *** | -0.842 *** | -0.155 ** | -0.027 *** | -0.009 | 0.035 *** | 0.84 | 1.89 | [0.272] | [0.756] |
| (0.015) | (0.001) | (0.009) | (0.075) | (0.010) | (0.013) | (0.003) | ||||||
| Yucatán | GARCH | 0.022 | -0.114 | -0.515 *** | 0.680 *** | 0.001 | 0.028 * | -0.065 *** | 0.91 | 2.0 | [0.255] | [0.733] |
| (0.032) | (0.079) | (0.000) | (0.154) | (0.019) | (0.017) | (0.012) | ||||||
| Zacatecas | GARCH | -0.117 | 0.404 *** | -0.111 *** | -0.501 ** | 0.097 *** | 0.155 *** | -0.124 ** | 0.86 | 1.75 | [0.171] | [0.691] |
| (0.073) | (0.130) | (0.021) | (0.250) | (0.022) | (0.051) | (0.054) |
Notas: los superíndices ***, ** y * indican rechazo de la hipótesis nula al 1%, 5% y 10%, respectivamente. Errores estándar entre paréntesis y p-values entre corchetes. DW = Durbin-Watson, J-B = prueba Jarque-Bera de normalidad y ARCH = prueba ji-cuadrada de homocedasticidad de los residuos.
Fuente: elaboración propia.
Entre los resultados a nivel estatal, se desprende que hay un ajuste aceptable. En 23 estados el valor R2 está por encima del 50%, en 13 es superior al 80% y solo en unas cuantas entidades se sitúa por debajo del 30%. Más importante, la calibración de las regresiones por entidad federativa no presenta problemas de correlación serial. El Durbin-Watson2 se halla en valores válidos, aunque para Guerrero, Michoacán, Quintana Roo y Sonora es relativamente más elevado, pero a niveles que no representan todavía un problema de correlación. Los residuos tienen distribución normal (excepto en Tamaulipas) y la prueba ARCH no rechaza la hipótesis nula de que los residuos estimados son ruido blanco (con excepción de Campeche). Por tanto, se puede hacer inferencia de las relaciones estimadas.
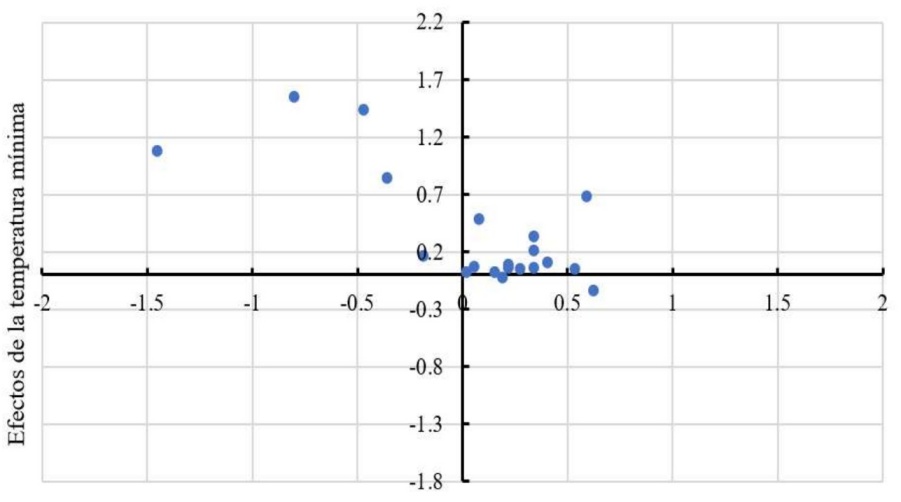
Una manera de abordar los resultados para tener una mejor comprensión de los impactos regionales es agrupando los efectos estimados en un plano cartesiano de cuatro cuadrantes. Se busca saber si la magnitud de los impactos de las temperaturas, por ejemplo, forma algún patrón característico. Si realmente las temperaturas se están elevando, como se afirma desde la propuesta del cambio climático y como señalan los datos empíricos, entonces este aumento debe incidir positivamente en la demanda de energía eléctrica.
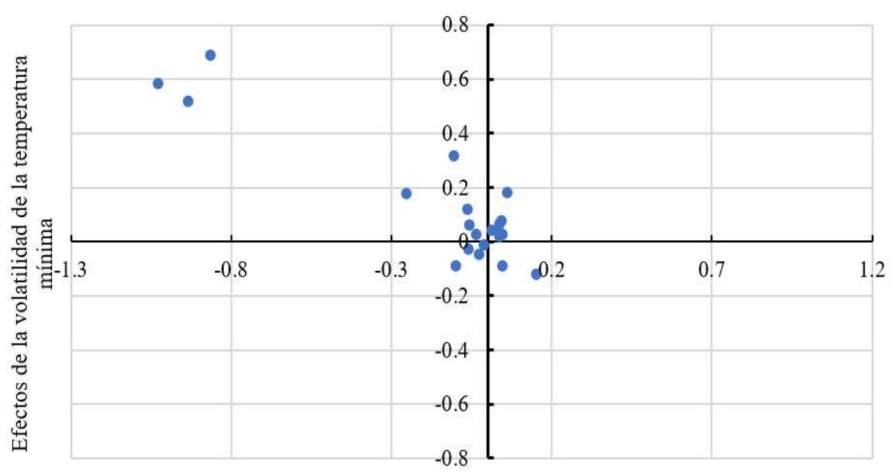
Por tanto, desde un esquema gráfico se realizan dos ejercicios de agrupamiento. En el primero se relacionan los niveles de las temperaturas máxima (eje de las abscisas) y mínima (eje de las ordenadas) y, en el segundo, sus volatilidades. Si las magnitudes estimadas se acomodan principalmente en el cuadrante I (+, +), entonces ambas temperaturas aumentan el consumo de electricidad.3 El cuadrante II sitúa los casos en los que la temperatura mínima es un factor que aumenta el consumo de electricidad combinado con una disminución desde la temperatura máxima. La misma combinación de temperaturas define al cuadrante IV, pero con los signos contrarios. Desde luego, las observaciones del cuadrante III (-,-) podrían ser evidencia en contra de la hipótesis planteada, pero recordemos que los climas templados podrían promediar efectos ambiguos. Ambos ejercicios se realizan solo con los coeficientes estimados que resultaron estadísticamente significativos del cuadro 4. No se consideran los casos no significativos.
La gráfica 1 reproduce el primero de los ejercicios. La evidencia gráfica apoya la hipótesis; la ausencia de registros en el cuadrante III se combina con una mayoría de casos localizados en el cuadrante I. Aún más, el cuadrante II presenta cinco eventos que corresponden a estados donde únicamente la temperatura mínima (y no la máxima) constituye un factor de mayor riesgo para el consumo de electricidad. Sin embargo, los casos más interesantes son aquellos que estimaron un efecto positivo, ya que tienden a intensificar la demanda de electricidad. Dentro de las temperaturas máximas con efectos positivos estadísticamente significativos están Aguascalientes, Baja California, Guanajuato, Michoacán y Morelos. En los estados de este grupo resulta conveniente vigilar el suministro de energía eléctrica en temporadas de calor extremo, principalmente. A esta muestra se unen los estados presentes en el cuadrante IV de la gráfica 1 (Ciudad de México y San Luis Potosí). Dentro de las temperaturas mínimas con efectos sobre la demanda de electricidad se hallan también cinco entidades: Coahuila, Chiapas, Nuevo León, Sonora y Yucatán. En este caso se debe planear el suministro de energía eléctrica especialmente en temporadas de frío extremo. A este grupo se unen los integrantes del cuadrante II de la gráfica 1: Baja California Sur, Campeche, Oaxaca, Tabasco y Veracruz.
Fuente: elaboración propia.
Gráfica 1 Distribución gráfica de los efectos de las temperaturas (coeficientes estimados)
Para las entidades ubicadas en el cuadrante I, donde ambas, máxima y mínima, son factor de riesgo, es necesario un mayor control del suministro eléctrico tanto en temporadas de frío como de calor extremo. Cambios en los niveles de las temperaturas afectan, principalmente, a Colima, Chihuahua, Durango, Hidalgo, Jalisco, Estado de México, Nayarit, Puebla, Querétaro, Quintana Roo, Tamaulipas, Tlaxcala y Zacatecas.
En la gráfica 2 se muestran los coeficientes estimados de los indicadores de volatilidad (segundo ejercicio). En este caso sí hay registros dentro del cuadrante III, aunque se hallan muy cerca del origen. Entonces, para Colima, Nayarit, Tabasco y Tlaxcala, la volatilidad de las temperaturas no constituye factor de riesgo en la demanda de electricidad. Sin embargo, la mayoría de los datos se concentra en los cuadrantes I y II, lo que apoya la hipótesis de que las volatilidades elevan la demanda de electricidad. Son estados con mayores fluctuaciones de las temperaturas y, por tanto, constituyen mayor incertidumbre para la planeación del suministro eléctrico. Estos estados son los que en el cuadro 4 tienen signo positivo y significativo en la volatilidad de ambas temperaturas: Ciudad de México, Guerrero, Estado de México, Morelos, Oaxaca, Querétaro y Quintana Roo.
Fuente: elaboración propia.
Gráfica 2 Distribución de los efectos de las volatilidades de las temperaturas (coeficientes estimados)
En los casos del cuadrante II, la volatilidad de las temperaturas mínimas es el factor de riesgo dominante. En el cuadro 4 corresponden a los estados que presentan un coeficiente estimado positivo y estadísticamente significativo del coeficiente V Tmin: Aguascalientes, Baja California Sur, Coahuila, Michoacán, San Luis Potosí, Sinaloa, Sonora y Tamaulipas. Finalmente, en Colima, Nayarit, Tabasco y Tlaxcala, las volatilidades de las temperaturas comparadas son de menor riesgo; de acuerdo con el signo negativo, reducen la demanda de electricidad (cuadrante IV).
El balance de riesgos provocados por los cambios de las temperaturas máximas y mínimas en el consumo de electricidad es que las temperaturas frías (o mínimas) constituyen un factor de mayor riesgo al estar presentes en una mayor cantidad de estados que las temperaturas calientes (o máximas). Por otro lado, si para cada entidad se contabiliza el número de estimaciones positivas y estadísticamente significativas de los cuatro impactos de temperaturas, se destaca que los cuatro coeficientes son positivos y significativos en el Estado de México, Querétaro, Quintana Roo y Zacatecas. En otras ocho entidades se tiene significancia en tres de los cuatro determinantes climáticos.
Finalmente, el desarrollo económico es factor explicativo del cambio en el consumo de electricidad en 15 entidades, tanto de forma positiva como negativa. A diferencia de las temperaturas, aquí los signos no necesariamente implican mayor riesgo porque la dirección del impacto neto depende del nivel de desarrollo (Tena et al., 2019; Ogbeide-Osaretin y Orhewere, 2022). Además, la volatilidad del desarrollo económico es factor de influencia en 26 de los 32 estados. Esto prueba, al igual que en otros países, que los cambios en el desarrollo económico están vinculados con la demanda de electricidad (Burney, 1995; Wolde-Rufael, 2006; Yoo y Kwak, 2010; Gómez y Rodríguez, 2015; Karanfil y Li, 2015).
5. Conclusiones
Los aumentos en el consumo de energía eléctrica están asociados con cambios en las temperaturas. El desarrollo económico es también un factor de gran influencia, cuyos efectos dependen del nivel de desarrollo regional. Mientras que la volatilidad de la temperatura mínima es factor de mayor riesgo para el sistema eléctrico que la volatilidad de la temperatura máxima, por dos razones. En primer lugar, el signo estimado de la volatilidad de la temperatura mínima fue positivo y altamente significativo en 20 estados, mientras que solo en 10 estados fue así con la volatilidad de la temperatura máxima. Un impacto positivo de la volatilidad de una variable es señal de que esta incide en la incertidumbre y riesgo de la variable dependiente, el consumo de electricidad. En segundo lugar, al ubicar el análisis solo en los coeficientes significativos, la volatilidad de la temperatura mínima fue mayor a la de la temperatura máxima en 18 de 24 casos. Además, el riesgo implicado por las temperaturas mínimas se acentúa en las regiones de climas más extremos.
De este modo, se aporta evidencia de que los cambios en las temperaturas y el aumento de sus volatilidades elevan el consumo de electricidad, en un contexto donde la magnitud de esta relación varía en función de las características climáticas de las regiones.
El aumento de las temperaturas es señal inequívoca del calentamiento global, pero la diferente magnitud de sus efectos en el consumo de electricidad en cada estado del país implica que el calentamiento global no se distribuye uniformemente entre las regiones de México. Hay regiones que están siendo afectadas más rápido que otras y hay regiones donde el calentamiento global impacta más que en otras. Los riesgos climáticos tienen y tendrán implicaciones importantes en el bienestar y la economía, debido a que hay costos que surgen del cambio observado en las temperaturas.
¿Por qúe la temporada de frío extremo sobresale como factor de mayor riesgo entre las regiones mexicanas, en comparación a la temporada de calor, si esta última es más agobiante y prolongada en el territorio mexicano? La explicación, de acuerdo con los resultados del modelo, es que durante las estaciones de calor se presentan temperaturas altas, pero de menor variabilidad comparativamente a las del frío, generando una demanda de consumo de energía eléctrica alta, pero más estable que la que ocurre durante la estación fría. Mientras tanto, en las temporadas de frío, la amplitud del rango de variación de las temperaturas en un día típico es mucho mayor, generando mayor inestabilidad en el consumo de energía, desencadenándose procesos cíclicos de alta fluctuación para la red eléctrica que elevan los riesgos de colapso, como las interrupciones del suministro eléctrico. De aquí que en la planeación del suministro eléctrico se deba considerar el comportamiento de la temperatura mínima como un factor inherente que se acentúa en las regiones con climas extremos.
En específico, los resultados son una guía para auxiliar en la planeación regional del suministro eléctrico, considerando aquellas regiones en las que el frío y el calor extremos inducen una mayor demanda de electricidad. Con el conocimiento de que el aumento de las temperaturas eleva la demanda de electricidad, se infiere que los estados más vulnerables al clima necesitan aumentar el presupuesto para satisfacer este servicio, afectando otros rubros de la economía y provocando potenciales efectos adversos en el crecimiento y la igualdad regional. Una política regional preocupada por la convergencia y la redistribución de recursos debe contemplar formas compensatorias por el aumento en el presupuesto del sector de la electricidad, para atenuar la desigualdad regional ocasionada por el cambio climático.
En las estimaciones se privilegia el manejo de la incertidumbre asociada al cambio climático y a la volatilidad de las temperaturas mínimas. El riesgo climático genera costos económicos incluso antes de que se experimenten cambios tangibles en el clima. Por ejemplo, los hogares y las empresas pueden tomar decisiones de inversión o de consumo basadas en la expectativa de futuros eventos climáticos inciertos. Esta incertidumbre podría influir en las decisiones de inversión, producción y gasto, lo que a su vez afectaría la economía en términos de crecimiento, empleo y bienestar general (Mumtaz y Alessandri, 2021). Los resultados llevan a comprender la forma en la que estas variables se relacionan entre sí. Esto es clave para la formulación de políticas públicas, la planificación empresarial y la toma de decisiones tanto de hogares como de empresas en un estilo de vida contemporáneo que depende altamente de la energía eléctrica.
Comprender las interrelaciones de estas variables es fundamental en la formulación de políticas públicas, en la planificación empresarial y en la toma de decisiones individuales, ya que vivimos en un mundo muy interconectado y dependiente de la energía.
Una restricción de este trabajo es que no se aprovecha el análisis en términos de la cantidad de riesgo que se puede extraer desde las medidas de los coeficientes alfa y beta de los modelos GARCH, ya que el interés fue diferente, pero es una línea que queda abierta para futuros trabajos. Tampoco se hace diferencia de los impactos en función del sector de consumo: industrial, comercial, doméstico, agrícola, etc., lo que podría dejar conclusiones más finas. Otra línea atractiva es investigar si las regiones mexicanas pueden crecer cuidando el medio ambiente. Ante los compromisos internacionales de cambiar paulatinamente a energías limpias, no está claro cómo el uso de estas nuevas tecnologías afectará el crecimiento económico y los precios de la energía. Otra idea es replicar metodologías que consideren las regiones en conjunto, como en un panel, o en forma multivariada, que complementen la visión desarrollada en esta investigación.

