


 nueva página del texto (beta)
 Español (pdf)
 Artículo en XML
 Referencias del artículo

 Traducción automática
 Enviar artículo por email
 Citado por SciELO
 Similares en
SciELO

 Permalink

1. Introducción
De acuerdo con autores como Rodrik (2008, 2022) y Ros (2013), el avance en los niveles de desarrollo se encuentra estrechamente relacionado con la expansión de la producción y la productividad del sector industrial, en buena medida porque es el proveedor, real y potencial, de la mayor parte de la producción de bienes transables o exportables de una economía.
Rada y Schiavone (2025) y Tregenna (2009) sostienen que la producción, el empleo y la productividad industriales tienen distintos efectos en la dinámica económica, por ejemplo, la producción industrial puede arrastrar al resto de la economía al demandar insumos y proveer bienes de capital a otros sectores de la producción económica; por su parte, el empleo es clave en la distribución del ingreso, pues los empleos en el sector industrial suelen ser los de más altos salarios y contribuyen a que la participación de los salarios en el producto interno bruto (PIB) aumente; finalmente, la productividad suele identificarse como un elemento clave para la innovación, tanto de productos como de procesos productivos, que redunda en mejoras en los niveles de ingreso (Cruz, 2010).
En relación con lo anterior, puede afirmarse que, durante las últimas cuatro décadas, la economía mexicana ha desarrollado una dinámica de desaceleración y estancamiento entre la producción y la productividad industriales. Kaldor (1968) planteó que las bajas tasas de crecimiento de la producción y de la productividad pueden alimentarse mutuamente, provocando efectos negativos en el desarrollo económico. No obstante, Kaldor planteó esto en el caso específico de la industria manufacturera. Por su parte, Ros (2014) generaliza lo planteado por Kaldor para el agregado del sector industrial y converge a las mismas conclusiones que Kaldor. En este sentido, este trabajo explora las alternativas de política económica que puedan romper la dinámica industrial negativa presente en la economía mexicana y revertirla hacia una dinámica positiva.
En concreto, se exploran la magnitud y el signo de los efectos de tres variables macroeconómicas que, en la literatura especializada en crecimiento económico, se identifican como factores que pueden estimular la producción y la productividad industriales: la apertura comercial, un tipo de cambio real competitivo y estable y la inversión pública. Cada uno de estos tres elementos, teóricamente, puede generar impulsos en la dinámica industrial. Por lo tanto, el objetivo de este trabajo se describe en dos direcciones. Primero, se analizan teóricamente los canales de causalidad mediante los cuales cada una de estas tres variables puede influir en la dinámica industrial. Segundo, se estiman los efectos de largo plazo del tipo de cambio real, el coeficiente de apertura comercial y la inversión pública sobre el valor agregado y la productividad del sector industrial para la economía mexicana entre 1971 y 2024; en dicha estimación se incorpora el efecto de un cambio estructural presente en la economía mexicana a partir de la firma del Tratado de Libre Comercio de América del Norte (TLCAN), lo cual alteró la dimensión de los efectos de estas tres variables en la dinámica industrial.
Con base en los argumentos teóricos revisados, se plantea la hipótesis de que el tipo de cambio real competitivo y la inversión pública ejercen efectos positivos sobre la producción y la productividad industrial a largo plazo. Asimismo, se plantea que los efectos de la apertura comercial dependen de las características estructurales de la economía y, por tanto, pueden diferir entre la producción y la productividad industriales. Finalmente, se espera que la entrada en vigor del TLCAN haya modificado la naturaleza e intensidad de dichas relaciones a largo plazo.
El trabajo está organizado en cuatro secciones, incluida esta introducción. En el siguiente apartado se evalúan los aspectos teóricos que sustentan la relación entre, por un lado, la apertura comercial, un tipo de cambio competitivo y la inversión pública, y, por otro lado, la dinámica industrial. Enseguida, se evalúan empíricamente los efectos de estas tres variables sobre el valor agregado y la productividad industrial de la economía mexicana entre 1971 y 2024. Finalmente, se presentan algunas consideraciones.
2. Dinámica industrial: consideraciones teóricas
La expansión del sector industrial, en general, se ha estudiado en el marco de la denominada política industrial. Durante las décadas de 1960 y 1970, el enfoque de política económica que imperaba en la economía mexicana dio lugar a la intervención directa del gobierno, con el objetivo de promover la industrialización de la estructura productiva mexicana, principalmente mediante subsidios y políticas proteccionistas (Moreno-Brid y Ros, 2010; Ocampo y Ros, 2012). Posteriormente, con la implementación de políticas de liberalización económica, el Estado redujo su papel en la conducción de la actividad económica en favor de un enfoque centrado en la estabilización macroeconómica. Este viraje descansó en la premisa de que la apertura comercial y la integración a los mercados internacionales de bienes y capital serían suficientes para inducir mejoras en la eficiencia y la especialización productiva y, con ello, impulsar el crecimiento y el desarrollo económicos.
La experiencia de la economía mexicana, en ausencia de política industrial, ofrece una muestra de la relevancia de estudiar alternativas que puedan romper la dinámica de desaceleración y estancamiento entre la producción y la productividad industriales. Por tal razón, en las siguientes líneas se discutirán los principales argumentos teóricos relacionados con los efectos de tres variables señaladas como determinantes de la dinámica industrial: el tipo de cambio, la apertura comercial y la inversión pública.
2.1. Efectos expansivos y contractivos de un tipo de cambio competitivo
Frenkel y Ros (2006) y Frenkel (2008) argumentan sobre tres mecanismos mediante los cuales el tipo de cambio tiene un impacto positivo en la actividad económica, especialmente en el sector industrial, pues este es el principal proveedor de la producción transable, es decir, la producción susceptible de ser comerciada en los mercados internacionales.
El primer mecanismo mencionado por estos autores es el contenido en el llamado canal macroeconómico o canal de los efectos keynesianos tradicionales. La idea central es que un tipo de cambio más alto disminuye el precio relativo de las exportaciones, por lo que, mientras se cumpla la condición Marshall-Lerner, es decir, que la suma de las elasticidades-precio de la demanda de exportaciones e importaciones sea mayor que la unidad, habría un efecto positivo en la balanza comercial, la demanda y la producción agregadas. La expansión no estaría limitada a la producción exportable, sino que, a través del efecto multiplicador, también se expandiría el sector no transable.
Los dos mecanismos restantes se centran en el efecto del tipo de cambio sobre los costos laborales. Supongamos, por ejemplo, el caso de una empresa exportadora que paga salarios en moneda nacional, pero recibe ingresos por exportación denominados en dólares. Entonces, una elevación del tipo de cambio implicaría que se destinaría una menor proporción de los ingresos por exportación a cubrir los costos laborales. Por lo tanto, este segundo mecanismo incentiva a las empresas exportadoras a utilizar tecnologías de producción intensivas en trabajo, lo que puede tener un efecto negativo en los niveles de desempleo o subempleo. Este mecanismo implica relaciones de largo plazo, pues requiere que el tipo de cambio se mantenga en un nivel competitivo hasta que las empresas consideren un cambio en su tecnología de producción, por consiguiente, el nivel del tipo de cambio debe ser el resultado de una política activa, más que un resultado de fluctuaciones de mercado, pues estas pueden interpretarse como pasajeras, lo que reduce los incentivos para reconsiderar la tecnología de producción. Tanto Kaldor (1968) como Ros (2014) sostienen la presencia de rendimientos crecientes en el sector industrial, lo que implica que, a mayor empleo, mayor productividad; por lo tanto, a través de esta relación, el tipo de cambio real también podría contribuir a romper la dinámica de desaceleración y estancamiento entre la producción y la productividad industriales.
Finalmente, un tercer mecanismo mediante el cual el tipo de cambio puede incidir positivamente en la dinámica industrial consiste en los incentivos que este genera para la acumulación de capital. Este mecanismo se sustenta en la idea de que la inversión responde positivamente al margen de beneficios. En este sentido, si una depreciación del tipo de cambio reduce el costo laboral, en términos de ingresos en divisas de las empresas exportadoras, también disminuye la relación salario-producto, eleva la tasa de beneficios y estimula la acumulación de capital en el sector transable de la economía. De este modo, la acumulación de capital puede activar un proceso de expansión con rendimientos crecientes, elevando simultáneamente la producción y la productividad del sector industrial.
De acuerdo con Rodrik (2008), una asignación de los recursos productivos que favorece al sector no transable de la economía, que incluye al sector informal, con frecuencia se asocia con un pobre desempeño en crecimiento y desarrollo económicos. Indica, además, que, principalmente en las economías en desarrollo, pueden existir fallas de mercado que provoquen una asignación ineficiente de recursos productivos y conduzcan a la economía a trampas de pobreza. En este sentido, coincidiendo con Frenkel y Ros (2006), sostiene que un tipo de cambio competitivo puede contribuir, al elevar la rentabilidad del sector transable, a corregir estas fallas de mercado e incentivar la producción, el empleo, la acumulación de capital y, como consecuencia, la productividad en el sector industrial-exportador.
En contraste con los mecanismos previamente discutidos, también existen argumentos que establecen las limitaciones de una estrategia basada en un tipo de cambio competitivo. Kaldor (1978) advierte que sus efectos expansivos se ven limitados por sus implicaciones redistributivas, es decir, por el crecimiento de los beneficios y la caída de los salarios como proporción del ingreso. En particular, una depreciación del tipo de cambio, al reducir los costos laborales unitarios en el sector transable, tiende a disminuir la participación salarial en el ingreso. Como menciona Ibarra (2008), este efecto puede tener consecuencias contractivas sobre la demanda agregada, dado que los trabajadores presentan una mayor propensión marginal a consumir que los empresarios; por lo tanto, una mayor participación de los beneficios se traduce en un incremento del ahorro y una reducción del consumo. Asimismo, la pérdida de poder adquisitivo derivada del encarecimiento de los bienes importados -especialmente aquellos que integran la canasta básica- puede generar presiones salariales que, eventualmente, compensen la reducción inicial de los costos laborales.
En consecuencia, un tipo de cambio competitivo puede aumentar el nivel de empleo, pero al mismo tiempo puede contraer la participación de los salarios en el ingreso agregado, debilitar la demanda agregada de consumo y reducir el poder adquisitivo de los trabajadores, con lo que habría una presión para que los salarios aumenten y, en consecuencia, se obstruyan los efectos de los mecanismos antes expuestos, especialmente los relacionados con el uso de tecnologías de producción intensivas en trabajo y con el estímulo a la acumulación de capital.
Por otra parte, de acuerdo con Díaz Alejandro (1963) y Krugman y Taylor (1978), un efecto potencialmente contractivo de una depreciación del tipo de cambio es el encarecimiento del servicio de la deuda denominada en dólares. No obstante, este efecto depende de la disponibilidad de divisas en la economía, en la medida en que los ingresos en moneda extranjera permitan cumplir dichas obligaciones.
Frenkel y Ros (2006) sostienen que, aunque los efectos contractivos pueden presentarse, el efecto neto de una depreciación del tipo de cambio sobre la demanda agregada, la producción y el empleo tiende a ser positivo. No obstante, la magnitud de estos efectos depende del entorno macroeconómico, en particular de la orientación de la política fiscal y de las condiciones monetarias, que pueden amplificar o atenuar su impacto sobre la demanda agregada.
2.2. Efectos expansivos y contractivos de la apertura comercial
De acuerdo con Das (2004, citado por Cruz, 2007), la literatura sobre comercio internacional reconoce que la globalización puede generar oportunidades de crecimiento y desarrollo, aunque sus efectos no son automáticos, sino que dependen de las condiciones específicas de cada economía. En contraste, los enfoques que promueven la liberalización comercial sostienen que la globalización constituye un mecanismo central para impulsar el crecimiento y reducir la pobreza, en la medida en que el libre flujo de bienes y capital genera efectos expansivos sobre la producción y el empleo. Bajo esta perspectiva, la eliminación de barreras comerciales y financieras es una condición suficiente para aprovechar los beneficios del comercio internacional (Cruz, 2007), por lo que la preparación de las economías se reduce esencialmente a su apertura.
Adicionalmente, se plantea que los países deben insertarse en el mercado internacional mediante la especialización en aquellos bienes en los que poseen ventajas comparativas, lo que les permite, a través del intercambio, acceder a bienes cuyo costo de oportunidad sería elevado en la producción nacional. Asimismo, se argumenta que el libre comercio puede mejorar el bienestar al facilitar el acceso a insumos más baratos para consumidores y empresas, independientemente de su origen.
Teoremas como los de Heckscher-Ohlin, Stolper-Samuelson, Rybczynski y el de equiparación de remuneraciones sostienen que los países deben especializarse en la producción y exportación de bienes que utilizan intensivamente el factor de producción relativamente abundante. En este marco, el comercio exterior eleva la rentabilidad de dicho factor, incentiva su expansión y amplía la capacidad productiva exportable. Bajo estos supuestos, el resultado de largo plazo implicaría la convergencia de las remuneraciones de los factores entre países. En suma, la eliminación de restricciones al comercio permite que los precios relativos reflejen los costos de los factores y, con ello, se logre una asignación eficiente de los recursos, lo que favorece la expansión de la producción y de la productividad (Singh, 1994).
De acuerdo con Romero, Puyana y Dieck (2005), el libre comercio puede estimular la innovación y el crecimiento al ampliar el mercado de las empresas. Asimismo, la apertura facilita la difusión internacional del conocimiento, al permitir que los avances tecnológicos generados en distintos países sean incorporados por otros agentes económicos.
No obstante, de acuerdo con Pérez-Caldentey y Ali (2007), el principio de la ventaja comparativa sólo es adecuado cuando se aplica a economías de trueque, con pleno empleo y con información completa y perfecta, lo que anula la posibilidad de escenarios de incertidumbre. Desde la perspectiva de estos autores, el principio de la ventaja comparativa se sustenta en tres axiomas que no se cumplen en las economías que actualmente participan en el comercio internacional, especialmente en las economías en desarrollo. Dichos supuestos son: la neutralidad del dinero, la sustitución bruta de bienes y la ergodicidad.
En cuanto a la neutralidad del dinero, la teoría de la ventaja comparativa supone que las transacciones se determinan en términos reales, por lo que las variables monetarias no influyen en las decisiones de producción y consumo. No obstante, en la práctica el dinero no es neutro, ya que el acceso a divisas condiciona el funcionamiento de los factores productivos, independientemente de su abundancia relativa. En este sentido, la mayoría de los países que participan en el comercio internacional, al no ser emisores de la moneda de referencia en los intercambios internacionales, enfrentan una restricción externa asociada al equilibrio de la balanza de pagos, que limita su crecimiento y desarrollo (Thirlwall, 2003).
Por otra parte, la especialización basada en ventajas comparativas estáticas supone una alta sustituibilidad entre bienes en función de sus precios relativos, lo que implica el predominio del efecto sustitución sobre el efecto ingreso. Sin embargo, la evidencia empírica sugiere que el crecimiento del ingreso constituye el principal determinante de las decisiones de importación y exportación, por encima de las variaciones en los precios relativos (Pérez-Caldentey, 2015). En este contexto, la demanda de bienes de capital, tecnología e insumos intermedios presenta una baja elasticidad de sustitución, lo que condiciona la estructura productiva y limita los efectos expansivos atribuibles al comercio exterior.
Finalmente, la especialización basada en la ventaja comparativa supone un entorno ergódico en el que las economías convergen hacia un equilibrio único y globalmente estable, independiente de sus condiciones iniciales y de sus trayectorias. Bajo este supuesto, las diferencias en los niveles de desarrollo, la estructura productiva o la dotación de factores no afectan el resultado a largo plazo del comercio internacional. No obstante, Pérez-Caldentey y Alí (2007) argumentan que la realidad económica no es ergódica, por lo que la historia, las condiciones iniciales y las trayectorias de desarrollo influyen de manera decisiva en los resultados del comercio. En este contexto, las ventajas y desventajas iniciales tienden a ser acumulativas, de modo que el comercio internacional puede amplificar las brechas entre economías, en lugar de reducirlas.
En suma, los beneficios del libre comercio no son automáticos, sino que dependen de la implementación de una estrategia de desarrollo diseñada y regulada por el Estado, basada en una apertura gradual y selectiva, alineada con las condiciones del aparato productivo nacional. La experiencia asiática ilustra este enfoque al combinar la liberalización comercial con políticas de protección de la industria naciente, apoyos a las exportaciones, coordinación de inversiones público-privadas y regulación de los flujos de capital. Estos elementos contribuyeron a sentar las bases para que la apertura comercial impulsara la expansión de la producción interna (Chang, 1993). En este sentido, como menciona Cruz (2007), el libre comercio debe entenderse como la meta, no como el punto de partida.
Esta perspectiva ha cobrado una relevancia renovada en años recientes. La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD, 2024) indica que, en un contexto caracterizado por tensiones geopolíticas, cambios tecnológicos acelerados y procesos de relocalización productiva, la apertura comercial por sí sola no garantiza el fortalecimiento de las capacidades productivas nacionales. Por el contrario, los beneficios del comercio internacional dependen de la capacidad de los países para complementar su inserción externa con políticas industriales, tecnológicas y de inversión orientadas a promover la transformación estructural y el incremento de la productividad.
Moreno-Brid y Pérez-Caldentey (2003) argumentan que en las economías de Centroamérica el crecimiento asociado a la apertura comercial ha sido inferior al observado bajo el modelo de sustitución de importaciones. Este resultado se sustenta en la idea de que, a largo plazo, ninguna economía puede expandirse por encima de su capacidad para financiar sus importaciones. En este sentido, los efectos de la apertura dependen de la relación entre las elasticidades-ingreso de exportaciones e importaciones. En particular, la liberalización comercial sólo tendrá efectos expansivos si la primera supera a la segunda; de lo contrario, la apertura puede generar presiones externas que limiten el crecimiento y profundicen la brecha de ingreso respecto a otras economías.
2.3. Efectos expansivos y contractivos de la inversión pública
De acuerdo con Kaldor (1968), la expansión del sector industrial, en particular de la producción manufacturera, está determinada tanto por factores de demanda como de oferta. Desde el lado de la demanda, la inversión actúa como un componente autónomo que impulsa la actividad industrial al generar demanda de sus propios productos. Asimismo, los bienes industriales presentan una elevada elasticidad-ingreso, especialmente en economías de ingresos medios y altos, lo que refuerza su carácter dinámico (Rowthorn y Ramaswamy, 1999). En este contexto, un aumento autónomo de la inversión pública puede activar un proceso de expansión en el sector, contribuyendo a revertir la dinámica de estancamiento entre la producción y la productividad.
El efecto expansivo de la inversión pública, en combinación con la elevada elasticidad de la demanda de bienes industriales, puede activar un proceso de expansión acumulativa. En particular, al incrementar la demanda y la producción industrial, la inversión pública impulsa el ingreso, lo que, a su vez, retroalimenta la demanda de estos bienes. En presencia de rendimientos crecientes, este mecanismo puede sostener una dinámica de crecimiento que contribuya a romper procesos de desaceleración y de estancamiento (Young, 1928).
Por otro lado, Moudud (2000) advierte que la acumulación de capital -o gasto de inversión- tiene la capacidad de estimular simultáneamente la oferta y la demanda agregadas. En este sentido, una expansión autónoma de la inversión pública puede elevar la capacidad productiva y exportadora, al tiempo que activa otras fuentes de demanda, como la inversión privada, el consumo y las exportaciones. De este modo, la inversión pública puede desempeñar un papel catalizador para acelerar el crecimiento industrial.
En suma, un impulso inicial derivado de la inversión pública puede activar un proceso de expansión acumulativa, sustentado en las características propias de la producción industrial -alta elasticidad de la demanda y rendimientos crecientes-, lo que permite la ampliación sostenida tanto del mercado interno como del externo. En este marco, las exportaciones constituyen más bien una consecuencia de la estrategia de desarrollo impulsada por el Estado; es decir, representan la meta, no el punto de partida del proceso de crecimiento (Cruz, 2007).
En contraste, a partir de las experiencias de endeudamiento tras la crisis financiera global de 2007-2008, una parte importante del debate de política económica se orientó hacia la implementación de medidas de austeridad y de consolidación fiscal. Desde esta perspectiva, la estabilidad macroeconómica -basada en el equilibrio fiscal- se concibe como condición suficiente para que la inversión privada impulse el crecimiento, aun a costa de una contracción del gasto y de la inversión públicos (Giavazzi y Pagano, 1996; Perotti, 1996). No obstante, la evidencia empírica muestra que estas políticas no sólo profundizaron la crisis en varias economías europeas, sino que tampoco lograron contener el aumento de la deuda pública (Gechert, 2015; Gechert, Horn y Paetz, 2017). En respuesta, una amplia literatura ha enfatizado la necesidad de reactivar una política fiscal activa, centrada en la acumulación de capital público y en el desarrollo de infraestructura productiva, destacando el papel de la inversión pública como instrumento para dinamizar la demanda agregada y sostener la actividad económica, especialmente en contextos de recesión o estancamiento (Arestis y Sawyer, 2006, 2010; Arestis, 2009, 2012; Arestis y De Antoni, 2009; Sawyer, 2009; Pelagidis y Desli, 2004; McCausland y Thedossiou, 2016; Konzelmann, 2014).
Este renovado interés por la intervención pública también se observa tanto en organismos internacionales como en la literatura reciente sobre desarrollo productivo. Millot y Rawdanowicz (2023) documentan el resurgimiento de las políticas industriales en un amplio conjunto de economías, impulsado por la necesidad de fortalecer la resiliencia de las cadenas productivas, promover la innovación tecnológica y enfrentar nuevos desafíos derivados de la competencia internacional. En este contexto, la inversión pública adquiere un papel estratégico al contribuir al desarrollo de la infraestructura, de las capacidades productivas y de los procesos de transformación estructural.
3. Dinámica industrial: consideraciones empíricas en la economía mexicana
El objetivo de este apartado es analizar los hechos estilizados de la relación entre el tipo de cambio real, la apertura comercial y la inversión pública, y la producción y la productividad industrial en la economía mexicana. Asimismo, se busca evaluar empíricamente si estas variables pueden contribuir a revertir la dinámica de desaceleración del desempeño industrial.
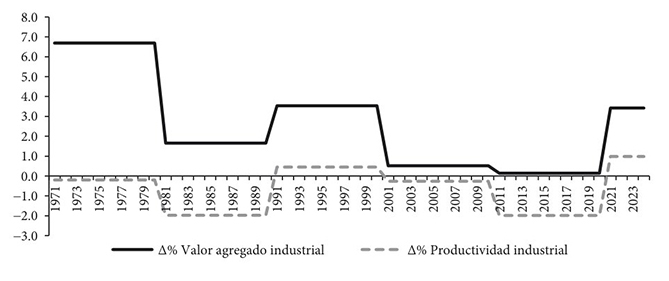
La gráfica 1 presenta las tasas de crecimiento del valor agregado y de la productividad industrial. Ambas series muestran un comportamiento estrechamente vinculado, de modo que las desaceleraciones en la producción suelen ir acompañadas de reducciones de la productividad. Este patrón sugiere la presencia de una dinámica conjunta que podría verse influida por factores macroeconómicos como los analizados en la sección anterior.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del Instituto Nacional de Estadística y Geografía (INEGI, 2026) y Kruse et al. (2022).
Gráfica 1. Tasas de crecimiento del valor agregado y de la productividad industrial en México, 1971-2024
A partir de estos hechos estilizados, se examina la evolución de las variables en el periodo 1971-2024. Posteriormente, se presentan los resultados de las estimaciones econométricas orientadas a identificar las relaciones de largo plazo entre la producción y la productividad industrial, con el tipo de cambio real, la apertura comercial y la inversión pública.
3.1. Evolución del valor agregado y la productividad industriales y su relación con variables macroeconómicas
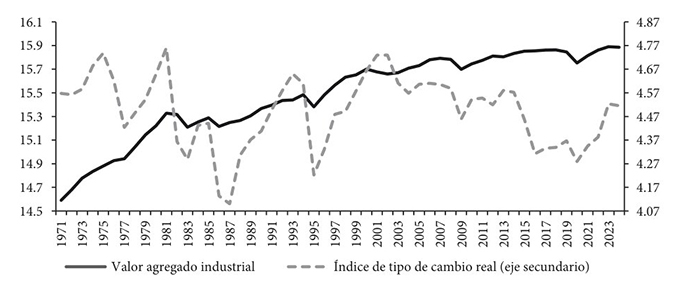
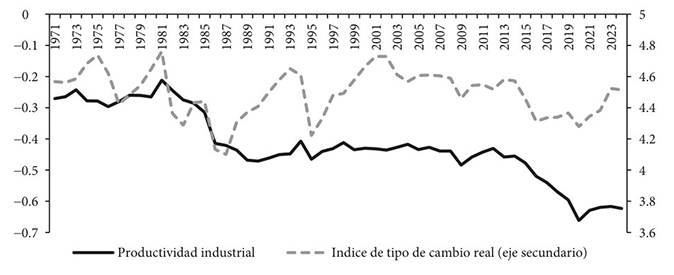
Las gráficas 2 y 3 presentan la evolución del valor agregado y de la productividad industrial en relación con el tipo de cambio real en México durante el periodo 1971-2024.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022).
Gráfica 2 Valor agregado industrial e índice de tipo de cambio real de México, 1971-2024 (logaritmos)
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022).
Gráfica 3 Productividad industrial e índice de tipo de cambio real de México, 1971-2024 (logaritmos)
En la gráfica 2 se observa que, mientras el valor agregado industrial sigue una tendencia creciente, el tipo de cambio real presenta un comportamiento más volátil, sin una relación aparente de comovimiento entre ambas series. El coeficiente de correlación (-0.07) indica una asociación débil entre estas variables.
En la gráfica 3 se observa la dinámica que han seguido la productividad y el tipo de cambio real. Ambas series muestran una ligera tendencia descendente en los últimos años del periodo considerado. En este caso, el coeficiente de correlación es de 0.33. En suma, la evidencia descriptiva sugiere que el tipo de cambio real probablemente influye más en la productividad laboral industrial que en la producción industrial.
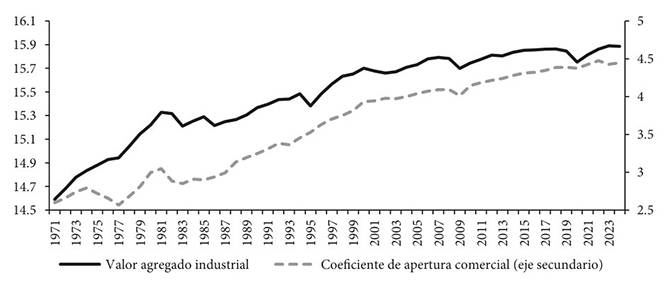
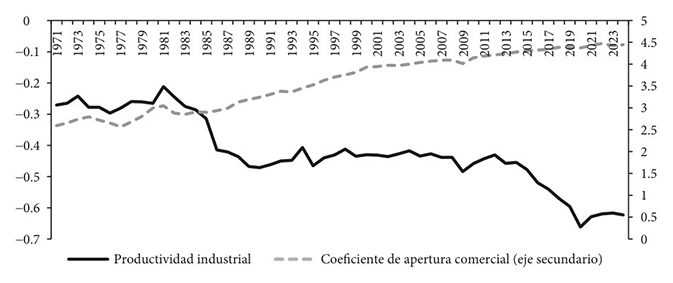
Las gráficas 4 y 5 presentan la evolución del valor agregado, de la productividad industrial y del coeficiente de apertura comercial. Este último se define como la suma de exportaciones e importaciones, expresada como proporción del PIB, y permite aproximar el grado de vinculación de la economía con el sector externo.
En la gráfica 4 se observa que el valor agregado industrial y la apertura comercial siguen trayectorias ascendentes a lo largo del periodo, lo que se traduce en un alto coeficiente de correlación (0.95). No obstante, esta asociación debe interpretarse con cautela, ya que podría reflejar tendencias comunes más que una relación causal directa entre ambas variables.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022).
Gráfica 4 Valor agregado industrial y coeficiente de apertura comercial en México, 1971-2024 (logaritmos)
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022).
Gráfica 5 Productividad industrial y coeficiente de apertura comercial en México, 1971-2024 (logaritmos)
Por su parte, la gráfica 5 exhibe la relación entre la apertura comercial y la productividad industrial. A diferencia del caso anterior, ambas series muestran trayectorias divergentes: mientras la apertura comercial aumenta de manera sostenida, la productividad industrial presenta una tendencia decreciente. Este comportamiento se refleja en un coeficiente de correlación negativo (-0.85).
Este resultado contrasta con las predicciones de los enfoques que asocian la liberalización comercial con mejoras en la eficiencia productiva. No obstante, esta evidencia debe interpretarse como descriptiva, ya que la relación observada podría verse influida por otros factores estructurales.
En conjunto, las gráficas 4 y 5 sugieren que la apertura comercial está asociada de manera diferenciada con las dimensiones del desempeño industrial: mientras que presenta una relación positiva con la producción, su asociación con la productividad es negativa. Este contraste apunta a la posible presencia de mecanismos estructurales que afectan de manera distinta ambos indicadores.
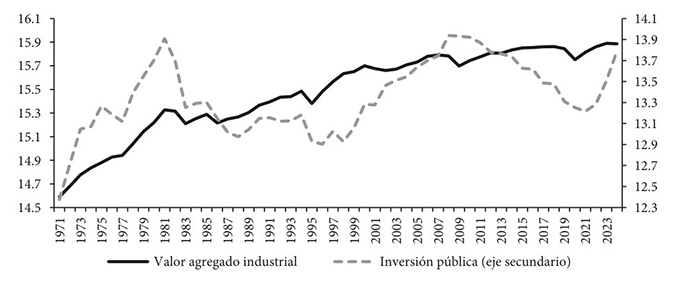
Finalmente, las gráficas 6 y 7 replican el análisis anterior para el caso de la inversión pública. En la gráfica 6 se observa que esta variable presenta un comportamiento más cíclico que el valor agregado industrial, aunque con una asociación positiva moderada (0.59). Por su parte, la relación entre la inversión pública y la productividad industrial es considerablemente más débil, con un coeficiente de correlación de -0.16.
Estos resultados sugieren que la inversión pública podría estar más vinculada a la evolución de la producción que a la productividad industrial, al menos en términos descriptivos.
Fuente: elaboración propia con base en datos del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022) y de la CEPAL (2026).
Gráfica 6 Valor agregado industrial e inversión pública en México, 1971-2024 (logaritmos)
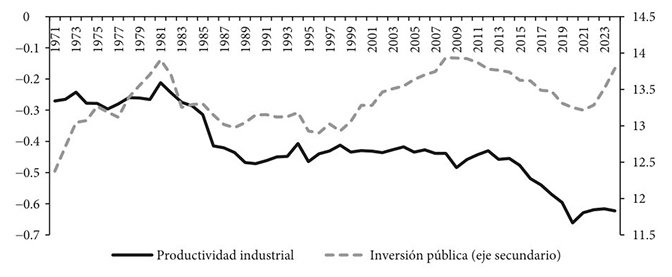
Fuente: elaboración propia con base en datos del Banco de Información Económica del INEGI (2026) y Kruse et al. (2022) y de la CEPAL (2026).
Gráfica 7 Productividad industrial e inversión pública en México, 1971-2024 (logaritmos)
Los hechos estilizados presentados anteriormente ofrecen evidencia preliminar de la relación entre la dinámica industrial y las variables analizadas. No obstante, para evaluar de manera más rigurosa estas relaciones, es necesario recurrir a un análisis econométrico que permita identificar vínculos de largo plazo entre la producción y la productividad industriales, y el tipo de cambio real, la apertura comercial y la inversión pública.
3.2. Análisis econométrico de la dinámica industrial
Con este propósito, se especifica el siguiente modelo para analizar la relación de largo plazo:
donde Y I representa la producción industrial; K U la inversión pública, medida como la formación bruta de capital fijo del sector público; TCR el índice de tipo de cambio real; CAC el coeficiente de apertura comercial, y u es un término de error. Todas las variables se expresan en logaritmos.
Cuadro 1 Pruebas de raíz unitaria de las variables en niveles
| Variables | Estadístico de prueba | |
|---|---|---|
| Dickey-Fuller aumentada | Phillips-Perron | |
| Y I | -3.29** | -3.82*** |
| ΔY I | -6.21*** | -6.18*** |
| Q I | -0.44 | -0.52 |
| ΔQ I | -7.33*** | -7.34*** |
| ΔK U | -2.34 | -2.97** |
| K U | -5.16*** | -5.07*** |
| TCR | -3.13** | -3.09** |
| ΔTCR | -7.40*** | -11.92*** |
| CAC | -0.86 | -0.89 |
| ΔCAC | -5.49 | -5.29*** |
Nota: ** y *** indican significancia estadística al 5% y 10%, respectivamente.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026), de la CEPAL (2026) y de Kruse et al. (2022).
Como paso previo, se realizan pruebas de raíz unitaria para determinar el orden de integración de las series (véase el cuadro 1). Los resultados indican que algunas variables son integradas de orden uno, I(1), mientras que otras son estacionarias en niveles, I(0).
Dado este contexto, se emplea la metodología ARDL (Autoregressive Distributed Lag) mediante el enfoque de cointegración de límites (Bounds Test Approach), que permite estimar relaciones de largo plazo en presencia de variables con distinto orden de integración y evita el problema de regresiones espurias. La elección de esta metodología se justifica por su capacidad para modelar simultáneamente las dinámicas de corto y largo plazo en muestras relativamente pequeñas.
Los resultados de la estimación del modelo ARDL se presentan en el cuadro 2. Con el objetivo de capturar posibles cambios estructurales asociados a la liberalización comercial, se incorpora una variable dicotómica que toma el valor de 0 para el periodo 1971-1994 y de 1 para el periodo 1995-2024, correspondiente al periodo del TLCAN.
La inclusión de esta variable permite evaluar si el cambio en el régimen de política comercial modificó los efectos del tipo de cambio real, de la apertura comercial y de la inversión pública sobre la dinámica industrial.
Cuadro 2 Resultados de la estimación de la ecuación [1]
| Variable dependiente: Y I | |
|---|---|
| D9524 | 2.78* (0.46) |
| K U | 0.33* (0.03) |
| K U *D9524 | -0.28* (0.03) |
| CAC | 0.77* (0.03) |
| CAC*D9524 | -0.34* (0.05) |
| TCR | -0.29* (0.08) |
| TCR*D9524 | 0.44* (0.11) |
| C | 9.92* (0.27) |
| Tipo de modelo | Con constante y sin tendencia |
| Modelo ARDL | (4, 4, 3, 4, 4, 3, 3, 4) |
| Prueba F-bounds: | |
| Estadístico F | 15.64* |
| Coeficiente de ajuste: | |
| u -1 | -0.973* (-15.08) |
| Pruebas de diagnóstico del modelo: | |
| Estadístico Jarque-Bera | 0.70 (Prob.: 0.70) |
| Prueba LM (estadístico F, 1 rezago) | 1.24 (Prob.: 0.29) |
| Prueba White (estadístico F) | 1.14 (Prob.: 0.42) |
| Prueba Ramsey RESET (Estadístico t, 1 término cuadrático) |
0.769651 (Prob.: 0.46) |
Nota: * indica significancia estadística al 1%. Errores estándar entre paréntesis. a/ La prueba de White no incluye términos cruzados. El modelo ARDL indica el número de rezagos de la variable dependiente y de las variables independientes. Un reporte completo de la estimación, incluyendo los regresores fijos, está disponible previa solicitud a los autores.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026), de la CEPAL (2026) y de Kruse et al. (2022).
El modelo estima una relación de largo plazo entre el valor agregado industrial y la apertura comercial. La elasticidad es de 0.77 para el periodo 1971-1994 y de 0.43 a partir de la implementación del TLCAN. Este resultado sugiere que, si bien la apertura comercial mantiene una asociación positiva con la producción industrial, su efecto se ha reducido en el periodo posterior a la liberalización.
Este resultado es consistente con la evolución de ambas variables. Mientras que el coeficiente de apertura comercial pasó de 31% en 1994 a 85% en 2024, la participación del valor agregado industrial en el PIB disminuyó de 36.5% a 31.2% en el mismo periodo. En este sentido, la profundización de la apertura comercial no se acompañó de un fortalecimiento proporcional de la producción industrial. En conjunto, estos elementos sugieren que la apertura comercial, por sí sola, no ha sido suficiente para revertir la dinámica de desaceleración del sector industrial.
En contraste, el tipo de cambio real muestra un cambio significativo en su relación con la producción industrial. Antes del cambio estructural, la elasticidad estimada es negativa (-0.29), mientras que en el periodo posterior se vuelve positiva (0.15), lo que indica que una depreciación del tipo de cambio real se asocia con niveles más altos de producción industrial. No obstante, desde inicios de la década de 2000, la economía mexicana ha experimentado una tendencia a la apreciación real, lo que podría haber limitado este efecto expansivo, en línea con el canal de desarrollo propuesto por Frenkel y Ros (2006).
Finalmente, la inversión pública presenta una relación positiva con el valor agregado industrial a largo plazo. La elasticidad estimada es de 0.33 antes del cambio estructural y de 0.05 en el periodo posterior, lo que sugiere una reducción significativa de su impacto. Este resultado coincide con la caída en el nivel de inversión pública, que pasó de un promedio de 5.7% del PIB entre 1971 y 1994 a 3.7% entre 1995 y 2024. En este contexto, la inversión pública continúa ejerciendo un efecto positivo, aunque más limitado, sobre la producción industrial.
A continuación, se analiza la relación entre la productividad industrial y sus determinantes macroeconómicos: el tipo de cambio real, la apertura comercial y la inversión pública:
donde QI representa la productividad industrial, definida como el valor agregado por trabajador. Los resultados de la estimación se presentan en el cuadro 3. Al igual que en el modelo anterior, se incorpora una variable dicotómica para capturar el cambio estructural asociado a la liberalización comercial.
Los resultados indican un efecto negativo de la apertura comercial sobre la productividad industrial, lo cual contrasta con las predicciones de enfoques que asocian la liberalización con mejoras en la eficiencia productiva. Dado que la productividad agregada es una media ponderada de las productividades de los distintos subsectores industriales, este resultado puede reflejar tanto una disminución de la productividad de los subsectores como cambios en la composición del empleo hacia actividades de menor productividad. En conjunto, estos hallazgos sugieren que la apertura comercial no ha actuado como un mecanismo automático para mejorar el desempeño productivo.
Cuadro 3 Resultados de la estimación de la ecuación [2]
| Variable dependiente: Q I | |
|---|---|
| D9524 | 0.70* (0.22) |
| K U | 0.14* (0.01) |
| K U *D9524 | -0.05* (0.02) |
| CAC | -0.24* (0.01) |
| TCR | 0.39* (0.03) |
| C | -3.21* (0.20) |
| Tipo de modelo | Constante restringida y sin tendencia |
| Modelo ardl | (1, 4, 4, 4, 3, 3) |
| Prueba F-bounds: | |
| Estadístico F | 21.57* |
| Coeficiente de ajuste: | |
| u -1 | -0.896* (0.064) |
| Pruebas de diagnóstico del modelo: | |
| Estadístico Jarque-Bera | 4.07 (Prob.: 0.131) |
| Prueba LM (estadístico F, 1 rezago) | 0.063459 (Prob.: 0.8037) |
| Prueba White (estadístico F) a/ | 0.846469 (Prob.: 0.6646) |
| Prueba Ramsey RESET (Estadístico t, 1 término cuadrático) |
0.502231 (Prob.: 0.6210) |
Nota: * y ** indican significancia estadística al 1% y 5%, respectivamente. Errores estándar entre paréntesis. a/ La prueba de White no incluye términos cruzados. El modelo ARDL indica el número de rezagos de la variable dependiente y de las variables independientes. Un reporte completo de la estimación, incluyendo los regresores fijos, está disponible previa solicitud a los autores.
Fuente: elaboración propia con base en datos de los World Development Indicators del Banco Mundial (2026), del Banco de Información Económica del INEGI (2026), de la CEPAL (2026) y de Kruse et al. (2022).
En cuanto al tipo de cambio real, la elasticidad estimada es de 0.39, lo que indica que una depreciación se asocia con niveles más altos de productividad industrial. Este resultado es consistente con la evolución observada en la economía mexicana, donde la apreciación real a partir de la década de 2000 coincide con un periodo de estancamiento y posterior caída de la productividad. Este comportamiento puede interpretarse a la luz de los canales de reasignación sectorial del empleo y de acumulación de capital, mediante los cuales una apreciación real reduce la rentabilidad del sector transable y limita los incentivos a la inversión y al cambio estructural.
Finalmente, la inversión pública tiene un efecto positivo sobre la productividad industrial. La elasticidad estimada es de 0.14 antes del cambio estructural y de 0.09 en el periodo posterior, lo que sugiere una disminución de su impacto. No obstante, estos resultados indican que la inversión pública continúa desempeñando un papel relevante, ya sea a través de efectos directos sobre la capacidad productiva o mediante su influencia indirecta sobre la inversión privada y la reasignación de recursos hacia actividades de mayor productividad.
4. Consideraciones finales
De acuerdo con Kaldor (1968) y Ros (2014), las economías pueden entrar en dinámicas de causación acumulativa -positivas o negativas- entre la producción y la productividad industriales, en las que el crecimiento de esta última responde al comportamiento de la primera. La evidencia en la economía mexicana sugiere la presencia de una dinámica de este tipo, caracterizada por episodios de desaceleración conjunta. En este contexto, el presente trabajo analiza, desde una perspectiva teórica y econométrica, los factores que podrían contribuir a revertir dicha trayectoria.
En particular, se examinan los efectos del tipo de cambio real, la apertura comercial y la inversión pública, variables que, desde el punto de vista teórico, pueden generar impactos tanto expansivos como contractivos. Por ello, el análisis empírico resulta fundamental para identificar qué efectos predominan en el caso mexicano. Asimismo, se incorpora un cambio estructural asociado a la implementación del TLCAN, con el fin de evaluar posibles modificaciones en las relaciones a largo plazo.
Los resultados indican que la apertura comercial mantiene una relación positiva con la producción industrial, aunque dicho efecto se debilita en el periodo posterior a la liberalización. En contraste, su relación con la productividad es negativa, lo que sugiere que la apertura no ha actuado como un mecanismo automático de mejora de la eficiencia productiva. Por su parte, el tipo de cambio real presenta efectos positivos tanto sobre la producción como sobre la productividad en el periodo posterior al cambio estructural. Finalmente, la inversión pública muestra efectos positivos en ambas dimensiones, aunque con una reducción significativa de su magnitud.
En conjunto, los resultados sugieren que el tipo de cambio real y la inversión pública constituyen instrumentos con potencial para impulsar la dinámica industrial, al incidir tanto en la producción como en la productividad. No obstante, la efectividad de estos instrumentos depende de las capacidades institucionales requeridas para su implementación y de la existencia de mecanismos de coordinación entre las políticas industrial, comercial y cambiaria, por lo que sus efectos no deben interpretarse como automáticos. Por otro lado, la apertura comercial presenta efectos diferenciados que limitan su capacidad para estimular simultáneamente la producción y la productividad industriales. En un contexto de alta integración externa, estos hallazgos apuntan a la necesidad de complementar la apertura con políticas orientadas a fortalecer la capacidad productiva y el cambio estructural mediante una combinación de política cambiaria competitiva e inversión pública estratégica.

