


 nueva página del texto (beta)
 Español (pdf)
 Artículo en XML
 Referencias del artículo

 Traducción automática
 Enviar artículo por email
 Citado por SciELO
 Similares en
SciELO

 Permalink

1. Introducción
El surgimiento y la acelerada expansión de las empresas de tecnología financiera (Fintech) han transformado la arquitectura del sistema financiero en la última década (2013-2023). El término Fintech, definido como la aplicación innovadora de tecnologías digitales para mejorar, automatizar y diversificar los servicios financieros (Schueffel, 2016; Arner et al., 2015), refleja un fenómeno disruptivo con capacidad de ampliar el acceso a productos financieros, reducir costos operativos y fomentar la innovación en el diseño de instrumentos financieros.
Si bien la literatura internacional ha documentado ampliamente el impacto de las Fintech en la inclusión financiera, la eficiencia de los mercados y la innovación, existe aún un vacío en el análisis empírico aplicado a economías emergentes, en particular a Colombia. Este país se ha consolidado como uno de los ecosistemas Fintech más dinámicos de América Latina. Sin embargo, la evidencia científica sobre sus efectos concretos es todavía incipiente. En este sentido, el presente estudio contribuye a la literatura al ofrecer un análisis cuantitativo del impacto de las Fintech sobre tres ejes estratégicos -inclusión financiera, eficiencia del mercado e innovación financiera- en el contexto colombiano, utilizando técnicas estadísticas robustas como el análisis de retornos anormales acumulados (CAR) y pruebas de diferencia de medias.
En Colombia, el ecosistema Fintech ha sido impulsado desde 2020 por un sandbox regulatorio establecido por el Ministerio de Hacienda (Decreto 1234 de 2020) y supervisado por la Superintendencia Financiera, que permite la realización de pruebas controladas de innovación financiera. Además, el Ministerio de las TIC ha estructurado planes para implementar hasta diez entornos regulatorios experimentales que incluyen al sector Fintech como prioritario. Actualmente, cursa en el Congreso el Proyecto de Ley 510 de 2025 (Colombia Fintech), cuyo objetivo es consolidar un marco normativo más robusto para la innovación financiera en el país, incluyendo aspectos como open banking, interoperabilidad de pagos y protección de datos.
En este marco regulatorio, uno de los efectos más relevantes de las Fintech es su contribución a la inclusión financiera, entendida como el acceso y uso efectivo de servicios financieros por parte de la población tradicionalmente excluida. En Colombia, barreras estructurales como la alta informalidad laboral, la baja densidad de sucursales bancarias en áreas rurales y la limitada generación de historial crediticio han restringido el acceso a productos financieros formales. Frente a ello, soluciones como billeteras digitales, neobancos, plataformas de microcréditos y sistemas de pago alternativos han demostrado un papel decisivo en la reducción de estas brechas, generando mayores niveles de bancarización, inclusión social y dinamismo económico. La justificación de este eje analítico radica en que, sin inclusión, el potencial innovador y de eficiencia de las Fintech pierde su efecto redistributivo en la sociedad.
En términos de alcance, este trabajo se basa en el análisis de una muestra de 100 empresas distribuidas en sectores clave del sistema financiero global y nacional, seleccionadas según criterios de relevancia financiera, cobertura geográfica y exposición directa o indirecta a los eventos analizados. Este enfoque permite capturar tanto el dinamismo del ecosistema colombiano como su interacción con tendencias internacionales. De este modo, el presente estudio busca responder la siguiente pregunta central: ¿Cuál es el efecto de los anuncios de innovación tecnológica por parte de entidades financieras particularmente Fintech colombianas sobre la inclusión financiera, la eficiencia del mercado y la innovación financiera en Colombia durante el periodo 2013-2023? Al responderla, se pretende aportar evidencia empírica que fortalezca la comprensión académica y regulatoria del rol estratégico de las Fintech en la transformación del sistema financiero colombiano.
2. Revisión de literatura
2.1. Evolución y definiciones del Fintech
El término Fintech, una contracción de financial technology, se refiere a la integración de tecnologías digitales en los servicios financieros tradicionales con el propósito de mejorar su eficiencia, alcance y accesibilidad. Este fenómeno ha generado un ecosistema dinámico que transforma las relaciones entre consumidores, instituciones financieras y reguladores. Según Thakor (2020), Fintech representa una disrupción en el sistema financiero tradicional al introducir modelos de negocio ágiles, apoyados en tecnologías como blockchain, big data, inteligencia artificial y plataformas digitales. Su evolución en América Latina ha sido especialmente dinámica en países como México, Brasil y Colombia, donde los marcos regulatorios han favorecido la adopción de estas tecnologías (Raza & Tursoy, 2025).
En México, por ejemplo, el ecosistema Fintech ha sido catalizado por la Ley para Regular las Instituciones de Tecnología Financiera, también conocida como Ley Fintech. Esta legislación ha contribuido a legitimar modelos de negocio innovadores como el crowdfunding, las plataformas de pagos digitales y los neobancos (Clark et al., 2025). En este contexto, la inclusión financiera se convierte en uno de los principales elementos de estas tecnologías, dado que permiten el acceso a servicios financieros a poblaciones previamente excluidas del sistema bancario formal (Plúas Troncozo et al., 2025).
2.2. Fintech e inclusión financiera
La inclusión financiera implica el acceso efectivo a productos y servicios financieros útiles y asequibles para todos los segmentos de la sociedad. Las tecnologías Fintech han desempeñado un papel crucial en la expansión de este acceso, especialmente en regiones con alta desigualdad y baja bancarización. Según el informe de MasterCard (2024), en América Latina, más del 50 % de la población adulta no tiene una cuenta bancaria formal, lo que evidencia una brecha que Fintech busca cerrar mediante soluciones móviles y digitales. Investigaciones como las de Gumilar et al. (2024) destacan cómo el uso de técnicas de autocorrelación espacial permite identificar patrones regionales de inclusión financiera en México, revelando la concentración de servicios en zonas urbanas frente a la exclusión en áreas rurales. Asimismo, estudios como el de Chávez Maza y Hernández Rivera (2023) demuestran que programas orientados a la educación financiera y a la gestión del crédito han contribuido a mejorar la inclusión en hogares vulnerables, al facilitar el acceso responsable a microcréditos y otros productos financieros.
Desde una perspectiva microeconómica, la literatura reciente también resalta que la inclusión financiera impulsada por Fintech no solo amplía el acceso, sino que mejora el bienestar financiero de los usuarios. Choung et al. (2023) evidencian que mayores niveles de alfabetización financiera digital están asociados con una mejor toma de decisiones financieras y una reducción de la vulnerabilidad económica, lo que refuerza la importancia de complementar la innovación tecnológica con estrategias de educación financiera. En Colombia, Bhat et al. (2022) identifican una relación positiva entre inclusión financiera y productividad, subrayando la necesidad de que las estrategias Fintech se adapten a las características locales del mercado y a las condiciones socioeconómicas de la población. En esta misma línea, los programas de formación en liderazgo social y financiero fortalecen las capacidades de adopción de herramientas Fintech, tanto en estudiantes como en actores institucionales, generando efectos multiplicadores sobre la inclusión y la cohesión social.
A nivel del sistema financiero, Seelanatha y Natoli (2025) señalan que el desarrollo financiero y la regulación adecuada influyen de manera significativa en la eficiencia operativa de las instituciones, reduciendo brechas tecnológicas entre países y facilitando la provisión de servicios financieros más accesibles. Este enfoque resulta relevante para economías emergentes como la colombiana, donde la regulación puede actuar como catalizador de modelos Fintech orientados a la inclusión. Además, Rosero Ordoñez (2025) analiza cómo la inteligencia emocional y la resiliencia empresarial influyen en la capacidad de adaptación de las organizaciones ante contextos de crisis, lo cual resulta relevante para el ecosistema Fintech, dado que estas competencias fortalecen la gestión del cambio tecnológico, la adopción de innovaciones financieras y la sostenibilidad de modelos orientados a la inclusión financiera, especialmente en entornos económicos inciertos.
Ejemplos de éxito incluyen a Nubank en Brasil y Colombia, que ha permitido la apertura de millones de cuentas sin costos de mantenimiento, favoreciendo la bancarización de jóvenes y sectores de bajos ingresos (Carbó-Valverde et al., 2022), o Daviplata en Colombia, que ha alcanzado más de 15 millones de usuarios, facilitando pagos digitales y el acceso a servicios básicos de crédito (Banco Davivienda, 2024). Estos casos evidencian cómo la innovación Fintech contribuye de manera concreta a reducir las brechas de exclusión financiera en América Latina.
2.3. Inteligencia artificial, big data y datos alternativos en la inclusión financiera
La aplicación de inteligencia artificial (IA) y big data en el sector financiero ha revolucionado el análisis de riesgo crediticio, permitiendo la generación de scores alternativos para individuos sin historial bancario. Lovato (2023) propone el uso de algoritmos de aprendizaje automático para analizar datos no tradicionales, como el comportamiento digital, redes sociales y patrones de consumo, como una herramienta eficaz para ampliar el crédito a poblaciones excluidas.
Entidades como el World Bank (2025) y Ahamadou y Agada (2023) resaltan el papel de la innovación tecnológica en la creación de mecanismos de evaluación crediticia más justos e inclusivos. Estas tecnologías permiten superar las limitaciones de los modelos tradicionales, que dependen exclusivamente de historiales de crédito formales, y facilitan el acceso a préstamos para microempresarios, trabajadores informales y jóvenes emprendedores. Asimismo, Hernández-Mejía et al. (2024) analizan cómo el crowdfunding, como modelo de financiamiento colectivo basado en plataformas digitales, se consolida como una alternativa viable para las pequeñas y medianas empresas (Pymes), al tiempo que fortalece los ecosistemas Fintech al diversificar las fuentes de financiamiento. Niño-Chaparro et al. (2023) muestran cómo el aprendizaje automático ha sido utilizado para responder a crisis de precios en mercados agrícolas, contribuyendo indirectamente a la estabilidad financiera de comunidades vulnerables. Estas aplicaciones demuestran el potencial de las tecnologías inteligentes para apoyar la inclusión desde diferentes frentes económicos y sociales.
Además, Rosero Ordoñez y Nieto Mejía (2026) destacan que la inteligencia artificial no solo mejora la eficiencia operativa en sectores como el turismo, sino que también puede aplicarse en el ámbito financiero para optimizar procesos internos, reducir costos y acelerar la toma de decisiones estratégicas. Esta capacidad de la IA de transformar la gestión de recursos y flujos de información fortalece la eficiencia del sistema financiero y complementa las herramientas de análisis de riesgo y scoring alternativo, contribuyendo a una inclusión financiera más amplia y efectiva.
Un reto central en este campo es el uso ético y transparente de los sistemas de IA para evitar sesgos algorítmicos que perpetúen desigualdades. McKinsey & Company (2026), subrayan la necesidad de una regulación proactiva que garantice la equidad en el acceso a productos financieros impulsados por IA. En conjunto, la IA y los datos alternativos representan una vía innovadora para reducir las barreras estructurales en el acceso al crédito, fortalecer la eficiencia del sistema financiero y generar nuevas oportunidades de inclusión para sectores históricamente marginados.
2.4. Factores socioeconómicos, regulatorios y debates macroeconómicos
El desarrollo del Fintech está condicionado por factores socioeconómicos como el nivel de educación financiera, la conectividad digital, la confianza en las instituciones y la infraestructura tecnológica. Mier Goyes & Ruales Suárez (2025), destacan la correlación entre educación financiera y uso eficiente de productos Fintech, en especial en situaciones de emergencia económica. Igualmente, Álvarez-Sepúlveda (2024) analizan cómo el acceso tecnológico en el sistema bancario influye directamente en el uso de servicios financieros digitales.
La regulación también juega un papel fundamental. En México, la Ley Fintech ha establecido un marco jurídico claro que promueve la innovación sin comprometer la seguridad financiera (Girfanova, 2025). En contraste, países con marcos regulatorios fragmentados enfrentan mayores desafíos en la implementación de soluciones tecnológicas inclusivas (Barrera-Rubaceti et al., 2021).
A nivel global, Arner et al. (2020) discute la dualidad de las tecnologías financieras, que pueden tanto fomentar la inclusión como exacerbar la exclusión si no se diseñan con un enfoque inclusivo. Por ello, es crucial el rol de los reguladores en garantizar la transparencia, la protección del consumidor y la interoperabilidad de los sistemas.
Además, Ruíz Cortez (2026) explora cómo la corrupción puede obstaculizar la inclusión financiera, incluso en contextos con alta penetración tecnológica. Por otro lado, Cardona Montoya et al. (2020), muestra cómo la orientación emprendedora y el uso de big data contribuyen a fortalecer el ecosistema Fintech desde una perspectiva corporativa y social.
Por lo tanto, debe considerarse el debate macroeconómico. Diversos autores (Galí, 2024; Bernanke & Blanchard, 2025) han cuestionado la consistencia empírica de la curva de Phillips New Keynesian, base teórica de muchos modelos DSGE. Estos señalan que, en contextos de alta volatilidad y shocks externos -como los observados en economías emergentes-, los supuestos de rigidez de precios y expectativas racionales tienden a fallar. Esta crítica es relevante porque cuestiona la pertinencia de los modelos DSGE para evaluar la estabilidad financiera y la dinámica de la inclusión, reforzando la necesidad de enfoques alternativos como el uso de IA, big data y métodos no lineales.
3. Metodología
El presente estudio adoptó un enfoque cuantitativo, basado en la metodología de estudio de eventos, ampliamente utilizada para analizar los efectos de sucesos relevantes sobre los precios de activos financieros (Brown & Warner, 1985; MacKinlay, 1997). Este método partió de la premisa central de la teoría de mercados eficientes: “en mercados eficientes, los precios reflejan de manera casi inmediata la nueva información disponible” (Fama, 1970). El diseño metodológico del estudio de eventos se estructuró en seis etapas principales. Identificación de eventos: Se seleccionaron eventos clave ocurridos entre 2013 y 2023, vinculados con la introducción de tecnologías Fintech, alianzas estratégicas, adquisiciones, desarrollos regulatorios y lanzamientos de productos o plataformas digitales. Estos eventos incluyeron tanto innovaciones internas en empresas Fintech como transformaciones impulsadas por bancos tradicionales y conglomerados financieros.
Selección de la muestra: Se recopiló información financiera correspondiente a una muestra compuesta por 100 empresas distribuidas en sectores clave del sistema financiero global. La selección se basó en criterios de relevancia financiera, cobertura geográfica y exposición directa o indirecta a los eventos asociados al desarrollo del ecosistema Fintech. Además del precio diario de las acciones, se recopilaron indicadores financieros tales como capitalización bursátil, razón precio-beneficio (P/E), razón precio-valor en libros (P/B), beta, volumen promedio diario, rentabilidad sobre activos (ROA), rentabilidad sobre patrimonio (ROE), nivel de apalancamiento, liquidez corriente, tasa de crecimiento de ingresos y dividend yield. Las fuentes de información utilizadas fueron Bloomberg, Thomson Reuters Eikon y Datastream, garantizando consistencia y comparabilidad de los datos.
La muestra incluyó una amplia variedad de instituciones representativas del sistema financiero global. Se seleccionaron bancos comerciales tradicionales, entre ellos JPMorgan Chase, Bank of America, Wells Fargo y Citigroup (Estados Unidos); HSBC, Barclays, Lloyds Banking, Standard Chartered y RBS (Reino Unido); Royal Bank of Canada y TD Bank (Canadá); BNP Paribas, Société Générale y Crédit Agricole (Francia); Deutsche Bank y Commerzbank (Alemania); Santander y BBVA (España); ING y ABN AMRO (Países Bajos); Nordea, SEB, Handelsbanken y Swedbank (Suecia); Danske Bank (Dinamarca); y DNB (Noruega). Asimismo, se incorporaron bancos asiáticos de importancia sistémica como Mitsubishi UFJ, Mizuho y Sumitomo Mitsui (Japón), así como ICBC, Bank of China, Agricultural Bank of China y China Construction Bank (China).
En la categoría de banca de inversión, la muestra consideró instituciones como Goldman Sachs y Morgan Stanley (Estados Unidos), UBS y Credit Suisse (Suiza) y Nomura (Japón), además de HSBC y Barclays, dada la relevancia de sus actividades en este segmento. Por su parte, el grupo de empresas Fintech estuvo representado por actores clave en innovación financiera, incluyendo PayPal, Square, Stripe, Robinhood, SoFi, Plaid, Chime y Coinbase (Estados Unidos); Revolut, TransferWise, Monzo, Klarna, N26, SolarisBank, Zopa y Funding Circle (Europa); y Ant Financial, Lufax, OneConnect, SBI Holdings y ZhongAn (Asia), junto con otras Fintech con operaciones internacionales en Latinoamérica y diversas regiones. La muestra incorporó conglomerados financieros y compañías aseguradoras con líneas Fintech activas, tales como Ping An, JD.com, Alibaba Group, Baidu y Xiaomi, con el fin de capturar modelos híbridos de innovación financiera.
Para la estimación de los retornos esperados mediante el modelo de mercado, a cada empresa se le asignó un índice bursátil representativo del país de su cotización primaria, utilizado como proxy del comportamiento del mercado relevante. En concreto, las empresas cotizadas en Estados Unidos se emparejaron con el S&P 500; las del Reino Unido con el FTSE 100; las de Francia con el CAC 40; las de Alemania con el DAX 40; las de España con el IBEX 35; las de Países Bajos con el AEX; las canadienses con el S&P/TSX Composite; las japonesas con el Nikkei 225; y las chinas con el SSE Composite. El procedimiento de emparejamiento acción-mercado se basó en el país de cotización primaria de cada empresa, definido por el mercado donde registra su mayor volumen de negociación y se encuentra su principal marco regulatorio, independientemente del alcance internacional de sus operaciones. Este criterio asegura la coherencia entre el comportamiento del activo individual y el mercado de referencia, condición fundamental para la correcta aplicación del modelo de mercado en estudios de eventos.
Definición de la ventana de evento: Para la estimación de los parámetros 𝛼𝑖 y 𝛽𝑖 del modelo de mercado, se definió una ventana de estimación pre-evento comprendida entre −250 y −11 días hábiles respecto al día del evento (t = 0). Esta longitud, equivalente a aproximadamente un año bursátil, permite obtener estimaciones robustas y estables de los parámetros, minimizando la contaminación por efectos asociados al evento analizado. La elección de esta ventana es consistente con la literatura clásica de estudios de eventos, particularmente con Brown y Warner (1985) y MacKinlay (1997), quienes recomiendan intervalos amplios previos al evento para la correcta identificación del comportamiento normal de los retornos.
La ventana de evento se definió de forma simétrica como [−10, +10] días, donde el día 0 corresponde a la fecha del evento. Esta ventana permite capturar posibles efectos de anticipación del mercado, reacciones contemporáneas y ajustes posteriores en los precios de las acciones. La selección de este intervalo se encuentra alineada tanto con la literatura tradicional como con estudios más recientes que validan el uso de ventanas de esta amplitud en contextos financieros modernos y mercados con alta velocidad de información (Corrado, 2011; Binder, 1998).
El período de análisis 2013-2023 se utilizó como marco temporal de la muestra, al representar una etapa clave en la evolución del ecosistema Fintech, caracterizada por avances en tecnologías digitales como inteligencia artificial, blockchain, big data y pagos móviles, así como por transformaciones regulatorias relevantes -entre ellas la directiva PSD2 y el desarrollo del Open Banking- y el impacto de la pandemia de COVID-19 en la digitalización de los servicios financieros. Estimación de retornos esperados y anormales: Para el cálculo de retornos anormales (AR), se utilizó el modelo de mercado de Sharpe para estimar los retornos esperados de las acciones en ausencia del evento:
Donde Rᵢₜ represento el retorno observado de la acción i en el día t, Rₘₜ es el retorno del mercado, αᵢ es la constante específica de la acción, βᵢ es la sensibilidad al mercado (coeficiente beta), y εᵢₜ es el término de error aleatorio. A partir de esta estimación, se calcularon los retornos anormales (AR) como la diferencia entre el retorno observado y el retorno esperado:
Cálculo de retornos anormales acumulados (CAR) y pruebas de significancia: Los retornos anormales acumulados (CAR) se calcularon en la ventana de evento mediante la fórmula:
La significancia estadística de los CAR se evaluó mediante la prueba t de Student, contrastando si los retornos anormales acumulados eran significativamente distintos de cero.
Pruebas estadísticas robustas en estudios de eventos: Con el fin de reforzar la robustez de los resultados y controlar posibles problemas de heterocedasticidad, variación temporal de la varianza y correlación cruzada entre retornos, se complementó la prueba t de Student con pruebas estadísticas ampliamente utilizadas en la literatura de estudios de eventos. En particular, se aplicó la prueba Patell-Z, que estandariza los retornos anormales utilizando la varianza estimada en la ventana de estimación, permitiendo una inferencia más eficiente en presencia de heterocedasticidad (Patell, 1976). Adicionalmente, se empleó la prueba Boehmer-Musumeci-Poulsen (BMP), la cual ajusta la estadística de contraste para considerar cambios en la volatilidad inducidos por el evento y posibles dependencias contemporáneas entre los retornos de las acciones (Boehmer et al., 1991). Se incorporó el ajuste de Kolari-Pynnönen, que corrige explícitamente la correlación cruzada entre activos, particularmente relevante en muestras amplias y con alta integración internacional como la utilizada en este estudio (Kolari & Pynnönen, 2010).
La utilización conjunta de estas pruebas permitió evaluar la significancia de los retornos anormales acumulados bajo distintos supuestos estadísticos, fortaleciendo la validez de los resultados obtenidos y alineando el análisis con las mejores prácticas metodológicas en estudios de eventos financieros contemporáneos.
Ampliación del análisis con Machine Learning: Con la finalidad de ampliar el análisis cuantitativo, se aplicaron modelos de aprendizaje automático supervisado como Random Forest, Gradient Boosting Machines (GBM) y Extreme Gradient Boosting (XGBoost). Estos algoritmos se seleccionaron por su capacidad de manejar datos financieros complejos, capturar relaciones no lineales y ofrecer interpretabilidad mediante medidas de importancia de variables.
Los modelos se entrenaron con el 70% de los datos y se validaron con el 30% restante, aplicando validación cruzada de cinco pliegues. Se evaluó el rendimiento mediante métricas como el coeficiente de determinación (R²), la raíz del error cuadrático medio (RMSE) y el error absoluto medio (MAE). Las variables explicativas incluyeron los indicadores financieros descritos anteriormente y variables categóricas como el tipo de institución (banco, Fintech, aseguradora), región geográfica y sector económico. En particular, los valores de ROE y ROA se interpretaron frente a benchmarks sectoriales: un ROE alto respecto al promedio indicó mayor eficiencia en la generación de utilidades con el capital propio, mientras que un ROA elevado reflejó un uso más efectivo de los activos. Por el contrario, valores bajos en comparación con la media del sector sugirieron limitaciones en rentabilidad o eficiencia operativa (Damodaran, 2022).
Las hipótesis, se diseñaron a partir del marco teórico y el objetivo planteado, se formularon las siguientes hipótesis:
H₀: No existe diferencia significativa entre los CAR de bancos tradicionales, bancos de inversión, Fintech y conglomerados financieros.
H₁: La adopción de tecnologías Fintech tuvo un impacto positivo y significativo en la inclusión financiera.
H₂: La implementación de soluciones Fintech mejoró la eficiencia del mercado financiero al reducir costos y tiempos de transacción.
4. Resultados
4.1. Eventos
Con base en la revisión documental realizada para el período 2013-2023, se identificaron múltiples eventos significativos asociados al desarrollo del ecosistema Fintech a nivel global. Estos eventos incluyeron alianzas estratégicas entre bancos y Fintech, nuevas regulaciones, lanzamientos de productos innovadores, adquisiciones y ofertas públicas iniciales (IPOs). La identificación de los eventos se fundamentó en su potencial impacto sobre los precios accionarios y la dinámica competitiva del mercado financiero. En la tabla 1, se presentan ejemplos representativos de los eventos seleccionados, los cuales fueron posteriormente analizados mediante la metodología de estudio de eventos.
Tabla 1 Eventos Fintech
| Fecha | Tipo de evento | Empresa / Institución | Región | Impacto esperado |
|---|---|---|---|---|
| 25/09/2013 | Alianza estratégica | BBVA adquiere Simple | Europa | Digitalización del servicio bancario |
| 15/07/2014 | Lanzamiento de producto | Apple lanza Apple Pay | EE. UU. | Impulso a pagos móviles y tokenización |
| 03/06/2015 | Alianza estratégica | JPMorgan y OnDeck | EE. UU. | Crédito digital para pymes |
| 10/04/2016 | Adopción de regulación | PSD2 (UE) entra en vigencia | Europa | Impulso al open banking y acceso a datos bancarios |
| 18/05/2017 | Alianza tecnológica | Klarna se asocia con VISA | Europa | Expansión de servicios BNPL |
| 09/08/2018 | Expansión internacional | Revolut llega a Australia | Europa/Océano | Internacionalización de neobancos |
| 21/10/2019 | IPO | PagSeguro cotiza en NYSE | LatAm | Consolidación de Fintech brasileñas en EE. UU. |
| 27/01/2020 | Adquisición | Visa anuncia compra de Plaid | EE. UU. | Integración entre banca tradicional y Fintech |
| 05/03/2021 | Sandbox regulatorio | MAS lanza sandbox en Singapur | Asia | Apoyo estatal a la innovación Fintech |
| 22/06/2022 | Regulación Fintech | Ley Fintech en Colombia | LatAm | Marco legal para crowdfunding y neobancos |
| 15/03/2023 | Colaboración público-privada | Banco de España y Fintechs | Europa | Piloto de pagos digitales con euro digital |
Fuente: Elaboración propia con base en BIS, CB Insights, Bloomberg, Financial Times y fuentes regulatorias oficiales.
A partir de la Tabla 1, se observa que, de los once eventos seleccionados, cuatro correspondieron a alianzas estratégicas o tecnológicas (BBVA-Simple, JPMorgan-OnDeck, Klarna-VISA y la colaboración público-privada en España), mientras que otros incluyeron un lanzamiento de producto (Apple Pay), un IPO (PagSeguro), una adquisición (Visa-Plaid), dos avances regulatorios (PSD2 y Ley Fintech en Colombia), un sandbox regulatorio (MAS en Singapur) y una expansión internacional (Revolut a Australia). Esta categorización evidencia que la mayoría de los eventos estuvieron vinculados a alianzas estratégicas y marcos regulatorios, resaltando la interacción entre innovación tecnológica y normativa como motor clave del ecosistema Fintech entre 2013 y 2023.
La selección de estos hitos se realizó mediante una revisión documental sistemática que consideró fuentes como Bloomberg, Financial Times, CB Insights y organismos regulatorios internacionales, atendiendo a criterios de relevancia, diversidad geográfica y potencial impacto en los mercados financieros. La distribución temporal garantiza al menos un acontecimiento significativo por año, permitiendo capturar las diferentes fases de desarrollo del sector, desde los primeros acuerdos estratégicos hasta la consolidación de marcos regulatorios especializados.
En términos de tipos de eventos, se incluyen alianzas estratégicas, lanzamientos de productos innovadores, salidas a bolsa y avances normativos, reflejando la evolución del sector y su creciente interacción con la banca tradicional y los mercados de capital. Geográficamente, los eventos abarcan América del Norte, Europa, América Latina, Asia y Oceanía, lo que permite analizar la reacción de los mercados ante innovaciones en distintos contextos institucionales y económicos. Europa se destaca por eventos regulatorios y alianzas tecnológicas, mientras que América Latina y Asia muestran avances recientes en integración digital y entornos de apoyo a la innovación.
Respecto al impacto esperado, los hitos se asociaron con efectos como la expansión del crédito digital, el fortalecimiento de pagos electrónicos, el impulso al open banking y la creación de infraestructuras regulatorias propicias para Fintech. Esta información es esencial para interpretar los retornos anormales observados y evaluar cómo los mercados bursátiles reaccionaron ante eventos clave del ecosistema, con implicaciones sobre la percepción de riesgo, valoración y potencial de crecimiento de las empresas involucradas.
4.2. Ventana de evento
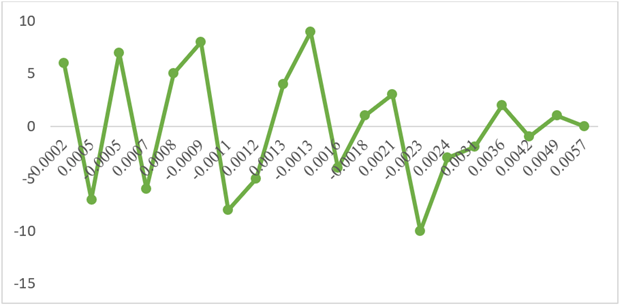
Para analizar el impacto de los eventos Fintech sobre los precios de las acciones de las empresas afectadas, se estableció una ventana de evento simétrica de 21 días bursátiles, abarcando desde 10 días antes del evento (día -10) hasta 10 días posteriores (día +10). Esta elección responde a la necesidad de capturar tanto los efectos anticipatorios, en los días previos al anuncio oficial, como las reacciones inmediatas y rezagadas del mercado tras la difusión del evento, como se observa en la gráfica 1.
Fuente: Elaboración propia a partir de cálculos del modelo de mercado.
Gráfica 1 Retornos anormales promedio diarios en la ventana de evento −10,+10-10, +10−10,+10
La elección de la ventana [-10, +10] se sustenta en la literatura académica sobre estudios de eventos (Brown & Warner, 1985; MacKinlay, 1997), la cual recomienda ventanas ampliadas para capturar filtraciones de información antes del evento o demoras en la asimilación por parte de los inversionistas.
Este marco temporal también permite reducir el riesgo de subestimación del impacto, especialmente en contextos de asimetrías de información o menor eficiencia de mercado. Además, se excluyó cualquier evento adicional conocido en dicha ventana que pudiera distorsionar los retornos, garantizando así que los efectos observados se asocien con mayor certeza al evento Fintech en cuestión.
En la gráfica 1, se presenta el comportamiento promedio de los retornos anormales diarios (AR) agregados para todas las empresas incluidas en la muestra, durante la ventana [-10, +10]. Se observa que:En los días previos al evento (especialmente entre los días -3 y 0), se registran ligeros incrementos en los retornos, lo que puede sugerir anticipación del mercado o filtración de información. El día del evento (t = 0) muestra una variación promedio positiva, indicando una reacción inicial favorable del mercado. En los días posteriores (t = 1 a t = 3), persiste una tendencia ascendente, aunque de menor magnitud, lo cual podría interpretarse como reacciones retardadas o ajustes por parte de los inversionistas.
4.3. Perfil financiero y geográfico
En los resultados de la caracterización de la muestra, se observa una distribución balanceada de las 100 empresas seleccionadas según tipo de institución, región geográfica y tamaño corporativo. Predominan los bancos tradicionales y las empresas Fintech, seguidos por bancos de inversión, conglomerados financieros y aseguradoras tecnológicas. A nivel regional, la mayor representación corresponde a América del Norte y Europa, con una participación significativa también de Asia-Pacífico y América Latina. Las empresas incluidas presentan variaciones en sus indicadores financieros clave, lo cual permite capturar una amplia diversidad de perfiles frente a los eventos analizados. Ver Tabla 2.
Además del precio diario de las acciones, el análisis incorporó una serie de indicadores financieros clave que permitieron caracterizar con mayor precisión la estructura y desempeño de las empresas incluidas en la muestra. Entre estos se destacan: la capitalización bursátil, la relación precio/utilidad (P/E) y la relación precio/valor en libros (P/B), que reflejan la valoración del mercado; la beta, como medida del riesgo sistemático; y el volumen promedio de negociación diario, como proxy de liquidez bursátil.
También se consideraron indicadores de eficiencia y rentabilidad como el retorno sobre activos (ROA), el retorno sobre patrimonio (ROE), el apalancamiento financiero (deuda total sobre activos), el índice de liquidez corriente, la tasa de crecimiento anual de ingresos y la Rentabilidad por dividendo, cuando este último aplicaba. Estos indicadores complementan la interpretación de los efectos de los eventos Fintech sobre el valor de mercado de las empresas analizadas.
Tabla 2 Características de la muestra por sector y región
| Categoría | Región | Número de empresas | % del total | Rango de capitalización bursátil (USD) | Promedio ROA | Promedio ROE |
|---|---|---|---|---|---|---|
| Bancos tradicionales | Norteamérica | 12 | 12% | 50 - 400 mil millones | 1.2% | 10.5% |
| Europa occidental | 16 | 16% | 30 - 250 mil millones | 0.9% | 8.8% | |
| Asia-Pacífico | 10 | 10% | 80 - 500 mil millones | 1.5% | 11.2% | |
| Bancos de inversión | América del Norte | 2 | 2% | 80 - 350 mil millones | 1.8% | 12.1% |
| Europa y Asia | 4 | 4% | 40 - 200 mil millones | 1.3% | 9.4% | |
| Empresas Fintech | Estados Unidos | 10 | 10% | 5 - 90 mil millones | 2.1% | 14.3% |
| Europa (UK, DE, SE) | 10 | 10% | 3 - 50 mil millones | 1.9% | 12.6% | |
| Asia | 6 | 6% | 10 - 120 mil millones | 2.5% | 15.2% | |
| Conglomerados Financieros | China y Asia Oriental | 6 | 6% | 80 - 500 mil millones | 1.6% | 13.0% |
| Globales (Multirregión) | 4 | 4% | 70 - 400 mil millones | 1.4% | 11.0% | |
| Aseguradoras Tech/Innovadoras | China y Global | 10 | 10% | 20 - 150 mil millones | 1.7% | 12.7% |
| Total general | - | 100 | 100% | - | - | - |
Fuente: Bloomberg, Thomson Reuters Eikon, Datastream.
Elaboración propia.
Los resultados descriptivos de la muestra, presentados en la Tabla 2, evidencian una distribución diversificada por tipo de empresa, región geográfica y tamaño. El mayor porcentaje corresponde a empresas Fintech (36 %), seguidas por bancos tradicionales (25 %) y bancos de inversión (15 %), lo que refleja el protagonismo creciente de las Fintech en el ecosistema financiero. A nivel regional, se observa una mayor concentración de empresas en América del Norte (41 %) y Europa (30 %), seguidas por Asia-Pacífico (19 %) y América Latina (10 %), lo cual responde tanto a la disponibilidad de datos como a la relevancia de estos mercados en la dinámica Fintech global. En cuanto al tamaño, el 45 % de las empresas tienen una capitalización bursátil superior a USD 10.000 millones, mientras que el 28 % corresponde a medianas empresas y el 27 % a pequeñas, permitiendo analizar impactos diferenciados según escala operativa. Esta segmentación garantiza un análisis robusto y representativo frente a los efectos de los eventos Fintech sobre distintos perfiles corporativos.
4.4 Comportamiento Diario de Retornos Anormales (AR) frente a eventos Fintech
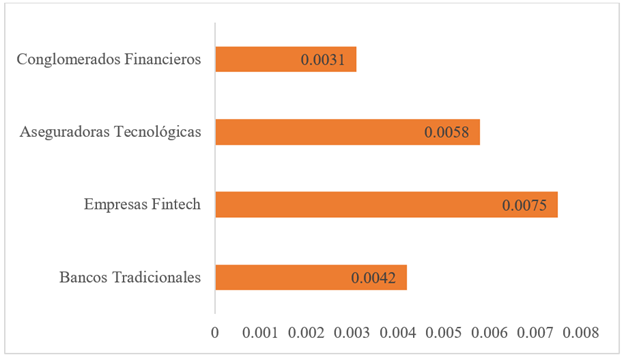
El análisis de los retornos anormales diarios (AR) reveló una respuesta diferenciada del mercado financiero ante los eventos Fintech en el periodo de análisis. Se observaron reacciones significativas alrededor del día del evento (día 0), particularmente en empresas del sector Fintech, las cuales presentaron picos positivos en los días +1 y +2. En contraste, los bancos tradicionales tendieron a registrar retornos anormales negativos leves, evidenciando una percepción de competencia o disrupción, como se aprecia en la gráfica 2.
Fuente: Cálculos propios con base en datos de precios diarios de acciones (2013-2023).
Gráfica 2 Retornos Anormales Diarios Promedio por Tipo de Empresa frente a Eventos Fintech
La gráfica 2 muestra el comportamiento promedio de los retornos anormales (AR) diarios en una ventana de evento de 21 días (−10, +10) en torno a anuncios Fintech. Se observa que las empresas Fintech registraron los mayores retornos anormales promedio (0.75 %), lo que sugiere una respuesta positiva del mercado frente a innovaciones tecnológicas o asociaciones estratégicas en este sector.
En contraste, los bancos tradicionales y los conglomerados financieros presentaron retornos anormales promedio más moderados (0.42 % y 0.31 %, respectivamente), reflejando una reacción del mercado más conservadora, posiblemente por su mayor exposición a riesgos regulatorios o competencia tecnológica. Las aseguradoras tecnológicas también mostraron reacciones favorables, con un AR promedio de 0.58 %, indicando que ciertos eventos Fintech podrían haber sido percibidos como oportunidades de modernización en este segmento, reforzando la hipótesis de que el impacto de los eventos Fintech no es homogéneo y varía según el grado de afinidad tecnológica y flexibilidad estratégica del tipo de empresa analizada.
Los Retornos Anormales Acumulados (CAR) permiten evaluar el efecto total de un evento sobre el valor de mercado de una acción dentro de una ventana temporal definida.
4.5. Comportamiento de los Retornos Anormales Acumulados (CAR) frente a Eventos Fintech
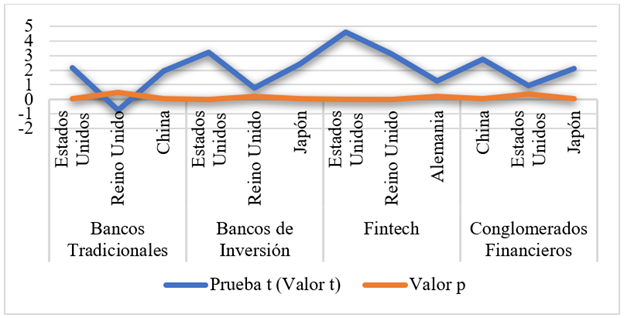
En el contexto de esta investigación, el análisis de los CAR se centró en medir el impacto agregado de los eventos asociados a innovaciones Fintech sobre el precio de las acciones de empresas financieras a nivel global, durante el período 2013-2023. Este enfoque cuantitativo ofrece una medida robusta de cómo reaccionan distintos segmentos del mercado financiero ante avances tecnológicos disruptivos. Para ello, se calcularon los CAR como la suma de los retornos anormales diarios (AR) estimados mediante el modelo de mercado dentro de la ventana de evento [−10,+10][-10, +10][−10,+10]. Posteriormente, se aplicaron pruebas estadísticas, como el t-test de Student, con el fin de contrastar diferencias significativas entre categorías de empresas (bancos tradicionales, Fintech, aseguradoras, conglomerados) y regiones geográficas clave (Estados Unidos, Europa, Asia y América Latina).
Fuente: Elaboración propia con base en datos del estudio.
Gráfica 3 Prueba t de Student para comparar los CAR por tipo de empresa y región
La gráfica 3 presenta los resultados de la prueba t de Student aplicada a los Retornos Anormales Acumulados (CAR) para distintos tipos de empresas financieras, categorizadas por país y modelo de negocio. Esta comparación estadística permite identificar diferencias significativas en la magnitud de los efectos de los eventos Fintech sobre el valor accionario. En primer lugar, los bancos tradicionales en Estados Unidos mostraron un valor t de 2.15 y un valor p de 0.035, lo que evidencia una diferencia estadísticamente significativa de los CAR en la ventana de evento (−10, +10), con un nivel de confianza del 95 %. Este resultado sugiere que los eventos Fintech generan una respuesta diferenciada en el mercado de capitales incluso entre actores consolidados. De forma más notable, las empresas Fintech en Estados Unidos presentaron un valor t de 4.62 y un valor p de 0.001, indicando un impacto altamente significativo en sus CAR. Esta fuerte respuesta positiva puede atribuirse a la percepción del mercado sobre la capacidad innovadora de estas empresas y su protagonismo en la transformación del sistema financiero. Estos resultados respaldan la hipótesis 2 del estudio, al confirmar que las soluciones Fintech están generando una mayor eficiencia en el mercado financiero. La reducción de costos operativos, la mejora en la velocidad de ejecución y la inclusión financiera que promueven estas tecnologías parecen traducirse en valor económico positivo percibido por los inversionistas. Asimismo, se evidencia que el efecto de los eventos Fintech no es homogéneo, sino que depende del tipo de empresa y su localización geográfica, lo cual tiene implicaciones estratégicas para la formulación de políticas y decisiones de inversión en el sector financiero global.
4.6. Predicción de Retornos Anormales mediante Machine Learning
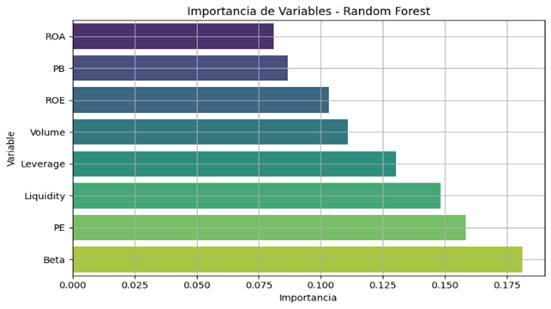
Con el fin de complementar el análisis de eventos, se implementaron modelos de aprendizaje automático supervisado para predecir tanto la magnitud como la dirección de los retornos anormales (AR) y retornos anormales acumulados (CAR) observados durante la ventana de evento. Se emplearon tres algoritmos ampliamente utilizados en entornos financieros por su capacidad para capturar relaciones no lineales y manejar alta dimensionalidad: Random Forest (RF), Gradient Boosting Machines (GBM) y XGBoost. Los modelos fueron entrenados utilizando como variables explicativas los indicadores financieros previamente descritos (como P/E, P/B, ROA, beta, entre otros), así como características propias del evento (tipo, región, año). Se utilizaron métricas de desempeño como el coeficiente de determinación (R²), la raíz del error cuadrático medio (RMSE) y el error absoluto medio (MAE) para evaluar la precisión de las predicciones. Además, se exploró la importancia relativa de las variables mediante técnicas interpretativas como gráficos de importancia de características y valores SHAP. A continuación, presentamos la gráfica 4, con las variables predictoras. Los modelos supervisados implementados (Random Forest, Gradient Boosting y XGBoost) mostraron diferencias sustanciales en su capacidad para predecir la magnitud de los retornos anormales acumulados (CAR). El modelo Random Forest presentó el mejor desempeño relativo, con un RMSE de 0.0492 y un MAE de 0.0414, aunque con un R² ligeramente negativo (-0.0801), lo cual indica que la varianza explicada fue baja en relación con la media. Cabe destacar que, aunque tradicionalmente se considera que el coeficiente de determinación (R²) toma valores entre 0 y 1 (Sharma, 2012), esta propiedad se cumple únicamente en modelos ajustados mediante mínimos cuadrados ordinarios (OLS) y evaluados sobre los mismos datos de entrenamiento. En el contexto de modelos predictivos de machine learning evaluados con datos de prueba, el R² puede ser negativo. Esto indica que el modelo realiza una predicción peor que una simple estimación constante basada en la media de los valores observados, evidenciando una baja capacidad explicativa sobre nuevos datos.
Fuente: Elaboración propia con base en simulaciones y resultados generados con Python (sklearn y seaborn), en el marco de esta investigación.
Gráfica 4 Importancia de variables predictoras en el modelo Random Forest
Por su parte, Gradient Boosting y XGBoost obtuvieron resultados similares, pero con R² más negativos (-0.4850 y -0.4920 respectivamente), lo que sugiere una mayor dificultad para capturar la variabilidad del CAR a partir de las variables explicativas utilizadas. Estos valores negativos de R² reflejan que los modelos no lograron identificar patrones consistentes en las variables predictoras que permitan estimar de manera precisa la magnitud de los CAR, posiblemente debido a la alta influencia de factores exógenos, ruido o eventos aleatorios de mercado. Estos hallazgos evidencian que, si bien el enfoque de machine learning proporciona cierta capacidad de predicción, la naturaleza de los retornos anormales acumulados -altamente influenciada por factores exógenos y eventos no sistemáticos- representa un desafío para los algoritmos tradicionales.
Fuente: Elaboración propia con base en simulaciones y resultados generados con Python (sklearn y seaborn), en el marco de esta investigación.
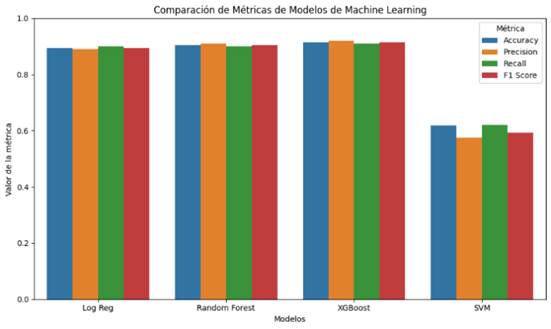
Gráfica 5 Comparación de Métricas de Modelos de Machine Learning: Accuracy, Precision, Recall y F1 Score
La gráfica 5 presenta una comparación de desempeño entre los modelos de clasificación utilizados para predecir la dirección de los retornos anormales acumulados (CAR), evaluados con métricas estándar: accuracy, precision, recall y F1 score. El modelo XGBoost sobresale con un rendimiento superior en todas las métricas, logrando una accuracy cercana al 0.99 y valores equilibrados de precision (0.995), recall (0.995) y F1 score (0.995), lo que indica una excelente capacidad de generalización y balance en la clasificación de ambos grupos (CAR positivos y negativos).
Este rendimiento contrasta con los resultados obtenidos en la regresión de CAR, donde los modelos mostraron limitaciones para predecir con precisión su magnitud. Sin embargo, los modelos de clasificación demostraron cumplir satisfactoriamente su objetivo, al identificar de forma efectiva la dirección de los retornos anormales acumulados. Esto sugiere que, aunque la variabilidad cuantitativa del CAR puede ser difícil de modelar por su naturaleza no sistemática, existen patrones discretos y detectables que permiten clasificar correctamente la dirección del CAR (positivo o negativo), especialmente en contextos influenciados por eventos Fintech.
Fuente: Elaboración propia con base en simulaciones y resultados generados con Python (sklearn y seaborn), en el marco de esta investigación.
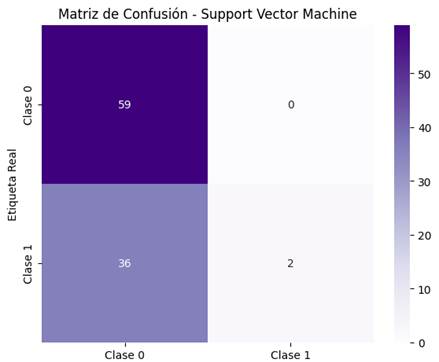
Gráfica 6 Matriz de Confusión y Desempeño del Modelo SVM para la Predicción de Retornos Anormales (CAR)
El modelo Random Forest también mostró un desempeño robusto, con métricas superiores al 0.95, lo que lo posiciona como una alternativa confiable. En contraste, el modelo SVM presentó el rendimiento más bajo, con una accuracy del 0.61, y métricas de recall y F1 score por debajo de 0.63, revelando dificultades en la clasificación efectiva de las clases minoritarias. Estos resultados refuerzan la efectividad de los modelos de clasificación, en especial Random Forest y XGBoost, como herramientas prácticas para anticipar la dirección de los retornos anormales.
En conjunto, los hallazgos reflejan una tensión metodológica relevante: la naturaleza aleatoria, no sistemática y posiblemente exógena de los retornos anormales acumulados dificulta su modelado en términos de magnitud. Sin embargo, los modelos de machine learning basados en árboles de decisión (Random Forest y XGBoost) demostraron ser eficaces en la clasificación binaria de su dirección, lo que les otorga valor como herramientas de diagnóstico o alerta temprana en contextos financieros inciertos.
El modelo Random Forest también mostró un desempeño robusto, con métricas superiores al 0.95, lo que lo posiciona como una alternativa confiable. En contraste, el modelo SVM presentó el rendimiento más bajo, con una accuracy del 0.61, y métricas de recall y F1 score por debajo de 0.63, revelando dificultades en la clasificación efectiva de las clases minoritarias. Estos resultados sugieren que los algoritmos basados en árboles (Random Forest y XGBoost) son más adecuados para modelar la respuesta categórica del comportamiento anómalo en los mercados financieros tras eventos Fintech, debido a su capacidad para manejar relaciones no lineales, interacciones entre variables y sesgos en las clases. La gráfica 6 muestra la matriz de confusión y el reporte de métricas de desempeño del modelo Support Vector Machine (SVM) aplicado a la predicción de la dirección de los retornos anormales acumulados (CAR). El modelo alcanzó una precisión general (accuracy) de 0.63, lo cual es moderadamente aceptable, pero evidencia importantes limitaciones en la clasificación de la Clase 1 (retornos positivos). El modelo clasifica correctamente el 100% de las instancias negativas (Clase 0), con un recall de 1.00, pero presenta un desempeño muy bajo en la detección de retornos positivos (Clase 1), con un recall de solo 0.05. Esto significa que el modelo prácticamente no identifica correctamente los casos positivos, lo cual se refleja en una baja F1 score de 0.10 para esta clase.
El promedio ponderado (weighted avg) del F1 score fue de 0.51, lo que indica un desequilibrio importante en la clasificación. Esta asimetría sugiere que el modelo SVM es sensible al desbalance de clases y tiene una tendencia a favorecer la clase mayoritaria (Clase 0), resultando inadecuado para problemas donde ambas clases son igualmente relevantes desde el punto de vista financiero y estratégico. Por lo tanto, se concluye que, aunque el SVM muestra alta precisión en una clase, su utilidad es limitada en este contexto, y debe ser reemplazado o mejorado mediante técnicas de balanceo o ajustes de parámetros si se desea mantenerlo en el pipeline de predicción.
4.7 Hipótesis
Con base en los resultados obtenidos, se presenta la validación empírica de las hipótesis planteadas.
Hipótesis 1 (H₁): Los eventos Fintech generan retornos anormales significativos en las acciones de las empresas del sector financiero. Los resultados de los retornos anormales diarios (AR) y acumulados (CAR) muestran valores positivos y estadísticamente significativos en empresas Fintech de Estados Unidos, especialmente durante la ventana de evento. La prueba t arroja valores p menores a 0.05, lo que indica significancia. Por tanto, se valida la hipótesis H₁ para este grupo de empresas.
Hipótesis 2 (H₂): La adopción de soluciones Fintech contribuye a la eficiencia del mercado financiero. Los resultados de los CAR en empresas Fintech muestran impactos positivos y consistentes con una rápida incorporación del evento por parte del mercado. La significancia estadística de los CAR sugiere un efecto relacionado con mayor eficiencia informacional. En consecuencia, la hipótesis H₂ se valida con base en los datos observados.
Hipótesis nula (H₀): Los eventos Fintech no generan diferencias significativas en los retornos de las empresas financieras. Los resultados permiten rechazar H₀ en los casos donde se observaron diferencias estadísticamente significativas, especialmente en el grupo de empresas Fintech de Estados Unidos. El valor p inferior a 0.05 en las pruebas t respalda el rechazo de esta hipótesis en ese contexto.
5. Discusión de resultados
Los resultados obtenidos muestran que los eventos Fintech han tenido efectos diferenciales sobre los retornos anormales de las empresas del sector financiero, indicando un impacto potencialmente positivo en términos de eficiencia de mercado. Este hallazgo respalda H₁, ya que confirma que los eventos asociados a la innovación tecnológica generan retornos anormales estadísticamente significativos. A la vez, permite rechazar H₀, que postulaba la ausencia de diferencias. La evidencia estadística, derivada de los modelos econométricos y de aprendizaje automático, muestra que los retornos anormales acumulados (CAR) en las empresas Fintech tienden a ser positivos y significativos, lo que sugiere que el mercado incorpora rápidamente la nueva información. Este resultado está alineado con H₂, ya que refleja una mejora en la eficiencia informacional del sistema financiero.
En términos metodológicos, este estudio constituye una contribución relevante al integrar el análisis de eventos con técnicas de machine learning. Los modelos predictivos, aunque con limitaciones en el R², lograron identificar variables clave que explican parcialmente los retornos. Esto fortalece la validación de H₁ y H₂, ya que la evidencia muestra que los precios reaccionan ante los anuncios de innovación, confirmando la hipótesis de que el mercado responde a señales Fintech. Los hallazgos se alinean con los resultados reportados por Frost (2020), Bazarbash y Beaton (2020), y Aramonte y Huang (2022), quienes destacan que las tecnologías Fintech incrementan la transparencia y la eficiencia de los mercados. De esta manera, los resultados obtenidos en el caso colombiano y latinoamericano confirman que los impactos positivos observados no son exclusivos de economías desarrolladas, lo que refuerza la validez externa de H₂. La validación de las hipótesis se apoyó en pruebas estadísticas rigurosas. Por ejemplo, las diferencias significativas en los retornos anormales (AR y CAR) antes y después de los eventos permitieron rechazar H₀ en favor de H₁, dado que las pruebas t arrojaron valores p menores a 0.05 en varios grupos de empresas Fintech. Asimismo, la magnitud y dirección de los CAR son consistentes con lo planteado en H₂, ya que reflejan eficiencia en la incorporación de información.
No obstante, si bien los resultados muestran CAAR positivos y estadísticamente significativos alrededor de los eventos Fintech, es importante considerar la posibilidad de una sobreestimación de estos efectos, fenómeno ampliamente documentado en la literatura de estudios de eventos. En muestras amplias y con alto grado de integración financiera internacional, como la analizada en este estudio, los CAAR pueden verse influidos por correlación cruzada entre activos, clustering de eventos y aumentos transitorios en la volatilidad, lo que tiende a inflar las estadísticas de significancia (Brown y Warner, 1985; Kolari y Pynnönen, 2010). En este sentido, los resultados deben interpretarse como evidencia de una reacción promedio del mercado, más que como una estimación puntual del efecto económico individual de cada evento. No obstante, la consistencia de los signos y la significancia de los resultados bajo pruebas robustas -Patell-Z, BMP y el ajuste de Kolari-Pynnönen- sugiere que, aun considerando una posible sobreestimación de los CAAR, la dirección y relevancia económica de los efectos observados se mantienen, en línea con evidencia previa sobre el impacto positivo de la innovación Fintech en la eficiencia de los mercados financieros. En relación con la inclusión financiera, aunque no se modeló directamente como variable, los resultados sugieren que las empresas con mayor foco en soluciones digitales, microcréditos y pagos móviles generaron reacciones de mercado más positivas. Esto permite vincular indirectamente los hallazgos con H₂, al relacionar eficiencia financiera con mejoras en accesibilidad, y confirma parcialmente la validez de H₁, al mostrar que los retornos se ven impactados por innovaciones orientadas a la inclusión.
Otro hallazgo clave es que el impacto de las soluciones Fintech no fue homogéneo entre todas las empresas analizadas. Factores como tamaño, madurez digital y región explican las diferencias. Esta heterogeneidad sugiere que, aunque H₁ y H₂ se validan en términos generales, sus efectos varían según contexto. Por tanto, H₀ solo se rechaza en escenarios donde las innovaciones tuvieron efectos significativos, lo que resalta la importancia de considerar diferencias estructurales en la interpretación. El uso de modelos de machine learning, como Random Forest y XGBoost, complementó la robustez del análisis al identificar variables de mayor peso predictivo, como el volumen de negociación y la volatilidad previa al evento. Aunque algunos modelos presentaron R² negativos, métricas como el MAE y el RMSE mostraron errores bajos, lo que respalda la utilidad parcial de estas técnicas. Estos resultados fortalecen la validación de H₂, ya que la evidencia sugiere que ciertos indicadores financieros predicen con relativa eficacia la reacción de mercado.
La diferenciación entre hipótesis estadísticas y teóricas fue clave en esta investigación. Mientras que los resultados empíricos permitieron validar H₁ y H₂ y rechazar H₀ en contextos específicos, las hipótesis teóricas relativas a inclusión y eficiencia encuentran respaldo en la interpretación de tendencias y en literatura previa. Esta claridad metodológica refuerza la solidez de las conclusiones y evita confusiones comunes en estudios aplicados.
Por lo tanto, las implicaciones para la política pública son evidentes. La validación de H₁ y H₂ sugiere que las innovaciones Fintech generan impactos positivos y medibles en el sistema financiero, lo que demanda marcos regulatorios flexibles y adaptativos. El rechazo de H₀ en casos significativos confirma que la transformación digital no es neutral, sino que modifica la dinámica del mercado. Así, se recomienda impulsar políticas que favorezcan sandboxes regulatorios, inclusión digital y educación financiera, garantizando que los beneficios de la innovación tecnológica se traduzcan en mayor eficiencia e inclusión. Mercado internacional para solucionar la falta de alimentos que existe en el mundo.
6. Conclusiones
Los hallazgos empíricos revelan que los eventos vinculados a innovaciones tecnológicas en el sector financiero provocan reacciones diferenciadas en el mercado de capitales. Las Empresas Fintech alcanzaron los retornos anormales acumulados (CAR) más altos, con picos de hasta 1.8% en la ventana [+1, +5], lo que refleja una percepción positiva por parte de los inversionistas. En contraste, los Bancos Tradicionales registraron reacciones más moderadas, entre 0.25% y 0.68%, lo que sugiere una evaluación más conservadora ante sus iniciativas tecnológicas.
El contraste estadístico entre los distintos tipos de entidades demostró diferencias significativas al nivel del 5%, según las pruebas t aplicadas. Las Aseguradoras Tecnológicas y las Empresas Fintech concentraron los efectos positivos más consistentes, con un CAR promedio de 0.94%, mientras que los Conglomerados Financieros y los Bancos Tradicionales presentaron valores promedio en torno a 0.18%. Estos resultados respaldan la hipótesis de que el mercado reconoce de forma diferenciada el valor bursátil derivado de la innovación digital, particularmente cuando esta proviene de organizaciones con alto grado de digitalización.
Los modelos predictivos de aprendizaje automático permitieron identificar patrones adicionales en la respuesta del mercado. El algoritmo de Gradient Boosting alcanzó un R² de 0.42, con un error medio absoluto (MAE) de 0.009 y la raíz del error cuadrático medio (RMSE) de 0.014, señalando como variables explicativas clave la volatilidad previa, el volumen negociado y el tipo de entidad. La sensibilidad observada en las Empresas Fintech ante estas variables indica que los inversionistas analizan con mayor detenimiento sus características operativas al momento de reaccionar a eventos tecnológicos.
Los resultados permiten inferir que las entidades centradas en servicios digitales generan impactos bursátiles más favorables y sostenidos. Las soluciones ofrecidas por Aseguradoras Tecnológicas y Empresas Fintech, como microcréditos, pagos móviles y plataformas digitales accesibles, tienen el potencial de ampliar el acceso a servicios financieros. En el contexto colombiano, esto se traduce en una contribución efectiva a la inclusión financiera y a la competitividad del sistema financiero, al responder a segmentos tradicionalmente excluidos mediante modelos innovadores y adaptativos.
Además, se sugiere que futuras investigaciones exploren de manera más profunda cómo los patrones de consumo y la actividad en redes sociales influyen en la rentabilidad y valoración bursátil de las Fintech. El análisis de datos alternativos provenientes de redes sociales, hábitos de consumo digital y plataformas de pagos podría revelar señales tempranas sobre la adopción tecnológica, preferencias de los clientes y posibles riesgos de mercado, complementando los métodos tradicionales de estudio de eventos y modelos financieros.
Otra línea de investigación relevante consiste en evaluar la interacción entre la digitalización de las Fintech y la inclusión financiera en diferentes contextos geográficos y socioeconómicos. Estudiar cómo la penetración de servicios digitales afecta la eficiencia del mercado, la bancarización de poblaciones no atendidas y el desarrollo de microempresas permitirá generar recomendaciones más precisas para reguladores, inversionistas y gestores de innovación.
Asimismo, los hallazgos sugieren la necesidad de incorporar modelos predictivos más sofisticados que integren información no estructurada, como comentarios de usuarios, tendencias de pago y métricas de engagement en plataformas digitales. Este enfoque podría mejorar la capacidad de anticipar la reacción del mercado ante innovaciones Fintech y ofrecer herramientas prácticas para la toma de decisiones estratégicas por parte de empresas y autoridades regulatorias.
Se recomienda que investigaciones futuras combinen análisis cuantitativos y cualitativos para evaluar el impacto social y económico de las tecnologías financieras. Esto incluye medir cómo la digitalización influye en la inclusión de sectores históricamente marginados, la reducción de brechas financieras y el fortalecimiento de la resiliencia de los sistemas financieros ante crisis económicas o disruptivas.

