


 nueva página del texto (beta)
 Español (pdf)
 Artículo en XML
 Referencias del artículo

 Traducción automática
 Enviar artículo por email
 Citado por SciELO
 Similares en
SciELO

 Permalink


1. INTRODUCCIÓN
El análisis de los mecanismos de transmisión de la política monetaria permite comprender la forma en que las decisiones del Banco Central afectan a la actividad económica. Esto implica comprender cómo los cambios en la tasa de interés actúan sobre las variables clave de la economía, como el crédito, el consumo, la inversión, el empleo, el tipo de cambio o la inflación. En este marco, es importante considerar la relevancia del sistema bancario, dado su papel fundamental en el funcionamiento de los canales de transmisión del crédito y de la tasa de interés.
En la teoría de las finanzas se supone que la banca actúa como un intermediario eficiente que canaliza las decisiones de política monetaria hacia el sector real de la economía. Desde este punto de vista, cuando el banco central realiza ajustes a la tasa de interés, se espera que los bancos transmitan esos cambios a las tasas de interés de los préstamos y de los depósitos e influyan directamente en las decisiones de gasto y de inversión de los hogares y de las empresas e, indirectamente, en el ahorro, la inversión, el producto y el empleo (Bernanke y Blinder, 1992; Mishkin, 1995).
El objetivo de esta investigación es analizar, desde una perspectiva teórica y empírica, el funcionamiento de los canales de transmisión del crédito y de la tasa de interés de la política monetaria en la economía mexicana caracterizada por un bajo crecimiento y por la presencia de una banca rentista, durante el periodo 2002-2023. Llevamos a cabo una revaloración de la teoría del dinero de Keynes (1995 [1936]; 1937a; 1937b) y de la hipótesis de fragilidad e inestabilidad financiera de Minsky (2008 [1975]; 1982; 2008 [1986]) con el propósito de fundamentar teóricamente el concepto de banca rentista. Analizamos el papel de la banca como proveedora de financiamiento de la inversión y el impacto que tiene tanto en la disponibilidad de liquidez como en la preferencia por la liquidez en la economía. A partir de esto, reexaminamos el funcionamiento de los mecanismos de transmisión del crédito y de la tasa de interés en el contexto de una economía con un régimen de bajo crecimiento y con una banca rentista.
Una banca rentista es un sistema bancario caracterizado por una estrategia de acumulación basada en la extracción de rentas más que en la provisión de crédito al sector productivo. Se centra en actividades con menor exposición al riesgo y procura asegurar sus beneficios a lo largo del ciclo económico. Esta banca se desentiende de apoyar al crecimiento económico y se convierte en un agente que, con su comportamiento, exacerba la fragilidad financiera. Este tipo de banca no responde a los estímulos de la política monetaria y debilita los canales del crédito y de la tasa de interés.
Nuestra hipótesis plantea que, en este régimen de bajo crecimiento y predominio de una banca rentista, los canales de transmisión operan de forma limitada: por un lado, la tasa de interés activa de la banca responde débilmente a las variaciones de la tasa de referencia del banco central, tanto en el corto como en el largo plazo; por otro, el crédito bancario se encuentra más estrechamente vinculado al comportamiento del ingreso corriente y muestra una relación positiva y significativa en ambos horizontes temporales. Nuestra hipótesis se contrasta empíricamente mediante la estimación de dos modelos de corrección de error.
El resto del artículo se compone como sigue: en la segunda parte conceptualizamos la banca rentista con base en la teoría del dinero de Keynes y el enfoque de fragilidad e inestabilidad financiera de Minsky; en la tercera parte analizamos el funcionamiento de los canales de transmisión de política monetaria del crédito y de la tasa de interés a la luz del concepto de la banca rentista; la cuarta parte contiene una evaluación empírica de nuestra hipótesis para el caso de México y la quinta parte son las conclusiones.
2. CARÁCTER RENTISTA DE LA BANCA
John Maynard Keynes (1995 [1936]) desarrolla una teoría del dinero que constituye un rompimiento con la concepción clásica. Su enfoque enfatiza el papel del dinero en la actividad económica, mientras que su análisis se centra en la demanda de dinero; asimismo, introduce el concepto de la preferencia por la liquidez como una variable clave incidente en la tasa de interés, la cual influye directamente en las decisiones de inversión, y en la dinámica del empleo y del producto agregado. En este marco, Keynes demuestra que el dinero no es neutral y puede afectar, en el corto plazo, variables reales de la economía.
La preferencia por la liquidez hace referencia al deseo de las personas por mantener su riqueza en forma líquida, en lugar de invertirla en activos menos líquidos. Keynes identificó tres razones o motivos que provocan la demanda de dinero: el motivo transacción, el motivo precaución y el motivo especulación. Este último refleja la decisión de mantener liquidez ante la expectativa de un cambio en la tasa de interés, lo cual afecta el precio de los activos y, por lo tanto, su rendimiento esperado. La tasa de interés actúa como el precio de la liquidez, es decir, como la recompensa que reciben las personas por mantener su riqueza en forma líquida.
La tasa de interés se determina a través de la interacción entre la oferta monetaria -considerada exógena y determinada por el banco central- y la demanda de dinero que depende de la preferencia por la liquidez. En el enfoque de Keynes, la interacción entre la tasa de interés, influyente en el costo de financiamiento, y la eficiencia marginal del capital afecta las decisiones de inversión. Una tasa de interés alta, superior a la eficiencia marginal, desalienta la inversión, lo cual repercute de forma negativa en el empleo y en la producción.
La Teoría General se focaliza en la determinación del producto y el empleo, así como en el papel de la tasa de interés en la determinación de la demanda de dinero. Sin embargo, el sistema bancario no figura de forma explícita; por ello, su función en la provisión de medios de pago y en el proceso de financiamiento de la inversión resulta poco evidente. Por otra parte, podemos analizar el vínculo entre el papel de la banca y la teoría del dinero en dos artículos posteriores de Keynes: Alternative Theories of the Rate of Interest y The ‘Ex-Ante’ Theory of the Rate of Interest, ambos publicados en 1937. En estos trabajos, Keynes sostiene que los bancos son los principales proveedores de financiamiento de la inversión. En particular, advierte la existencia de un desfase temporal entre el momento en que se toma la decisión de invertir y el instante en que la inversión se materializa. Si la economía no experimenta un ciclo de optimismo en los negocios, la reiniversión no demandaría un incremento de la oferta monetaria. No obstante, cuando las expectativas son positivas, las decisiones de inversión se multiplican y se genera una mayor demanda de dinero. Esta nueva demanda sólo puede atenderse a través de una expansión del crédito bancario. De acuerdo con Keynes (1937a), este mecanismo opera mediante un ‘fondo rotatorio de liquidez’, cuya magnitud depende tanto de su capacidad para crear dinero, dinero endógeno, como de su habilidad para ajustar la liquidez en el sistema económico.1 Al influir en el control de la disposición de liquidez, la banca participa en la determinación de la tasa de interés. Si el sistema bancario contrae o expande la oferta de dinero, o cambia sus condiciones crediticias, no sólo puede influir en la tasa de interés, sino también en la inversión y en el ritmo de actividad económica. Desde esta perspectiva, las decisiones crediticias de la banca emergen como un factor primordial que puede o no estimular la expansión económica:
(…) los bancos son fundamentales para que la economía crezca y pase de un nivel de actividad bajo a uno más alto. Si los bancos no están dispuestos a prestar más dinero, el mercado se estancará (…) inhibiendo el crecimiento de los ingresos futuros (Keynes, 1978, p. 222).
Los bancos no sólo proveen financiamiento para nuevas inversiones, también inciden en las preferencias de liquidez de los hogares y de las empresas. Cuando facilitan el acceso al crédito, reducen la percepción de riesgo de iliquidez, esto genera más confianza entre los agentes y los incentiva a movilizar sus recursos hacia la inversión. Además, si el crédito se orienta a la inversión productiva, puede disminuir el motivo precautorio de la demanda de dinero, pues los agentes confían en que habrá disponibilidad de financiamiento en el futuro.
Así, una mayor o menor oferta de crédito, junto con la demanda de dinero existente, afectan de forma indirecta la demanda especulativa de dinero; en este contexto, tanto las condiciones para la conversión de activos ilíquidos en líquidos, como la política de fiinanciamiento de la inversión, afectan la decisión de los agentes de mantener su riqueza en efectivo o invertirla. Por ejemplo, una expansión del crédito bancario a una tasa de interés baja puede generar confianza sobre la disponibilidad futura de efectivo, lo cual disminuye el incentivo para atesorar dinero por motivos especulativos y, en consecuencia, estimula la inversión y la actividad económica.
En consonancia con nuestro tema, Hyman Minsky ofrece un enfoque dinámico que permite comprender cómo las decisiones del sistema bancario no sólo responden a los ciclos económicos, sino que actúan también como un motor esencial en su formación. Minsky (2008 [1975]; 1982; 2008 [1986]) realiza una extensión de la teoría de la inversión de Keynes al incorporar una perspectiva financiera, la cual explica la evolución endógena de la inestabilidad en las economías. A partir de su enfoque de la hoja de balance, Minsky crea una tipología de estructuras financieras que le permiten explicar cómo la estabilidad económica fomenta la acumulación de deudas, al transformar un sistema económico inicialmente estable en uno propenso a la inestabilidad financiera.
Minsky (2008 [1986]) afirma que durante los periodos de optimismo se percibe una especie de euforia en los negocios. Las expectativas de ganancias se perciben como estables, pues se respaldan en flujos de ingresos crecientes, esto reduce la percepción de riesgo de los agentes y fomenta la acumulación de deuda. La deuda expande la demanda agregada, mientras que la preferencia por la liquidez disminuye de forma significativa. Los bancos transitan, en su búsqueda por la ganancia, de un financiamiento tipo hedge a uno más arriesgado, como el financiamiento especulativo. Cuando las expectativas de ganancia se debilitan, los ingresos comienzan a disminuir debido a la caída de la demanda efectiva, lo cual a su vez reduce las ganancias esperadas. En este contexto de fragilidad creciente, la banca registra que los agentes transitan hacia esquemas de financiamiento Ponzi por lo que intenta protegerse asegurando sus ingresos propios en el corto plazo. De hecho, los bancos perciben una mayor rentabilidad al limitar la oferta de crédito en lugar de expandirla, dadas las condiciones riesgosas que dificultan la recuperación de los préstamos. Como resultado, contraen el crédito a la inversión productiva y elevan la tasa de interés. Estas acciones alimentan, paradójicamente, la preferencia por la liquidez y exacerban la fragilidad financiera en la economía.
Es claro que el comportamiento del sistema bancario se adapta y evoluciona en consonancia con las distintas fases del ciclo económico. La conducta de la banca está definida, en última instancia, por la fase del ciclo en que se encuentra; esto implica que, eventualmente, regresará a una etapa de optimismo caracterizada por una disminución de la tasa de interés y una expansión del crédito. De este modo, el comportamiento de la banca pone de manifiesto la dinámica estructural de las economías a lo largo de su ciclo económico.
Lo anterior plantea una pregunta crucial: ¿qué ocurre en una economía caracterizada por un régimen de estancamiento o bajo crecimiento de largo plazo? Nuestra perspectiva plantea que el sistema bancario tenderá a priorizar la obtención de ingresos seguros, al restringir el crédito productivo y la innovación financiera. Además, elevará la tasa de interés como una forma más rentable frente a un escenario de incertidumbre y de riesgo prevaleciente en la economía. Esto se debe a que el sistema bancario responde a un entorno donde las empresas enfrentan baja rentabilidad, escasa innovación y un creciente endeudamiento. Como resultado, el crédito se canaliza hacia actividades económicas menos riesgosas consolidando un patrón de financiamiento que no fomenta el dinamismo económico. Este patrón se ve reforzado por reformas financieras que han facilitado la concentracion bancaria y la desintermediación. De esta manera, se afianza un comportamiento bancario inherentemente ligado al ciclo económico, creando así un círculo vicioso en el cual la banca, en lugar de impulsar el crecimiento, refleja y profundiza el estancamiento económico. En esencia, se configura una banca que actúa con un comportamiento ‘rentista’. Una banca rentista prioriza sus beneficios y su seguridad y funge como un freno al desarrollo económico.
Si el sistema bancario es rentista, su actividad se enfoca en actividades con un menor riesgo y alta rentabilildad, como la compra de activos del gobierno o la concesión de créditos a sectores considerados seguros, como el consumo y la vivienda, cuya viabilidad depende de los ingresos corrientes de los hogares. Si no se crea dinero a través del ‘crédito productivo’ la oferta monetaria se verá restringida. Además, si el sistema bancario asegura sus ingresos sin incurrir en mayores riesgos tenderá a mantener activos con un mayor grado de liquidez o a invertir en mercados financieros de corto plazo. Si la inversión productiva disminuye, o se desacelera por falta de financiamiento, el crecimiento se debilita, los agentes formarán expectativas conservadoras y reducirán su exposición al riesgo, reforzando así una mayor preferencia por la liquidez.
3. LA BANCA RENTISTA Y LA POLÍTICA MONETARIA
Con base en el analisis precedente, surge una pregunta primordial para nuestra investigación: ¿cómo operan los canales de crédito y tasa de interés de la política monetaria cuando el mecanismo se realiza a través de una banca de carácter rentista en una economía con crecimiento exiguo o estancamiento económico?.
En un sistema económico inherentemente propenso a la inestabilidad, como el descrito por Minsky, una política monetaria expansiva puede convertirse en una decisión ambigua, ya que puede estimular el crecimiento de la economía y, al mismo tiempo, puede exacerbar la fragilidad financiera.
Siguiendo a Minsky (2008 [1986]), cuando el banco central lleva a cabo una política monetaria expansiva, ya sea mediante una reducción de la tasa de interés o la inyección de liquidez a la economía, se reduce la percepción de riesgo e incentiva la acumulación de deuda, lo que a su vez aumenta el precio de los activos financieros. Las estructuras financieras de los agentes pueden empezar a debilitarse si sus flujos de ingresos no crecen al mismo ritmo que sus obligaciones de deuda.
Por el contrario, una política monetaria contractiva agudiza la fragilidad financiera engendrada en periodos de expansión al aumentar la tasa de interés y reducir la liquidez. Esto eleva el costo del endeudamiento y deprime el precio de los activos, lo que puede desencadenar un proceso de incumplimientos y de quiebras hasta desembocar en una crisis financiera.
Esta explicación parte del supuesto de que el sistema bancario alinea sus tasas de interés a la tasa de interés del banco central, lo cual permite que operen adecuadamente tanto el canal directo de la tasa de interés como el canal indirecto del crédito.
El canal de transmisión de la política monetaria de tasa de interés se refiere al mecanismo mediante el cual los cambios en la tasa de referencia del banco central afectan las tasas de interés del sistema financiero. Esto a su vez modifica los costos del crédito, la inversión y el consumo, e impacta directamente la actividad económica y el nivel de precios. En tanto que el canal del crédito opera mediante los cambios en la oferta del crédito bancario, lo cual influye en el acceso al financiamiento por parte de los agentes, al condicionar sus decisiones de gasto y de inversión afectando las hojas de balance de los prestatarios. Como se intuye, ambos canales deberían operar de manera coordinada dentro del espacio de eventos desde que se aplica la política monetaria y hasta que el crédito se expande o se contrae.
Los canales de trasmisión de la política monetaria se convirtieron en un tema crucial de debate entre las teorías neoclásicas a inicios de la década de 1990. Esto se debió a la presunción de que una política monetaria expansiva podría tener, al menos en el corto plazo, efectos reales en la economía, como se sugería desde la denominada versión suave de la teoría monetarista. Bernanke y Gertler (1995) abordaron esta cuestión investigando los mecanismos de transmisión subyacentes a la implementación de la política monetaria y su impacto en la oferta y la demanda agregadas. Para describir esta situación usaron el término ‘caja negra’ para referirse a la falta de un entendimiento claro sobre cómo la política monetaria afecta a la economía real. Al analizar el canal de crédito, concluyeron que la política monetaria influye, a través del canal directo de tasas de interés, en las primas de financiamiento externo. Identificaron dos mecanismos que amplifican este efecto: en primer lugar, el canal del balance que afecta las hojas de balance de los prestatarios; en segundo lugar, el canal de los préstamos bancarios, el cual incide en la oferta de créditos de los bancos. Dedujeron que, si bien las variaciones de las tasas de interés de corto plazo influyen modestamente en la tasa de interés real de largo plazo, estas últimas son cruciales para el gasto en bienes de capital o de consumo duradero.
De acuerdo con el Banco de México (2013; 2016), las tasas de interés de corto plazo tienden a moverse en consonancia con la tasa de interés de referencia, en tanto que el efecto sobre las tasas de interés de largo plazo es menor. A través del canal de la tasa de interés, la política monetaria procura incidir sobre las tasas de interés esperadas para modificar las decisiones inter-temporales de consumo e inversión de los agentes, lo cual afectará la demanda agregada y los precios.
Por otra parte, cuando el banco central aumenta la tasa de interés de referencia el canal de crédito opera esperando el incremento en el costo de los créditos, lo cual llevaría a reducir su colocación. Esta disminución de la actividad crediticia contribuye a contraer y moderar la inflación acercándola a su meta. El canal de tasas de interés, donde las tasas de interés bancarias activa y pasiva se ajustan en paralelo al movimiento de la tasa de referencia, es compatible con el de una banca rentista. Sin embargo, la correspondencia entre estas tasas es limitada, ya que la tasa de fondeo bancario y las tasas de interés bancarias no siempre se mueven a la par, es decir, aunque el banco central mueva su tasa de referencia, la banca no siempre ajusta sus propias tasas en el mismo sentido, en la misma magnitud o en el mismo ritmo. El principal objetivo de los bancos es ajustar sus tasas para mantener la rentabilidad de sus operaciones, lo que consolida a la tasa interbancaria como el costo base para todas las transacciones financieras.
Pese a la correspondencia limitada en el canal de tasa de interés, la administración de la tasa de referencia por parte del banco central le permite a la banca rentista proteger su margen de beneficios. Al ajustar sus propias tasas de interés, la banca puede sostener o incluso aumentar su rentabilidad, especialmente si logra expandir su base de clientes y absorber su capacidad de pago. Esta capacidad de la banca rentista para ajustar sus márgenes de beneficios hace que su rentabilidad sea relativamente inelástica a los movimientos de la tasa de interés de la política monetaria.
En una economía caracterizada por un bajo crecimiento o estancamiento económico, los cambios en el ingreso y en la demanda de créditos pueden aumentar las ganancias de la banca a través del canal de crédito. Esto puede dar lugar a ajustes marginales en el mark-up de las tasas activas al desvincularlas de la tasa interbancaria. La oferta de créditos se vuelve menos sensible a las variaciones en la tasa de interés de referencia, aunque más sensible a las fluctuaciones estacionales del ingreso, a la capacidad de repago de los prestatarios y a las nuevas oportunidades encontradas por la banca para aumentar la extracción de rentas de sus clientes. En escenarios de sobreendeudamiento o limitación de ingresos, es posible observar una reasignación de crédito hacia segmentos más seguros o un desplazamiento hacia actividades más rentables, como el mercado bursátil o el mercado de dinero; esto le permite mantener o aumentar su margen de ganancia. Coincidimos con Jakab y Kumhof (2015), quienes sostienen:
para que el tipo de interés oficial, que afecta al precio del crédito a través del arbitraje con otros tipos de interés, tenga un efecto significativo sobre la cantidad de crédito y dinero, tiene que alcanzar un punto en el que la solvencia de los prestatarios se vea materialmente afectada (p. 18).
La demanda de liquidez que los bancos solicitan al banco central depende esencialmente del flujo de salida de sus depósitos, lo cual condiciona su capacidad para cubrir sus activos. En este proceso, los bancos también pueden aprovechar oportunidades de especulación en función de las condiciones financieras. Así que la relación entre la tasa de interés interbancaria y la demanda de reservas no es necesariamente mecánica, pues factores como la especulación también influyen.
El principal riesgo para la economía al dejar la administración de la creación de crédito a un sistema bancario rentista es que, al priorizar la extracción de rentas, puede socavar los ingresos de los agentes económicos de los que depende su sostenibilidad. Este mecanismo genera un círculo vicioso: en la búsqueda por mantener su rentabilidad durante una crisis, la banca agrava la contracción del ingreso promedio, lo que a su vez exacerba el efecto del acelerador financiero y amplifica las fluctuaciones del sector real de la economía. En consecuencia, se pone en riesgo el ingreso agregado futuro y, por tanto, existe la probabilidad de una fuerte contracción de la economía, incluyendo la del propio negocio bancario.
4. HECHOS ESTILIZADOS
A continuación, identificamos ocho hechos estilizados que caracterizan el crecimiento de la economía mexicana, el comportamiento de la banca y su vínculo con la política monetaria en México durante el periodo 2002-2023. La selección del periodo de análisis obedece, en primer lugar, a la disponibilidad de información contable de la banca múltiple. En segundo lugar, el periodo inicia en 2002, un año posterior a la adopción del régimen de metas de inflación del Banco de México; ese mismo año se instauró la meta de inflación de 3%, con un intervalo de variabilidad de ±1%, lo que constituye un hito nuevo en la conducción de la política monetaria.
Utilizamos información contable del balance general y del estado de resultados de la banca múltiple, ambos publicados por la Comisión Nacional Bancaria y de Valores. Las series están expresadas en millones de pesos a precios de 2018. Tomamos la tasa de interés interbancaria de equilibrio a un día, publicada por el Instituto Nacional de Estadística y Geografía (INEGI, 2024), como tasa de referencia y principal instrumento de política monetaria del Banco de México (BM). Utilizamos la tasa de interés implícita de la cartera de crédito con riesgo como un proxy de la tasa de interés activa, y la tasa de interés implícita pasiva como un proxy de la tasa de interés pasiva. La primera se refiere al rendimiento promedio que la banca espera obtener por los créditos otorgados y se calcula considerando los créditos clasificados en las etapas 1 y 2, según el nivel de deterioro crediticio.2 La tasa de interés implícita pasiva es el porcentaje de rendimiento ofrecido por la banca a sus depositantes por sus ahorros e inversiones. Los datos se presentan en frecuencia mensual.
En primer lugar, se observa una disminución de la tasa de crecimiento económico. De acuerdo con datos del World Development Indicators del Banco Mundial (2025), el crecimiento del producto interno bruto fue de 1.6% durante 2002-2023, al menos dos puntos porcentuales inferior al registrado durante 1990-2001, cuando alcanzó 3.4%. Además, se aprecia una pérdida de dinamismo de la inversión: el coeficiente de inversión disminuyó de 4.8% a 2.7% en el periodo más reciente.
En segundo lugar, se observa una correlación positiva débil de 0.35 entre la tasa de interés real del banco central (r bc ) y la tasa de interés real activa de la banca (r a ), además de una fuerte correlación positiva de 0.82 entre r bc y la tasa de interés real pasiva (r p ) (véase la gráfica 1). Calculamos las primeras diferencias de las tres tasas más los coeficientes de correlación entre ellas: dr bc se refiere a la tasa de interés real del banco central, dr a a la tasa de interés activa y dr p a la tasa de interés pasiva de la banca. La correlación entre dr bc y dr a es positiva y moderada, de 0.52; la correlación entre dr bc y dr p es 0.63, esto es, se mantiene positiva, aunque moderadamente fuerte.
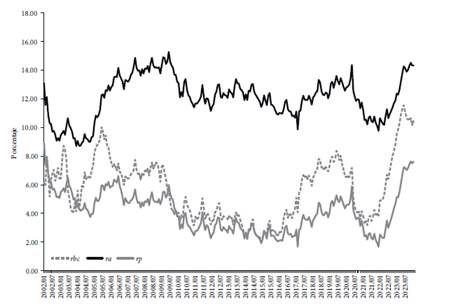
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores y del Banco de México
Gráfica 1 Tasa de interés de referencia del BM (r bc ) y tasas de interés reales activa (r a ) y pasiva (r p ) de la banca múltiple
Es interesante observar el comportamiento entre r bc y las tasas de interés activas por tipo de crédito. La tasa de interés al consumo (r ac_consumo ) es mayor -alrededor de veinte puntos porcentuales- que las tasas de interés de los créditos comerciales (r ac_comercial ) y de los créditos para vivienda (r ac_vivienda ) durante el periodo de estudio. Asimismo, las tres tasas son superiores a r bc (véase la gráfica 2). La correlación entre la primera diferencia de estas tasas con la primera diferencia de r bc es positiva. Aunque existe una fuerte correlación entre dr bc y dr ac_comercial (0.91), ésta es moderada entre dr bc y dr ac_consumo (0.47); en tanto, la correlación es débil (0.31) entre dr bc y dr ac_vivienda .
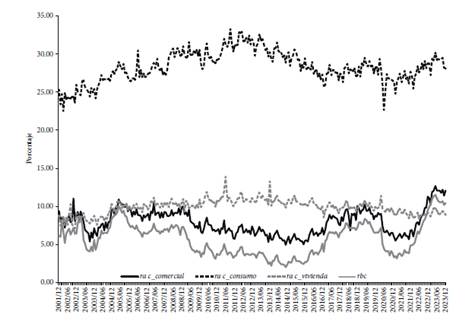
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores y del Banco de México
Gráfica 2 Tasas de interés activas por tipo de crédito y tasa de interés de referencia
En tercer lugar, se identifica una relación inversa entre la tasa de interés del banco central y la brecha de tasas de interés. La gráfica 3 muestra que dicha brecha se amplió con rapidez desde el inicio del periodo hasta la primera mitad de 2007. Después, se mantuvo relativamente estable hasta 2014 y, a partir de entonces, mostró una tendencia decreciente. Por lo tanto, la relación con la tasa de referencia parece débil a lo largo del periodo analizado.
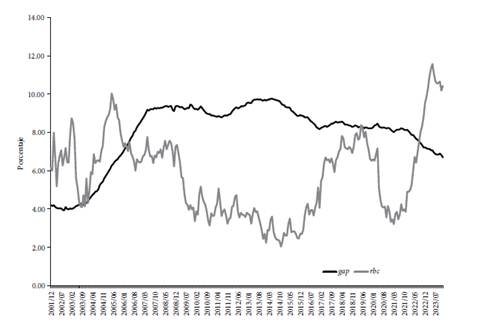
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores y del Banco de México
Gráfica 3 Brecha de tasas de interés y tasa de interés real del Banco de México
El cuarto hecho estilizado se refiere a la composición de activos de la banca. La cartera de créditos con riesgo es la que posee mayor peso al representar, en promedio, el 44.5% durante el periodo analizado. Le siguen las cuentas de margen en instrumentos financieros derivados, con una participación cercana al 28%. Dentro de la cartera de créditos, los de tipo comercial (c_comercial) constituyen aproximadamente el 64%, mientras que los créditos al consumo (c_consumo) y los destinados a la vivienda (c_vivienda) representan cerca de 20% y 16%, respectivamente. Destaca el hecho de que, a pesar de su baja participación, los créditos al consumo están sujetos a tasas de interés activas más altas, lo cual es consistente con nuestro argumento planteado anteriormente (véase la gráfica 4).
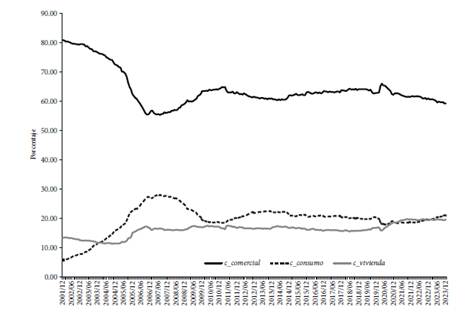
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores
Gráfica 4 Composición de la cartera de crédito de la banca
En cuanto a la variación promedio anual del crédito, se observa una tendencia decreciente durante los periodos de crisis de la economía mexicana. No obstante, el crédito al consumo muestra una mayor sensibilidad al ciclo económico, con fluctuaciones más pronunciadas (véase la gráfica 5).
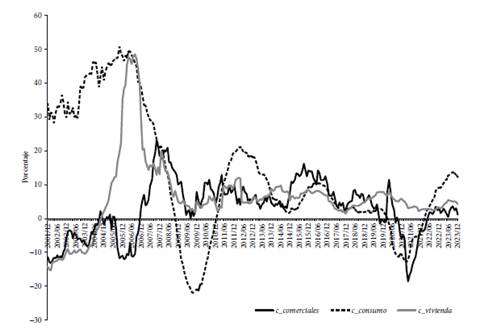
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores
Gráfica 5 Variación promedio anual de los créditos
En quinto lugar, se revela una correlación prácticamente nula entre r bc y los créditos comerciales, al consumo o a la vivienda, en niveles. La correlación se torna positiva, pero débil, si tomamos la primera diferencia de todas las variables (véase la figura 1).
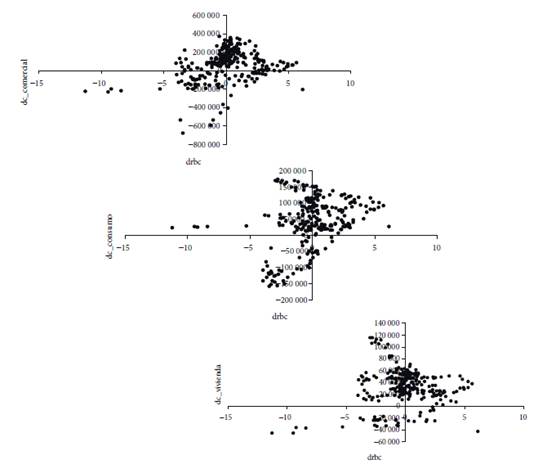
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores
Figura 1 Correlación, en primeras diferencias, entre la tasa de interés real del BM y el volumen de créditos
En sexto lugar se observa una correlación positiva entre las variaciones de la tasa de interés del banco central y las variaciones de los ingresos de la banca. El coeficiente de correlación entre ambas variables es 0.5, es decir, una asociación moderada.
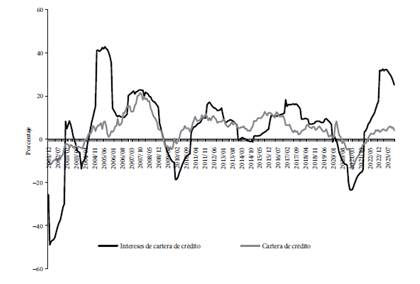
Los ingresos por intereses derivados de la cartera de crédito con riesgo representan, aproximadamente, 69% de los ingresos bancarios. En segundo lugar, los ingresos por intereses y rendimiento de inversiones en instrumentos financieros contribuyen con cerca del 13%. La variación anual de los ingresos por la cartera de crédito muestra un comportamiento similar a la variación anual de los créditos, lo cual es lógico, dado que ésta constituye la principal fuente de ingresos. El coeficiente de correlación entre ambas variables es positivo (de 0.64). Cabe resaltar que ambas variables presentan una tendencia a seguir el ciclo del producto interno bruto (véase la gráfica 6).
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores
Gráfica 6 Ingresos totales por intereses y cartera de crédito de la banca (variación promedio anual)
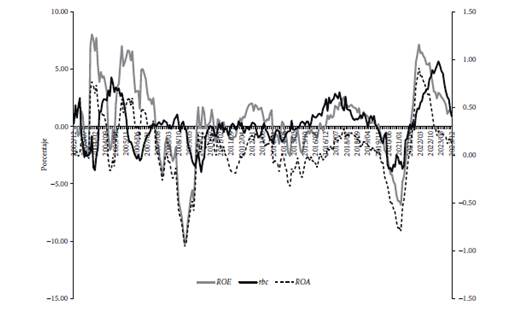
En séptimo lugar, se registra una correlación positiva, aunque débil, entre la tasa de interés real del BM y los indicadores de rentabilidad de la banca múltiple. En particular, se observa un coeficiente de 0.35 con el rendimiento sobre el capital (ROE) y de 0.47 con el rendimiento de los activos (roa) [véase la gráfica 7].
Fuente: elaboración propia con datos de la Comisión Nacional Bancaria y de Valores y del Banco de México
Gráfica 7 Tasa de interés real del BM, roe y roa de la banca múltiple (primeras diferencias)
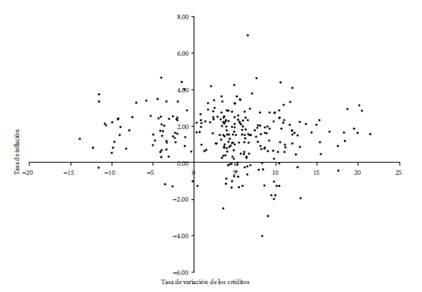
Finalmente, el último hecho estilizado muestra la correlación entre las variaciones de los créditos y la tasa de inflación. La gráfica 8 revela una relación marginal entre ambas variables, con una tendencia contraria a la esperada por la teoría convencional; esto respalda nuestro argumento de que los canales de transmisión de la política monetaria pueden no tener el efecto esperado sobre el nivel de precios.
5. ANÁLISIS PARAMÉTRICO
La validación empírica de nuestra hipótesis consiste en analizar cómo operan los dos canales de transmisión de política monetaria -el de tasa de interés y el del crédito- en un contexto de banca rentista. Para ello se requiere que se cumplan dos condiciones: 1) la existencia de una relación de causalidad positiva a corto y largo plazo, entre la tasa de interés de referencia del BM y la tasa de interés activa de la banca comercial; 2) la presencia de una relación de causalidad, también a corto y largo plazo, entre la tasa de interés de referencia, la tasa de interés activa, el logaritmo del producto y el logaritmo de los créditos concedidos por la banca comercial.
Nuestra hipótesis plantea que, en México -una economía caracterizada por estancamiento o bajo crecimiento económico y una banca rentista-, los canales de transmisión de política monetaria no operan conforme lo establecido por la teoría convencional. En primer lugar, sostenemos que la tasa de interés activa de la banca es inelástica a la tasa de interés de referencia del banco central, lo que implica que la tasa de interés asociada a los créditos no se ajusta de forma significativa en respuesta a cambios en la tasa de interés de referencia. En segundo lugar, afirmamos que las variaciones en el volumen de crédito otorgado por la banca responden de forma más significativa a cambios en el nivel de renta agregada que las fluctuaciones de la tasa de interés activa o de referencia.
Para corroborar nuestra hipótesis, primero evaluamos la estacionariedad de las variables utilizando las pruebas Dickey-Fuller aumentada (adf, Augmented Dickey-Fuller) y Phillip-Perron (pp). En el cuadro 1 presentamos las pruebas de raíces unitarias para las variables del producto agregado y de los créditos otorgados por la banca, tanto en logaritmos como en primeras diferencias. También incluimos la tasa de interés de referencia del BM y la tasa de interés activa de la banca comercial, en niveles y en primeras diferencias. Los resultados indican que todas las variables tienen un orden de integración I(1); esto significa que son estacionarias en su primera diferencia, cuando las pruebas se realizan sin constante y sin tendencia.
Cuadro 1 Prueba de raíces unitarias
| Phillip-Perron | Dickey-Fuller aumentada | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| En niveles | En niveles | ||||||||||
| Modelo | rbc | rc | rp | ly | lcred | rbc | rc | rp | ly | lcred | |
| 1 | Estadístico t | -1.7102 | -2.1666 | -1.9507 | -1.7141 | -0.899 | -1.7867 | -2.1377 | -1.8216 | -1.0082 | -1.0031 |
| Probabilidad | 0.4226 | 0.2199 | 0.3080 | 0.4207 | 0.7843 | 0.3847 | 0.2307 | 0.3678 | 0.7472 | 0.7492 | |
| 2 | Estadístico t | -1.5828 | -2.1988 | -1.3168 | -5.1435 | -1.1517 | -1.4520 | -2.1622 | -1.3447 | -5.1435 | -0.3881 |
| Probabilidad | 0.7919 | 0.4840 | 0.8772 | 0.0003 | 0.9135 | 0.8382 | 0.5041 | 0.8699 | 0.0003 | 0.9866 | |
| 3 | Estadístico t | -0.1829 | 0.3712 | -0.3490 | 3.3171 | 3.3469 | -0.1387 | 0.3270 | -0.3781 | 2.2974 | 4.8866 |
| Probabilidad | 0.6175 | 0.7895 | 0.5565 | 0.9997 | 0.9998 | 0.6330 | 0.7777 | 0.5454 | 0.9946 | 1.0000 | |
| En primera diferencia | |||||||||||
| drbc | dra | drp | dly | dlcred | drbc | dra | drp | dly | dlcred | ||
| 1 | Estadístico t | -8.2028 | -10.1391 | -9.8247 | -8.6915 | -4.5053 | -8.1072 | -10.1421 | -9.8283 | -8.6915 | -4.5053 |
| Probabilidad | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0004 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0004 | |
| 2 | Estadístico t | -8.2538 | -10.0759 | -10.0518 | -8.6452 | -7.4598 | -8.2069 | -10.0785 | -10.0504 | -8.6452 | -7.4598 |
| Probabilidad | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | |
| 3 | Estadístico t | -8.2327 | -10.1362 | -9.8723 | -13.9129 | -1.9165 | -8.1369 | -10.1423 | -9.8767 | -13.9129 | -1.9165 |
| Probabilidad | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0532 | 0.0000 | 0.0000 | 0.0000 | 0.0000 | 0.0532 | |
Nota: la estacionariedad se define según el valor crítico de las pruebas adf y pp al 1%, 5% y 10%. Se consideraron tres modelos en cada prueba: 1) con constante, 2) con constante y con tendencia, 3) sin constante y sin tendencia. Las pruebas fueron realizadas en Eviews 10.1.
Fuente: elaboración propia con datos del Banco de México (2024) y de la Comisión Nacional Bancaria y de Valores (2024).
Puesto que las variables comparten el mismo orden de integración, procedemos a realizar la prueba de cointegración de Johansen con siete rezagos para determinar si existe una relación de largo plazo entre la tasa de referencia del BM (r bc ) y la tasa de interés activa de la banca (r a ). En el cuadro A1 del Anexo presentamos los criterios de elección del número de rezagos a partir de las pruebas de identificación del modelo de vectores autorregresivos (var, Vector Autoregressive). La prueba de la traza indica que existe al menos una relación de largo plazo entre las variables; la prueba del máximo eigenvalor muestra que no hay evidencia de cointegración al nivel de 0.05. En el cuadro A2 del Anexo presentamos los resultados de estas pruebas.
El método de Johansen plantea la estimación de un modelo de corrección de error de la siguiente forma:
donde Y t es un vector de variables endógenas, α es un término constante, β1 son los coeficientes de las diferencias de las variables que denotan cómo los cambios en las variables en el pasado influyen en el valor actual de las variables; γ es el coeficiente de corrección de error que mide la velocidad de ajuste hacia el equilibrio a largo plazo; Yt-1-δ´X t-1 es el término de cointegración, X t-1 es el vector de variables endógenas, δ es un vector de coeficientes y ε t es el término de error.
De acuerdo con los resultados, el coeficiente del término de corrección de error es negativo y significativo al 1%, con un valor de -0.177845. Esto muestra que hay una relación de causalidad a largo plazo de r bc a r a . Sin embargo, dado que su valor absoluto no es tan alto, esto sugiere que la velocidad de ajuste hacia el equilibrio no es tan rápida. Presentamos la ecuación de cointegración y su error estándar entre paréntesis:
El aumento de un punto porcentual de la tasa de referencia tiene un efecto positivo moderado sobre la tasa de interés activa en 0.122807 unidades.
Para analizar la relación de causalidad a corto plazo, realizamos la prueba de Wald. La hipótesis nula (H0) advierte que los coeficientes asociados a r bc son iguales a cero, es decir,β9=β10=…=β14=0. Debido a que rechazamos H0, determinamos que la tasa de interés de referencia tiene un efecto significativo a corto plazo en el modelo.
En suma, existe una relación de causalidad de largo plazo de r bc a r a y una relación de causalidad a corto plazo en la misma dirección. El modelo no presenta problemas de autocorrelación, heterocedasticidad, o de no normalidad en la distribución de los errores.3
A continuación, evaluamos nuestra segunda condición, la cual postula que existe una relación de causalidad a largo plazo entre la tasa de referencia del BM, la tasa de interés activa, el logaritmo del producto agregado y el logaritmo de los créditos concedidos por la banca comercial. Siguiendo el mismo enfoque utilizado en la condición anterior, dado que todas las variables tienen un orden de integración I(1), llevamos a cabo la prueba de cointegración de Johansen con cuatro rezagos para determinar si hay una relación de largo plazo entre las variables mencionadas.
En el cuadro A3 del Anexo presentamos los criterios de elección del número de rezagos a partir de las pruebas de identificación del modelo var. Tanto la prueba de la traza como la prueba del máximo eigenvalor indican que hay, al menos, una relación de largo plazo entre las variables. Los resultados de estas pruebas se encuentran el cuadro A4 del Anexo. Procedemos a estimar el modelo de corrección de error. Los resultados apuntan a que el coeficiente del término de corrección de error es negativo y significativo al 1%; su valor es -0.171286. Esto muestra la existencia de una relación de causalidad a largo plazo del logaritmo del producto (ly), r bc y r a hacia el logaritmo de los créditos concedidos por la banca comercial (lcred). El valor absoluto del coeficiente es relativamente bajo, lo cual connota que la velocidad de ajuste hacia el equilibrio es lenta. Presentamos la ecuación de cointegración junto con su error estándar entre paréntesis:
Como se observa, los créditos son elásticos a los cambios en el producto agregado; un aumento de 1% en el producto se asocia con un aumento de 3.66% en los créditos. Por otro lado, un incremento de una unidad de la tasa de interés de referencia resulta en una disminución de 0.103 unidades de los créditos. Además, un aumento de una unidad de la tasa de interés activa se traduce en un incremento de 0.0019 unidades de los créditos.
Para analizar la relación de causalidad a corto plazo entre las variables realizamos tres pruebas de Wald. En la primera, formulamos la H0 donde los coeficientes de corto plazo asociados al logaritmo del producto son iguales a cero, es decir,β6=β7=…=β9=0 . Al rechazar H0, concluimos que el producto tiene un efecto significativo a corto plazo en el modelo.
En la segunda prueba asumimos que los coeficientes relacionados con r bc son iguales a cero estableciendo la hipótesis nula como H0:β10=β11=...=β13=0. De acuerdo con los resultados, no podemos rechazar H0, lo que sugiere que no existe una relación de causalidad a corto plazo de r bc hacia el logaritmo de los créditos. Obtenemos un resultado similar al evaluar los coeficientes asociados a la tasa de interés activa, donde no podemos rechazar la H0:β14=β15=...=β17=0.
En resumen, el análisis muestra que, a corto plazo, el producto agregado (nivel de ingreso) es el principal determinante de los créditos; en cambio, las tasas de interés no tienen un impacto inmediato en los créditos, lo cual apoya nuestra hipótesis sobre la debilidad del canal directo de tasas de interés y de crédito en un contexto caracterizado por una banca rentista. El modelo está exento de problemas de autocorrelación, heterocedasticidad y de no normalidad en la distribución de los errores.4
6. CONSIDERACIONES FINALES
Nuestra investigación se centró en analizar cómo operan dos mecanismos de transmisión de la política monetaria, a saber: el canal de la tasa de interés y el canal del crédito, en un contexto caracterizado por una economía con bajo crecimiento y una banca rentista. Nuestra hipótesis sostiene que, en México, donde prevalecen dichas condiciones, los canales de transmisión de política monetaria operan en la siguiente forma: en particular, la tasa de interés activa de la banca muestra escasa sensibilidad a la tasa de interés de referencia del banca central, y el volumen de crédito responde más a la evolución del ingreso que a las variaciones de la tasa de interés. En el análisis de la evidencia empírica constatamos nuestra hipótesis. Nuestro análisis presenta algunas limitaciones. En primer lugar, no fue posible examinar de forma directa la relación entre los beneficios de la banca y los canales de transmisión de la política monetaria analizados a lo largo del documento. En segundo lugar, es necesario profundizar en el análisis teórico de dicha relación para fortalecer su compresión y su sustento analítico. No obstante, estas limitaciones abren la posibilidad de desarrollar nuevas líneas de investigación que aborden estas dimensiones con mayor detalle.

