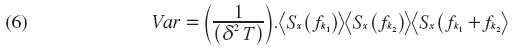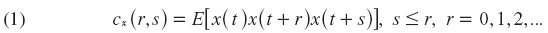
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1870-6622</journal-id>
<journal-title><![CDATA[EconoQuantum]]></journal-title>
<abbrev-journal-title><![CDATA[EconoQuantum]]></abbrev-journal-title>
<issn>1870-6622</issn>
<publisher>
<publisher-name><![CDATA[Universidad de Guadalajara]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1870-66222013000100005</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Problemas de asimetría para el análisis y la predictibilidad del tipo de cambio mexicano]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Coronado Ramírez]]></surname>
<given-names><![CDATA[Semei]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Gatica Arreola]]></surname>
<given-names><![CDATA[Leonardo]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad de Guadalajara Departamento de Métodos Cuantitativos ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad de Guadalajara Departamento de Economía ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2013</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2013</year>
</pub-date>
<volume>10</volume>
<numero>1</numero>
<fpage>77</fpage>
<lpage>89</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_arttext&amp;pid=S1870-66222013000100005&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_abstract&amp;pid=S1870-66222013000100005&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_pdf&amp;pid=S1870-66222013000100005&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[En este artículo se aplica el estadístico REVERSE, que es una prueba en el dominio de la frecuencia sobre reversibilidad temporal, basada en el biespectro, sobre el tipo de cambio mexicano. Los resultados concluyen que la serie es irreversible en el tiempo por lo que no cumple con la propiedad de que las innovaciones sean i.i.d. Esto implica que este tipo de series no pueden ser analizadas con modelos de la familia GARCH y que las decisiones de política económica basadas en estos modelos pueden ser erróneas.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[In this paper we apply a frequency-dominant test of time reversibility, the REVERSE test based on the bispectrum, to explore the high-order spectrum properties of the Mexican exchange rate reversible process. The results show that the series is time irreversible and therefore it does not comply with the property of i.i.d. The result implies that this kind of series cannot be analyzed with GARCH models, since these could drive to wrong economic policies.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Irreversibilidad temporal]]></kwd>
<kwd lng="es"><![CDATA[biespectro, asimetría]]></kwd>
<kwd lng="es"><![CDATA[tipo de cambio mexicano]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[ <p align="justify"><font face="verdana" size="4">Art&iacute;culos</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="center"><font face="verdana" size="4"><b>Problemas de asimetr&iacute;a para el an&aacute;lisis y la predictibilidad del tipo de cambio mexicano</b></font></p>              <p align="center"><font face="verdana" size="2">&nbsp;</font></p>              <p align="center"><font face="verdana" size="2"><b>Semei Coronado Ram&iacute;rez<sup>1</sup>, Leonardo Gatica Arreola<sup>2</sup></b></font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><i><sup>1</sup> Departamento de M&eacute;todos Cuantitativos, Universidad de Guadalajara. Corresponding autor:&#160;E&#45;mail:</i> <a href="mailto:semeic@cucea.udg.mx">semeic@cucea.udg.mx</a>.</font></p>              <p align="justify"><font face="verdana" size="2"><i><sup>2</sup> Departamento de Econom&iacute;a, Universidad de Guadalajara, E&#45;mail:</i> <a href="mailto:leonardo.gatic@gmail.com">leonardo.gatic@gmail.com</a>. <i>Agradecemos los comentarios y sugerencias de los arbitros an&oacute;nimos.</i></font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2">Recepci&oacute;n: 19/09/2011    ]]></body>
<body><![CDATA[<br>     Aceptaci&oacute;n: 20/12/2011</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b>Resumen</b></font></p>              <p align="justify"><font face="verdana" size="2">En este art&iacute;culo se aplica el estad&iacute;stico <i>REVERSE</i>, que es una prueba en el dominio de la frecuencia sobre reversibilidad temporal, basada en el biespectro, sobre el tipo de cambio mexicano. Los resultados concluyen que la serie es irreversible en el tiempo por lo que no cumple con la propiedad de que las innovaciones sean <i>i.i.d.</i> Esto implica que este tipo de series no pueden ser analizadas con modelos de la familia <i>GARCH</i> y que las decisiones de pol&iacute;tica econ&oacute;mica basadas en estos modelos pueden ser err&oacute;neas.</font></p>              <p align="justify"><font face="verdana" size="2"><b>Palabras clave:</b> Irreversibilidad temporal, biespectro, asimetr&iacute;a, tipo de cambio mexicano.</font></p>              <p align="justify"><font face="verdana" size="2"><b>Clasificaci&oacute;n JEL:</b> C12, C32, F31.</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b>Abstract</b></font></p>              <p align="justify"><font face="verdana" size="2">In this paper we apply a frequency&#45;dominant test of time reversibility, the <i>REVERSE</i> test based on the <i>bispectrum</i>, to explore the high&#45;order spectrum properties of the Mexican exchange rate reversible process. The results show that the series is time irreversible and therefore it does not comply with the property of <i>i.i.d.</i> The result implies that this kind of series cannot be analyzed with <i>GARCH</i> models, since these could drive to wrong economic policies.</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2"><b><i>Introducci&oacute;n</i></b></font></p>              <p align="justify"><font face="verdana" size="2">Sabemos de la importancia que tiene el conocimiento del comportamiento de variables macroecon&oacute;micas y financieras, como lo es el tipo de cambio. En particular, el an&aacute;lisis de la volatilidad del tipo de cambio es uno de los principales temas de estudio en relaci&oacute;n a la pol&iacute;tica cambiaria y se han hecho muchos esfuerzos para analizar este comportamiento.</font></p>              <p align="justify"><font face="verdana" size="2">En el &aacute;rea del estudio de las series de tiempo, las contribuciones de Robert Engle y Clive Granger iniciaron el desarrollo de una variedad de modelos que se han utilizado ampliamente para el estudio del tipo de cambio. Estos modelos de la familia <i>ARCH/GARCH</i> suponen estructuras de car&aacute;cter lineal cuya simplicidad los hace muy maleables y consecuentemente son los m&aacute;s empleados en el estudio del comportamiento cambiario. Sin embargo, a partir de la contribuci&oacute;n seminal de Hinich y Patterson (1985), sabemos que es muy com&uacute;n que las series econ&oacute;micas presenten problemas de periodos de no linealidad que pueden estar relacionados con la asimetr&iacute;a de la serie, lo cual contradice el supuesto de que las innovaciones sean independientes e id&eacute;nticamente distribuidas. Sabemos pues que es muy importante, para poder tener un mejor conocimiento del comportamiento del tipo de cambio y de su volatilidad, as&iacute; como de la capacidad predictiva de los modelos de la familia <i>ARCH</i> y <i>GARCH</i>, realizar estudios sobre la reversibilidad temporal del tipo de cambio.</font></p>              <p align="justify"><font face="verdana" size="2">Para el caso del tipo de cambio mexicano se han hecho an&aacute;lisis para predecir la volatilidad del precio futuro del peso, con respecto al d&oacute;lar norteamericano, utilizando modelos <i>ARCH, GARCH, ARCH BEKK</i>, entre otros ( Benavides, 2004). La mayor&iacute;a de estos modelos analizan la media, la varianza o la autocorrelaci&oacute;n, as&iacute; como los cambios que presentan debido a decisiones de pol&iacute;tica financiera y econ&oacute;mica o a sucesos no predecibles que provocan un comportamiento asim&eacute;trico de la serie. Sin embargo, estos m&eacute;todos de an&aacute;lisis no logran capturar el comportamiento asim&eacute;trico que por lo general presentan estas series y de hecho suponen u comportamiento sim&eacute;trico.</font></p>              <p align="justify"><font face="verdana" size="2">El comportamiento del tipo de cambio y de su volatilidad tambi&eacute;n ha sido analizado por medio de otras variables econ&oacute;micas o financieras. En todos estos casos, el an&aacute;lisis parte del supuesto que la serie es lineal y las innovaciones son gaussianas; en otras palabras, que la serie tiene una distribuci&oacute;n sim&eacute;trica. De igual manera, el uso de filtros, como el Hodrick&#45;Prescott, asume que el componente c&iacute;clico de las series es estacionario, lo cual implica simetr&iacute;a que aqu&iacute; definimos como reversibilidad en los momentos de tercer orden.</font></p>              <p align="justify"><font face="verdana" size="2">Dado lo anterior, es importante analizar el comportamiento de simetr&iacute;a de series como el tipo de cambio para poder validar el uso de modelos como los anteriormente mencionados en el estudio de caracter&iacute;sticas como la volatilidad.</font></p>              <p align="justify"><font face="verdana" size="2">No obstante la importancia que tiene el estudio del comportamiento asim&eacute;trico del tipo de cambio en M&eacute;xico, &eacute;ste es pr&aacute;cticamente inexistente. En particular no existen estudios del dominio de la frecuencia sobre la reversibilidad basados en el biespectro del tipo de cambio. En este art&iacute;culo seguimos la idea de Lim <i>et al.</i> (2008), que aplican una prueba de este tipo al &Iacute;ndice de Precios y Cotizaciones (IPC) de la Bolsa Mexicana, para analizar el tipo de cambio en el caso del peso mexicano.</font></p>              <p align="justify"><font face="verdana" size="2">En este estudio aplicamos una prueba en el dominio de la frecuencia, la prueba <i>REVERSE</i>, al tipo de cambio mexicano para el periodo 2005&#45;2011. Esta prueba analiza el comportamiento asim&eacute;trico de cualquier serie. La prueba plantea las siguientes hip&oacute;tesis: <i>H</i><sub>0</sub>: la serie es tiempo reversible y <i>H</i><sub>1</sub>: la serie es irreversible. La prueba analiza la serie hacia delante y hacia atr&aacute;s para saber si las innovaciones siguen siendo independientes e id&eacute;nticamente distribuidas (i.i.d); si es as&iacute;, se puede concluir que la serie es reversible en el tiempo.</font></p>              <p align="justify"><font face="verdana" size="2">Los resultados encontrados rechazan la hip&oacute;tesis nula, por lo que concluimos que la serie es irreversible en el tiempo. Esto puede deberse a dos factores. Primero, el modelo subyacente puede ser no lineal aunque las innovaciones i.i.d. Segundo, las innovaciones subyacentes provienen de una distribuci&oacute;n de probabilidad no Gaussiana,<sup><a href="#notas">3</a></sup> aunque el modelo sea lineal. Para comprobar si existe no linealidad en la serie, aplicamos tres pruebas de no linealidad, con lo cual comprobamos que efectivamente los datos presentan periodos de comportamiento no lineal.</font></p>              <p align="justify"><font face="verdana" size="2">El documento se divide de la siguiente manera. En la siguiente secci&oacute;n se hace una revisi&oacute;n de la literatura relacionada. En el siguiente apartado se describe la metodolog&iacute;a. Posteriormente, en las secciones se describen los datos y se reportan los resultados respectivamente. Finalmente, se presentan las conclusiones.</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><i>Literatura relacionada</i></b></font></p>              <p align="justify"><font face="verdana" size="2">La literatura dedicada al an&aacute;lisis de volatilidad de series de tiempo es sumamente amplia. Poon y Granger (2003) se&ntilde;alan que en los veinte a&ntilde;os anteriores a la aparici&oacute;n de su art&iacute;culo se publicaron 93 trabajos que analizan la volatilidad de diferentes series, tanto financieras como econ&oacute;micas. Entre los art&iacute;culos publicados que analizan la volatilidad, una de las variables que se ha estudiado constantemente es el tipo de cambio.</font></p>              <p align="justify"><font face="verdana" size="2">El inter&eacute;s en esta variable se debe a su importancia en la estabilidad macroecon&oacute;mica y a su relaci&oacute;n con otras variables fundamentales. Fullerton <i>et al.</i> (2001) indican que la volatilidad del tipo de cambio puede afectar el nivel de precios, la tasa de inter&eacute;s o la balanza de pagos. Para Frenkel (2004), las fluctuaciones del tipo de cambio afectan la tasa de empleo. Sin embargo, Calvo (1997) menciona que la pol&iacute;tica cambiaria est&aacute; relacionada con dos objetivos de la pol&iacute;tica monetaria, que tiene dos objetivos principales. El primero es la estabilizaci&oacute;n de precios y el segundo es bajar la tasa inflacionaria.</font></p>              <p align="justify"><font face="verdana" size="2">En cualquier caso, existe un consenso en la importancia que tiene entender la volatilidad del tipo de cambio para el comportamiento de otras variables macroecon&oacute;micas fundamentales y las decisiones de pol&iacute;tica monetaria. La volatilidad en la series de tipo de cambio se relaciona con factores ex&oacute;genos como los ataques del 11 de septiembre de 2001, las crisis financieras a nivel mundial, los disturbios financieros a nivel internacional por esc&aacute;ndalos en empresas por obtenci&oacute;n de informaci&oacute;n confidencial, esc&aacute;ndalos pol&iacute;ticos y con factores end&oacute;genos, como decisiones mal tomadas de pol&iacute;tica monetaria, cambiaria o fiscal.</font></p>              <p align="justify"><font face="verdana" size="2">En el caso del tipo de cambio en M&eacute;xico, a partir de 1995 se instrument&oacute; una pol&iacute;tica cambiaria flexible como parte de un conjunto de pol&iacute;ticas fiscales y monetarias que han permitido restablecer la confianza en el sistema financiero mexicano (Bazdresch y Werner, 2002). Estos autores (Bazdresch y Werner, 2002) reconocen impl&iacute;citamente que existe un comportamiento no lineal y asim&eacute;trico en el tipo de cambio al se&ntilde;alar que, a partir de la adopci&oacute;n del r&eacute;gimen de libre flotaci&oacute;n, el tipo de cambio se ha caracterizado por periodos de tranquilidad que repentinamente transitan hacia episodios de gran volatilidad.</font></p>              <p align="justify"><font face="verdana" size="2">A partir de la instrumentaci&oacute;n del r&eacute;gimen de tipo de cambio libre en M&eacute;xico se han realizado diferentes estudios sobre el comportamiento de la paridad del peso frente al d&oacute;lar. Ram&iacute;rez y Mart&iacute;nez (2005), por ejemplo, contrastan la eficiencia del mercado de futuros del d&oacute;lar en M&eacute;xico aplicando el principio de expectativas racionales por medio de una ecuaci&oacute;n de regresi&oacute;n y un an&aacute;lisis de cointegraci&oacute;n.</font></p>              <p align="justify"><font face="verdana" size="2">Hern&aacute;ndez y M&eacute;ndez (2007) analizan la predicci&oacute;n del tipo de cambio peso/d&oacute;lar US a trav&eacute;s de intervalos <i>singleton type 2</i> de l&oacute;gica borrosa, utilizando m&iacute;nimos cuadrados recursivos (<i>RLS</i>)&#45; <i>back&#45;propagation</i> (<i>BP</i>) <i>hybrid learning</i>. Otro ejemplo del tipo de cambio es el que se hace por medio de an&aacute;lisis multifractal (&Aacute;lvarez, 2002). Tambi&eacute;n por medio del exponente de Hurst se ha tratado de analizar el comportamiento del tipo de cambio, utilizando an&aacute;lisis multirresoluci&oacute;n de ondoletas, conocido por sus siglas en ingl&eacute;s como <i>ARM</i> (Kyaw <i>et al</i>., 2003). Este &uacute;ltimo trabajo identifica caracter&iacute;sticas de dependencia en el largo plazo, que ning&uacute;n modelo cl&aacute;sico de series de tiempo puede identificar.</font></p>              <p align="justify"><font face="verdana" size="2">Los macroeconomistas creen que los ciclos econ&oacute;micos son asim&eacute;tricos y eso se debe a su relaci&oacute;n con otros fundamentales, ya que con ellos tratan de generar modelos te&oacute;ricos o de pron&oacute;stico esencialmente lineales. Sin embargo, las t&eacute;cnicas estad&iacute;sticas normalmente utilizadas por ellos son deficientes, ya que siempre asumen que la funci&oacute;n impulso respuesta es invariante cuando ocurre el ciclo econ&oacute;mico (Hinich y Rothman, 1998).</font></p>              <p align="justify"><font face="verdana" size="2">Actualmente, el m&eacute;todo m&aacute;s recurrido en el an&aacute;lisis de los ciclos econ&oacute;micos es la aplicaci&oacute;n del filtro Hodrick&#45;Prescott (<i>HP</i>). Este filtro elimina la tendencia de la serie, para lo cual hay distintos m&eacute;todos, los cuales est&aacute;n a discusi&oacute;n. Independientemente de estos diferentes m&eacute;todos, el principio estad&iacute;stico del que parte el filtro <i>HP</i>, es suponer que el componente c&iacute;clico de la serie es estacionario; si esto es as&iacute;, entonces la serie debe contener una ra&iacute;z unitaria, adem&aacute;s de que debe cumplir con las propiedades asint&oacute;ticas de i.i.d.</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">Varios autores como Belaire y Contreras (2003), Rothman (1992), Ramsey y Rothman (1996,1988) y Hinich y Rothman (1998) han implementado un tipo de prueba para analizar las estructuras estad&iacute;sticas de los ciclos econ&oacute;micos conocida como Prueba de Tiempo Reversible (<i>TR</i>).</font></p>              <p align="justify"><font face="verdana" size="2">Hinich y Rotman (1998) mejoraron la prueba <i>TR</i> de Ramsey y Rothman (1988). Para ello utilizaron el modelo <i>Bispectrum</i><sup><a href="#notas">4</a></sup> explorando las propiedades del espectro de alto orden para el proceso reversible; esta prueba, llamada <i>REVERSE</i>, es un complemento de la prueba <i>TR</i>. La hip&oacute;tesis nula de la prueba <i>REVERSE</i> es que, si la serie es un proceso estacionario aleatorio con momentos finitos, es reversible y elimina cualquier evidencia de que existan ra&iacute;ces unitarias. Existe otra hip&oacute;tesis que menciona que cualquier proceso lineal con innovaciones en la se&ntilde;al viene de una distribuci&oacute;n sim&eacute;trica, lo que lleva a que el proceso lineal tiene bicovarianzas cero y el bispectrum igual a cero. La prueba <i>REVERSE</i> analiza la serie para buscar cualquier distribuci&oacute;n de tipo Gaussiana en su comportamiento temporal; si existe este tipo de distribuci&oacute;n contenida en la serie, esto se deber&aacute; a la irreversibilidad en el tiempo.</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><i>Metodolog&iacute;a</i></b></font></p>              <p align="justify"><font face="verdana" size="2">Se tiene una serie <i>x(t)</i> que representa un proceso estacionario de tercer orden <i>c<sub>x</sub></i> (<i>r,s</i>), se define de la siguiente manera:</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec1.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">El biespectro es una doble transformada de Fourier, el cual est&aacute; definido por las frecuencias <i>f</i><sub>1</sub> y <i>f</i><sub>2</sub> en el dominio</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec2.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">por lo tanto:</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec3.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">Si <i>x</i>(<i>t</i>) es tiempo reversible, entonces <i>c<sub>x</sub></i> (<i>r,s</i>) = <i>c<sub>x</sub></i> (<i>&#151;r, &#151;s</i>), de tal forma que la parte imaginaria del biespectro, <i>B</i><sub>x</sub>, (<i>f</i><sub>1</sub> , <i>f</i><sub>2</sub>), es igual a cero si <i>x</i>(<i>t</i>) es reversible temporalmente.<sup><a href="#notas">5</a></sup></font></p>              <p align="justify"><font face="verdana" size="2">El n&uacute;mero de ventanas usadas en el an&aacute;lisis es igual a <i>P</i> = &#091;<i>T/Q</i>&#093;, donde los corchetes significan la divisi&oacute;n de un entero. La resoluci&oacute;n del ancho de banda (&#948;) se define como &#948; = 1/<i>Q</i>. Para las <i>p</i>&#45;&eacute;simas ventanas de longitud <i>Q</i>, <i>p</i> = 0, 1...,<i>p</i> &#151; 1, se calcula:</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec4.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">donde</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec5.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">Entonces, la varianza para muestras grandes de <img src="/img/revistas/ecoqu/v10n1/a5ec5.1.jpg"> est&aacute; dada por:</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec6.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">donde <img src="/img/revistas/ecoqu/v10n1/a5ec7.jpg"> se define como un estimador consistente con distribuci&oacute;n normal asint&oacute;tica del espectro con frecuencia <i>f</i> y &#948; es el ancho de banda de resoluci&oacute;n fijado en el c&aacute;lculo de <img src="/img/revistas/ecoqu/v10n1/a5ec8.jpg">.<sup><a href="#notas">6</a></sup></font></p>              <p align="justify"><font face="verdana" size="2">El estimador normalizado del biespectro:</font></p>              ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec9.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">y la parte imaginaria de A (<i>f</i><sub>k1</sub>, <i>f</i><sub>k2</sub>) se denota por Im A (<i>f</i><sub>k1</sub>, <i>f</i><sub>k2</sub>). Entonces el estad&iacute;stico de la prueba <i>REVERSE</i> es:<sup><a href="#notas">7</a></sup></font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec10.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">donde</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec11.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">Bajo la hip&oacute;tesis nula de que el tiempo es reversible, esta prueba puede ser utilizada para series de tiempo no lineales con el fin de detectar desviaciones en la serie bajo el supuesto de Gaussianidad (Belaire y Contreras, 2003).</font></p>              <p align="justify"><font face="verdana" size="2">Si se rechaza la hip&oacute;tesis nula, la irreversibilidad temporal puede resultar de dos formas. La primera alternativa es en la que el modelo subyacente puede ser no lineal aunque las innovaciones sean sim&eacute;tricamente distribuidas. La segunda posibilidad es que el modelo sea lineal y la distribuci&oacute;n sea no Gaussiana. Por lo cual, la prueba <i>REVERSE</i> no es equivalente a no linealidad (Lim <i>et al.</i>, 2008).</font></p>              <p align="justify"><font face="verdana" size="2">Dado lo anterior, analizaremos la serie para buscar evidencia sobre comportamiento no lineal. Para ello aplicaremos tres diferentes pruebas: la prueba BDS, McLeod&#45;Li y Tsay.</font></p>              <p align="justify"><font face="verdana" size="2">A continuaci&oacute;n describimos estas tres pruebas sobre no linealidad.</font></p>              <p align="justify">&nbsp;</p>         ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2"><i>Prueba</i> <i>BDS</i></font></p>          <p align="justify"><font face="verdana" size="2">Esta prueba fue introducida por Brock <i>et al</i>. (1996). La hip&oacute;tesis nula de la prueba es que la serie es independiente e id&eacute;nticamente distribuida (i.i.d.). Si se rechaza la hip&oacute;tesis nula, existe evidencia de dependencia no lineal. Sin embargo, la prueba no indica la naturaleza del comportamiento de la serie, si es determin&iacute;stica o estoc&aacute;stica. Si una serie es i.i.d., el siguiente estad&iacute;stico se distribuye asint&oacute;ticamente <i>N</i> (0,1):</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec12.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">Este estad&iacute;stico se conoce como BDS, donde <i>c<sub>&#949;,m</sub></i> es la fracci&oacute;n de m&#45;uplas que hay en la serie, y <img src="/img/revistas/ecoqu/v10n1/a5ec13.jpg"> es la desviaci&oacute;n est&aacute;ndar estimada cuando la serie es i.i.d.</font></p>              <p align="justify">&nbsp;</p>         <p align="justify"><font face="verdana" size="2"><i>Prueba McLeod &#45; Li</i></font></p>          <p align="justify"><font face="verdana" size="2">Brockwell y Davis (1996) y Gourierox (1997) propusieron utilizar esta prueba que se basa en la hip&oacute;tesis nula de que las innovaciones siguen una distribuci&oacute;n normal, en otras palabras, la hip&oacute;tesis es que las innovaciones son i.i.d. La prueba se basa en el estad&iacute;stico dado por:</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec14.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">donde <img src="/img/revistas/ecoqu/v10n1/a5ec15.jpg"> son las autocorrelaciones de los residuales al cuadrado, que se obtienen de ajustar el modelo a los datos. Si la serie de estos errores es i.i.d., entonces el estad&iacute;stico <i>ML</i> se distribuye como una <i>X</i><sup>2</sup> con m grados de libertad.</font></p>              <p align="justify">&nbsp;</p>         ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2"><i>Prueba Tsay</i></font></p>          <p align="justify"><font face="verdana" size="2">Este estad&iacute;stico, propuesto por Tsay (1986), es una generalizaci&oacute;n del Keenan (1985). Espec&iacute;ficamente analiza la dependencia serial cuadr&aacute;tica de los datos. Tambi&eacute;n es conocida como la prueba F. La variable dependiente se ajusta por medio de un AR(p).</font></p>              <p align="justify"><font face="verdana" size="2">Si <img src="/img/revistas/ecoqu/v10n1/a5ec15.1.jpg"> se descompone en <img src="/img/revistas/ecoqu/v10n1/a5ec16.jpg"> donde <i>M</i> es el test Keenan. La prueba F sigue los siguientes pasos.</font></p>              <p align="justify"><font face="verdana" size="2">1.&#45; Se hace una regresi&oacute;n de Y<sub>t</sub> sobre &#123;1, Y<i><sub>t&#45;1</sub></i>,...,Y<i><sub>t&#45;M</sub></i>&#125; ajustando los valores <img src="/img/revistas/ecoqu/v10n1/a5ec17.jpg"> y los residuales <img src="/img/revistas/ecoqu/v10n1/a5ec18.jpg"> para toda <i>t = M +</i> 1<i>,...,n</i>. El modelo es: Y<sub>t</sub> = W<sub>t</sub>&#934; + &#949;<sub>t</sub>,</font></p>              <p align="justify"><font face="verdana" size="2">donde</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec19.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">2.&#45; Se realiza la regresi&oacute;n de Z<sub><i>t</i></sub> sobre &#123;1, Y<i><sub>t&#45;1</sub></i>,...,Y<i><sub>t&#45;M</sub></i>&#125;y se calculan los residuales, <img src="/img/revistas/ecoqu/v10n1/a5ec20.jpg"> para <i>t = M</i> + 1,...,<i>n</i>. La regresi&oacute;n multivariante es <i>Z<sub>t</sub> = W<sub>t</sub>H + X<sub>t</sub></i> , donde <i>Z<sub>t</sub></i> es un vector de un conjunto de <img src="/img/revistas/ecoqu/v10n1/a5ec21.jpg"> vectores dimensionales, definidos por <img src="/img/revistas/ecoqu/v10n1/a5ec22.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">3.&#45; El modelo ajustado es el siguiente:</font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5ec23.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2"><b><i>Los Datos</i></b></font></p>              <p align="justify"><font face="verdana" size="2">Primeramente, se toma la serie del tipo de cambio peso mexicano/d&oacute;lar estadounidense a precio de cierre, para el per&iacute;odo 02/12/2005&#45;30/11/2011, con un total de 1,507 observaciones.<sup><a href="#notas">8</a></sup> Los datos se transformaron en t&eacute;rminos de la relaci&oacute;n <i>R</i><sub>t</sub> = ln (<i>x</i><sub>t</sub> &#151; <i>x</i><sub>t&#45;1</sub>), donde <i>R</i><sub>t</sub> es el rendimiento del tipo de cambio peso mexicano/d&oacute;lar estadounidense, <i>x</i><sub>t</sub> es el tipo de cambio en el tiempo <i>t</i> y <i>x</i><sub>t&#45;1</sub> es el tipo de cambio en el periodo previo.</font></p>              <p align="justify"><font face="verdana" size="2">En la <a href="/img/revistas/ecoqu/v10n1/a5g1.jpg" target="_blank">gr&aacute;fica 1</a> se muestra el tipo de cambio peso mexicano/d&oacute;lar estadounidense diario en t&eacute;rminos nominales. Se observa que existe una tendencia lineal, hay un brinco en la serie despu&eacute;s del primer semestre de 2008, llegando a un alza por unos meses y volvi&eacute;ndose a estabilizar con algunas variaciones peque&ntilde;as que se observan.</font></p>              <p align="justify"><font face="verdana" size="2">El rendimiento diario del tipo de cambio peso mexicano/d&oacute;lar estadounidense nominal se observa en la <a href="/img/revistas/ecoqu/v10n1/a5g2.jpg" target="_blank">gr&aacute;fica 2</a>, donde se puede observar que, en promedio, el rendimiento es cerca de cero, tendiendo a un cambio en el per&iacute;odo de 2008; posteriormente se observa que existe variabilidad en el rendimiento.</font></p>              <p align="justify"><font face="verdana" size="2">La <a href="/img/revistas/ecoqu/v10n1/a5t1.jpg" target="_blank">tabla 1</a> presenta el resumen estad&iacute;stico de la serie. Se observa que la asimetr&iacute;a es positiva, lo que indica que los valores tienden a reunirse m&aacute;s en la parte izquierda que a la derecha de la media. La curtosis indica que la distribuci&oacute;n es leptoc&uacute;rtica y no gaussiana. Para corroborar lo anterior se aplica el estad&iacute;stico <i>Jarque&#45;Bera</i>, bajo la hip&oacute;tesis nula de normalidad y con un nivel de significancia de 0.05, se rechaza hip&oacute;tesis nula de normalidad.</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><i>Resultados</i></b></font></p>              <p align="justify"><font face="verdana" size="2">Siguiendo a Patterson y Ashley (2000), aplicamos las pruebas basadas en la teor&iacute;a asint&oacute;tica para muestras grandes e igualmente se aplica un Bootstrap a la serie, resultados del Bootstrap se obtienen al aplicar 1,000 nuevas r&eacute;plicas muestrales independientes bajo la hip&oacute;tesis nula de independencia serial.</font></p>              <p align="justify"><font face="verdana" size="2">En la <a href="/img/revistas/ecoqu/v10n1/a5t2.jpg" target="_blank">tabla 2</a> se muestran los resultados para el McLeod&#45;Li. Tanto para el an&aacute;lisis asint&oacute;tico como para el Bootstrap con distintos rezagos, se rechaza la hip&oacute;tesis de que las innovaciones son independientes e id&eacute;nticamente distribuidas (i.i.d.).</font></p>              <p align="justify"><font face="verdana" size="2">Para el estad&iacute;stico BDS se rechaza igualmente la hip&oacute;tesis nula de que las innovaciones son i.i.d. Esta prueba se aplic&oacute; para distintas dimensiones, desde 1 hasta 4, con distintos valores de &eacute;psilon (ver <a href="/img/revistas/ecoqu/v10n1/a5t3.jpg" target="_blank">tabla 3</a>).</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">Con respecto al estad&iacute;stico Tsay, se obtienen los mismos resultados que las pruebas anteriores (ver <a href="#t4">tabla 4</a>).</font></p>              <p align="center"><font face="verdana" size="2"><a name="t4"></a></font></p>              <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ecoqu/v10n1/a5t4.jpg"></font></p>              <p align="justify"><font face="verdana" size="2">Con los resultados anteriores se concluye que la serie del tipo de cambio peso mexicano/d&oacute;lar estadounidense es no lineal. As&iacute; que se procede a aplicar el estad&iacute;stico <i>REVERSE</i>.</font></p>              <p align="justify"><font face="verdana" size="2">El estad&iacute;stico <i>REVERSE</i> se aplic&oacute; a la serie con un ancho de banda en las ventanas de 25 y con un exponente de 0.41.<sup><a href="#notas">9</a></sup> El valor del <i>Threshold</i> fue de 0.01; por lo tanto, el valor <i>p</i> del estad&iacute;stico de prueba result&oacute; 0.000, por lo que la hip&oacute;tesis nula se rechaz&oacute;. De acuerdo con esta evidencia podemos concluir que la serie es tiempo irreversible. Dado que sabemos que el tipo de cambio en un sistema de libre flotaci&oacute;n est&aacute; fuertemente determinado por el comportamiento de otros fundamentales como el PIB, el resultado de irreversibilidad temporal es consistente con la evidencia de asimetr&iacute;a que hay para los ciclos del producto interno.</font></p>              <p align="justify"><font face="verdana" size="2">Como ya se ha mencionado, la evidencia de irreversibilidad no necesariamente implica no linealidad en el proceso de la serie, ya que la evidencia de irreversibilidad puede deberse a que las innovaciones subyacentes est&eacute;n generadas por un proceso no Gaussiano sin que esto implique que el modelo sea no lineal.</font></p>              <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><i>Conclusiones</i></b></font></p>              <p align="justify"><font face="verdana" size="2">A partir de la aplicaci&oacute;n del estad&iacute;stico <i>REVERSE</i>, al tipo de cambio del peso mexicano, se puede concluir que existe irreversibilidad temporal en la serie, de tal forma que las innovaciones no son independientes e id&eacute;nticamente distribuidas, ya sea hacia atr&aacute;s o hacia adelante en el tiempo.</font></p>              <p align="justify"><font face="verdana" size="2">La evidencia encontrada tiene implicaciones importantes, ya que los an&aacute;lisis econ&oacute;micos que parten del supuesto de i.i.d. pueden arrojar resultados err&oacute;neos debido a que la serie es irreversible temporalmente y, por lo tanto, este supuesto no se cumple. Si bien esta implicaci&oacute;n es independiente de los factores que pueden estar determinando el resultado de la prueba, es importante mencionar las posibles estructuras que podr&iacute;an determinar la irreversibilidad. La primera posibilidad es que el modelo subyacente sea no lineal; la segunda posibilidad es que las innovaciones provengan de una distribuci&oacute;n no Gaussiana; la tercera es que ambas cosas ocurran. En este caso, las pruebas de no linealidad corroboran que existen periodos de comportamiento no lineal en la serie. Durante el periodo en el que inicia la crisis de 2008&#45;2009, la volatilidad da un brinco para posteriormente seguir con niveles altos en relaci&oacute;n al periodo anterior a la crisis. Estos sucesos son, evidentemente, los responsables de los periodos de no linealidad que se detectaron en la serie y de la asimetr&iacute;a que se detect&oacute; en la serie. Esos resultados son relevantes para poder modelar y analizar el comportamiento del tipo de cambio del peso mexicano en relaci&oacute;n al d&oacute;lar estadounidense, ya que indican que se debe ser sumamente cauteloso con el empleo de modelos de la familia <i>ARCH</i> y <i>GARCH</i> para realizar an&aacute;lisis y predicciones sobre el tipo de cambio y su volatilidad. Este tipo de modelos resultan inadecuados para analizar el tipo de cambio para el caso del peso mexicano durante el periodo 2005&#45;2011.</font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><i>Bibliograf&iacute;a</i></b></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">&Aacute;lvarez, R. J. (2002). "Characteristic Time Scales in the American Dollar&#45;Mexican Peso Exchange Currency Market". <i>Physica A: Statistical Mechanics and Applications</i>, 309, 157&#45;170.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068939&pid=S1870-6622201300010000500001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Bazdresch, S. y Werner, A. (2002). El comportamiento del tipo de cambio en M&eacute;xico y el r&eacute;gimen de libre flotaci&oacute;n: 1996&#45;2001. <i>Banco de M&eacute;xico. Documento de investigaci&oacute;n</i> No. 2002&#45;9.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068941&pid=S1870-6622201300010000500002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Belaire, F. J. y Contreras, D. (2003). "Tests for Time Reversibility: A Complementary Analysis". <i>Economic letters</i>, 81, 187&#45;195.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068943&pid=S1870-6622201300010000500003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Benavides, G. (2004). <i>"Predictive Accuracy of Futures Options Implied Volatility: The Case of the Exchange Rate Futures Mexican Peso &#150; U.S. Dollar"</i>. Documento de Trabajo.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068945&pid=S1870-6622201300010000500004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Brillinger, D. y Rosenblatt, M. (1967). Asymptotic Theory of Estimates of k&#45;th 0rder Spectra. <i>Proceedings on the National Academy of Sciences of the U.S.A.</i>, 57, 206&#45;210.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068947&pid=S1870-6622201300010000500005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Brock, W., Dechert, W. y Scheinkman, J. (1996). "A Test for Independence Base on The Correlation Dimention". <i>Econometric Review</i>, 15, 197&#45;235.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068949&pid=S1870-6622201300010000500006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Brockwell, P. y Davis, R. (1996). ITSM for Windows, Springer: New York.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068951&pid=S1870-6622201300010000500007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Calvo, G. (1997). <i>"Monetary and Exchange Rate Policy for Mexico."</i> Documento de trabajo.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068953&pid=S1870-6622201300010000500008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Frenkel, R. (2004). "Real Exchange Rate and Employment in Argentina, Brazil, Chile and Mexico". <i>Iktisat Isletme ve Finans</i>, 19, 29&#45;52.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068955&pid=S1870-6622201300010000500009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Fullerton, T., Hattori, M. y Calder&oacute;n C. (2001). "Error Correction Exchange Rate Modeling: Evidence for Mexico". <i>Journal of Economics &amp; Finance</i>, 25, 358&#45;368.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068957&pid=S1870-6622201300010000500010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Gourierox, C. (1997). ARCH Models and Financial Applications, New York: Springer.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068959&pid=S1870-6622201300010000500011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Hern&aacute;ndez, M. y M&eacute;ndez, G. (2007). "Modelling and Prediction of the MXNUSD Exchange Rate Using Interval Singleton Type&#45;2 Fuzzy Logic System". <i>Engineering Letters</i>, 15, 1&#45;11.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068961&pid=S1870-6622201300010000500012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Hinich, M. y Rothman, P. (1998). "A Frecuency&#45;Domain Test of Time Reversibility". <i>Macroeconomic Dynamics</i>, 2, 72&#45;88.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068963&pid=S1870-6622201300010000500013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Hinich, M. y Patterson, D. (1985). "Evidence of Nonlinearity in Daily Stock Returns", <i>Journal of Business and Economic Statistics</i>, 3, 69&#45;77.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068965&pid=S1870-6622201300010000500014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Kyaw, N., Los, C. y Zong, S. (2006). "Persistence Characteristics of Latin American Financial Markets," <i>Journal of Multinational Financial Management</i>, 16, 269&#45;290.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068967&pid=S1870-6622201300010000500015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Lim, K., Brooks, R. y Hinich, M. (diciembre 24, 2008). <i>Are stocks returns time reversible? International evidence from frequency domain test</i>. Documento de trabajo.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068969&pid=S1870-6622201300010000500016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Patterson, D. y Ashley, R. (2000). A Nonlinear Time Series Workshop: A Toolkit for Detecting and Identifying Nonlinear Time Series Dependence. Massachusetts: Kluwer Academic Publishers.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068971&pid=S1870-6622201300010000500017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Poon, S. y Granger, C. (2003). "Forecasting Volatility in Financial Markets: A Review". <i>Journal of Economic Literature</i>, 51, 478&#45;539.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068973&pid=S1870-6622201300010000500018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Ram&iacute;rez, R. A. y Mart&iacute;nez, D. A. (2005). "Eficiencia en el Mercado de Futuros del D&oacute;lar en M&eacute;xico". <i>Agricultura, Sociedad y Desarrollo</i>, 2,. 47&#45;50.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068975&pid=S1870-6622201300010000500019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Ramsey, J. y Rothman, P. (diciembre 12, 1988). "Characterization of the Time Reversibility of Economic Time Series: Estimators and Test Statistics". New York University, Faculty of Arts and Science, Department of Economics, USA.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068977&pid=S1870-6622201300010000500020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Ramsey, J. y Rothman, P. (1996). "Time Irreversibility and Business Cycle Asymmetric". <i>Journal of Money</i>, 28, 1&#45;21.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068979&pid=S1870-6622201300010000500021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Rasmussen, C. y Williams, C. (2006). Gaussian Processes for Machine Learning. London: MIT.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068981&pid=S1870-6622201300010000500022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Rothman, P. (1992). "The Comparative Power of the TR Against Simple Threshold Models". <i>Journal of Applied Econometrics</i>, 7, 187&#45;195.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068983&pid=S1870-6622201300010000500023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              <!-- ref --><p align="justify"><font face="verdana" size="2">Tsay, R. (1986). Nonlinearity Test for Time Series. <i>Biometrika</i>, 73, 461&#45;466.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=3068985&pid=S1870-6622201300010000500024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>              ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">&nbsp;</font></p>              <p align="justify"><font face="verdana" size="2"><b><a name="notas"></a>Notas</b></font></p>              <p align="justify"><font face="verdana" size="2"><sup>3</sup> Una serie Gaussiana o proceso Gaussiano es una colecci&oacute;n de variables aleatorias que para cualquier conjunto de n&uacute;meros finitos, tienen una distribuci&oacute;n conjunta Gaussiana. Ver Rasmussen y Williams (2006).</font></p>              <p align="justify"><font face="verdana" size="2"><sup>4</sup> Es un estad&iacute;stico que se utiliza para indagar sobre las propiedades estad&iacute;sticas de procesos no lineales en se&ntilde;ales.</font></p>              <p align="justify"><font face="verdana" size="2"><sup>5</sup> Para abundar m&aacute;s sobre la parte imaginaria se puede consultar el trabajo de Brillinger y Rosenblatt (1967).</font></p>              <p align="justify"><font face="verdana" size="2"><sup>6</sup> Ver Hinich y Rotman (1998).</font></p>              <p align="justify"><font face="verdana" size="2"><sup>7</sup> Para conocer las propiedades asint&oacute;ticas de la parte imaginaria y la demostraci&oacute;n completa del estad&iacute;stico REVERSE, consultar Hinich y Rothman (1998).</font></p>              <p align="justify"><font face="verdana" size="2"><sup>8</sup> La serie fue obtenida de la p&aacute;gina de Banco de M&eacute;xico, <a href="http://www.banxico.gob" target="_blank">www.banxico.gob</a>.</font></p>              <p align="justify"><font face="verdana" size="2"><sup>9</sup> El c&oacute;mputo del estad&iacute;stico REVERSE se hizo en el programa Bispectrum, proporcionado por Melvin Hinich.</font></p>       ]]></body>
<back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Álvarez]]></surname>
<given-names><![CDATA[R. J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Characteristic Time Scales in the American Dollar-Mexican Peso Exchange Currency Market]]></article-title>
<source><![CDATA[Physica A: Statistical Mechanics and Applications]]></source>
<year>2002</year>
<volume>309</volume>
<page-range>157-170</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bazdresch]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Werner]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[El comportamiento del tipo de cambio en México y el régimen de libre flotación: 1996-2001]]></source>
<year>2002</year>
<publisher-name><![CDATA[Banco de México]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Belaire]]></surname>
<given-names><![CDATA[F. J.]]></given-names>
</name>
<name>
<surname><![CDATA[Contreras]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Tests for Time Reversibility: A Complementary Analysis]]></article-title>
<source><![CDATA[Economic letters]]></source>
<year>2003</year>
<numero>81</numero>
<issue>81</issue>
<page-range>187-195</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Benavides]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<source><![CDATA[Predictive Accuracy of Futures Options Implied Volatility: The Case of the Exchange Rate Futures Mexican Peso - U.S. Dollar]]></source>
<year>2004</year>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brillinger]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Rosenblatt]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Asymptotic Theory of Estimates of k-th 0rder Spectra]]></article-title>
<source><![CDATA[Proceedings on the National Academy of Sciences of the U.S.A.]]></source>
<year>1967</year>
<volume>57</volume>
<page-range>206-210</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brock]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
<name>
<surname><![CDATA[Dechert]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
<name>
<surname><![CDATA[Scheinkman]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Test for Independence Base on The Correlation Dimention]]></article-title>
<source><![CDATA[Econometric Review]]></source>
<year>1996</year>
<numero>15</numero>
<issue>15</issue>
<page-range>197-235</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brockwell]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Davis]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<source><![CDATA[ITSM for Windows]]></source>
<year>1996</year>
<publisher-name><![CDATA[SpringerNew York]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Calvo]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<source><![CDATA[Monetary and Exchange Rate Policy for Mexico]]></source>
<year>1997</year>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Frenkel]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Real Exchange Rate and Employment in Argentina, Brazil, Chile and Mexico]]></article-title>
<source><![CDATA[Iktisat Isletme ve Finans]]></source>
<year>2004</year>
<numero>19</numero>
<issue>19</issue>
<page-range>29-52</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fullerton]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
<name>
<surname><![CDATA[Hattori]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Calderón]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Error Correction Exchange Rate Modeling: Evidence for Mexico]]></article-title>
<source><![CDATA[Journal of Economics & Finance]]></source>
<year>2001</year>
<numero>25</numero>
<issue>25</issue>
<page-range>358-368</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gourierox]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<source><![CDATA[ARCH Models and Financial Applications]]></source>
<year>1997</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Springer]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hernández]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Méndez]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Modelling and Prediction of the MXNUSD Exchange Rate Using Interval Singleton Type-2 Fuzzy Logic System]]></article-title>
<source><![CDATA[Engineering Letters]]></source>
<year>2007</year>
<volume>15</volume>
<page-range>1-11</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hinich]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Rothman]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Frecuency-Domain Test of Time Reversibility]]></article-title>
<source><![CDATA[Macroeconomic Dynamics]]></source>
<year>1998</year>
<numero>2</numero>
<issue>2</issue>
<page-range>72-88</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hinich]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Patterson]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Evidence of Nonlinearity in Daily Stock Returns]]></article-title>
<source><![CDATA[Journal of Business and Economic Statistics]]></source>
<year>1985</year>
<numero>3</numero>
<issue>3</issue>
<page-range>69-77</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kyaw]]></surname>
<given-names><![CDATA[N.]]></given-names>
</name>
<name>
<surname><![CDATA[Los]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Zong]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Persistence Characteristics of Latin American Financial Markets]]></article-title>
<source><![CDATA[Journal of Multinational Financial Management]]></source>
<year>2006</year>
<volume>16</volume>
<page-range>269-290</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lim]]></surname>
<given-names><![CDATA[K.]]></given-names>
</name>
<name>
<surname><![CDATA[Brooks]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Hinich]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Are stocks returns time reversible? International evidence from frequency domain test]]></source>
<year>dici</year>
<month>em</month>
<day>br</day>
</nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Patterson]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Ashley]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<source><![CDATA[A Nonlinear Time Series Workshop: A Toolkit for Detecting and Identifying Nonlinear Time Series Dependence]]></source>
<year>2000</year>
<publisher-loc><![CDATA[^eMassachusetts Massachusetts]]></publisher-loc>
<publisher-name><![CDATA[Kluwer Academic Publishers]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Poon]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Granger]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Forecasting Volatility in Financial Markets: A Review]]></article-title>
<source><![CDATA[Journal of Economic Literature]]></source>
<year>2003</year>
<numero>51</numero>
<issue>51</issue>
<page-range>478-539</page-range></nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ramírez]]></surname>
<given-names><![CDATA[R. A.]]></given-names>
</name>
<name>
<surname><![CDATA[Martínez]]></surname>
<given-names><![CDATA[D. A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Eficiencia en el Mercado de Futuros del Dólar en México]]></article-title>
<source><![CDATA[Agricultura, Sociedad y Desarrollo]]></source>
<year>2005</year>
<numero>2</numero>
<issue>2</issue>
<page-range>47-50</page-range></nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ramsey]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Rothman]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<source><![CDATA[Characterization of the Time Reversibility of Economic Time Series: Estimators and Test Statistics]]></source>
<year>dici</year>
<month>em</month>
<day>br</day>
<publisher-name><![CDATA[New York University, Faculty of Arts and Science, Department of Economics]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ramsey]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Rothman]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Time Irreversibility and Business Cycle Asymmetric]]></article-title>
<source><![CDATA[Journal of Money]]></source>
<year>1996</year>
<numero>28</numero>
<issue>28</issue>
<page-range>1-21</page-range></nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rasmussen]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Williams]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<source><![CDATA[Gaussian Processes for Machine Learning]]></source>
<year>2006</year>
<publisher-loc><![CDATA[London ]]></publisher-loc>
<publisher-name><![CDATA[MIT]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rothman]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Comparative Power of the TR Against Simple Threshold Models]]></article-title>
<source><![CDATA[Journal of Applied Econometrics]]></source>
<year>1992</year>
<numero>7</numero>
<issue>7</issue>
<page-range>187-195</page-range></nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tsay]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Nonlinearity Test for Time Series]]></article-title>
<source><![CDATA[Biometrika]]></source>
<year>1986</year>
<volume>73</volume>
<page-range>461-466</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>