Ariel Alberto Coremberg
Universidad de Buenos Aires.
Resumen
En este trabajo se analizan los factores fundamentales que explicarían el precio de la vivienda y se trata de constatar su asociación con los indicadores existentes en nuestro país. Se prueba la posible asociación directa en el largo plazo entre el precio de la vivienda y el costo de la construcción, e inversa entre el costo de uso y el índice de valor de la bolsa para el periodo enero de 1980-abril 1998. La constatación empírica de estas hipótesis se ve disminuida por la escasez y debilidad de los indicadores existentes. La importancia de mejorar la base y metodología de los datos del sector inmobiliario en Argentina se torna fundamental, a fin de desalentar posibles contagios originados en información incompleta del sector inmobiliario, que pudieran afectar el normal desenvolvimiento del sistema financiero.
]]> Abstract
In this analysis of fundamental factors that explains the housing cost and tries to verify the association with the existing indicators of our country. There is proved the possible direct association for the long term between the housing cost and the construction cost, or vice versa between the cost of use and the rate of the stock market for the period january, 1980 to april, 1984. The empirical method of these hypothesis is less because of the lack and weakness of the existing indicators. The importance to improve the base information and methodology of the facts of real state sector in Argentina turn fundamental, to avoid possible sources of incomplete information of the real state sector, that could affect the normal development of the financial system.
Introducción
El precio del metro cuadrado de la vivienda en la capital federal es uno de los indicadores usuales para analizar la evolución de la riqueza real del sector privado en la República Argentina. Su evolución no solamente interesa a intermediarios y empresas de la construcción, sino también a entidades financieras y extrabancarias que otorgan préstamos hipotecarios.
La evolución del precio de la vivienda cobra fundamental relevancia en etapas de estabilidad macroeconómica. En Argentina se han registrado largos periodos en que la inversión en viviendas ha sido una suerte de cobertura contra la inflación doméstica (excepto durante periodos de hiperinflación). Sin embargo, una vez alcanzada la estabilidad de precios en 1991, las inversiones inmobiliarias nuevamente cobraron vigor hasta el presente. En este nuevo contexto, la construcción y las inversiones inmobiliarias han experimentado una reactivación que, a diferencia de épocas pasadas, no viene incentivada por la necesidad de disponer de un hedge contra la inflación. Sin embargo, nada permite descartar de antemano la posibilidad de burbujas de precio del metro cuadrado en grandes aglomerados. Episodios recientes de crisis financieras como la de los "ex tigres" del sudeste asiático han estado asociados a burbujas en los precios de bienes raíces que han sido el colateral de la mayoría de los préstamos bancarios.1 El Banco Central de la República Argentina, atento a este fenómeno, ha regulado el otorgamiento de créditos hipotecarios, a fin de evitar que posibles burbujas inmobiliarias se transmitan al sector financiero.
Esto revela que la disponibilidad de indicadores confiables y actualizados de la evolución del precio de inmuebles, y en particular de las viviendas, tiene particular importancia para el seguimiento del mercado inmobiliario y la exposición de intermediarios financieros a deudores hipotecarios. De aquí surgen algunas preguntas básicas para analizar el caso del país: ¿qué indicadores disponibles hay en Argentina?, ¿son confiables? ¿qué grado de asociación empírica existe entre la evolución del precio de la vivienda y sus determinantes fundamentales señalados por la teoría económica?
El trabajo que aquí se presenta trata de responder dichas interrogantes o, básicamente, de ofrecer los elementos disponibles para dar respuestas concretas y analizar en detalle la dinámica del precio de la vivienda, al menos en la capital federal.
Relevancia de la construcción residencial en Argentina
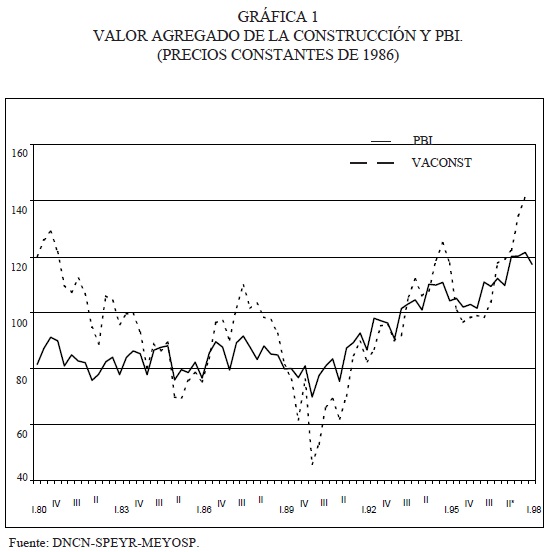
]]> El reciente "boom" inmobiliario ha venido de la mano de la reactivación de la industria de la construcción en los grandes centros urbanos, reflejado tanto en la recuperación de la actividad y la refacción de viviendas particulares, como de otros inmuebles (oficinas, shoppings, plantas industriales, countries).2Desde el inicio del Plan de Convertibilidad, la construcción ha sido el sector que ha experimentado mayor tasa de crecimiento (12.6 por ciento promedio anual entre 1991 y 1997) presentando un comportamiento procíclico, como se observa en la gráfica 1.
La importancia de la dinámica del sector explica tanto e) aumento en el nivel de actividad, como en su crecimiento a largo plazo. En el periodo 1991-1997, la participación de los bienes de construcción en el total de la Inversión Bruta Interna Fija(IBIF) promedió 55.5 por ciento, explicando más de la mitad de su tasa de crecimiento durante este periodo, según se observa en el cuadro 1.

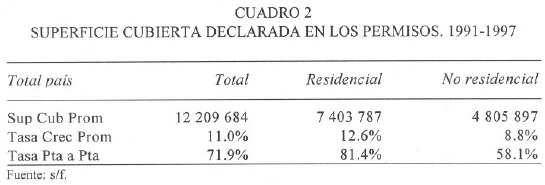
En tanto, 1a superficie cubierta declarada en los permisos de viviendas autorizados para el total del país aumentó a un ritmo de 12.6 por ciento anual, entre 1991 y 1997, siendo la superficie cubierta para viviendas 60 por ciento del total3 (cuadro 2).
La superficie cubierta residencial en La capital federal —y declarada en los permisos de edificación— creció, con altibajos, en promedio 19 por ciento anual durante el periodo 1991-1997, representando 62 por ciento del total de permisos del distrito (cuadro 3).

Por otra parte, los préstamos hipotecarios han demostrado similar aumento que el valor agregado del sector construcción durante el mismo periodo. El incremento del stock de créditos hipotecarios otorgados por el sistema financiero ha crecido desde un nivel a abril de 1991 3 006 947 millones de pesos, mientras que a finales de abril de 1998 había llegado a 13.534 millones. En tanto, su promedio anual durante 1991-1997 representó alrededor de 20 por ciento del total de créditos otorgados al sector privado no financiero.
Sin embargo, se debe tomar en cuenta que los créditos hipotecarios con destino a la adquisición de viviendas representaban 62 por ciento del total del stock de créditos hipotecarios otorgados para la misma fecha, 8.402 millones. Aun así, del total del crédito hipotecario otorgado con ese destino, sólo un porcentaje es para vivienda nueva (cuadro 4).
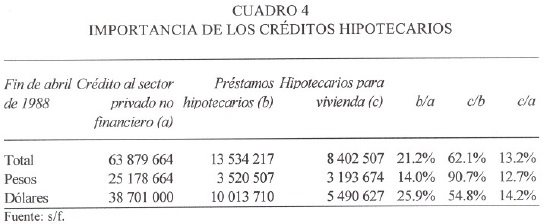
En tanto que 62.1 por ciento del total de créditos al sector privado no financiero se encuentra en moneda extranjera, los créditos hipotecarios están dolarizados en 74 por ciento y los hipotecarios para vivienda en dólares representan 65,3 por ciento del total (cuadro 5).
]]>
Estimaciones propias sitúan el giro del negocio del mercado inmobiliario residencial en no menos de 14 mil millones de dólares anuales. Es evidente que la principal fuente de financiamiento de la compra de vivienda no son los préstamos hipotecarios, pues el flujo total de éstos en el periodo abril 1997-abril 1998 ha si do de 2.2 mil Iones de dólares. Esta incidencia del préstamo hipotecario en la adquisición de vivienda nuevas sería aún menor si se descontara de esta cifra el financiamiento de la compra de viviendas usadas, ampliaciones y refacciones. Es claro que el papel fundamental sigue siendo el recurso al ahorro propio de las familias o al financiamiento a través de los mercados informales de crédito (inmobiliarias, escribanías, prestamistas, etc.) o mediante otras líneas de financiamiento.
Por otra parte, hay que tener en cuenta que los préstamos hipotecarios se otorgan a empresas de cualquier sector de actividad demandante de capital de trabajo, generando las fluctuaciones en la valuación de los activos inmobiliarios externalidades sobre el resto de los sectores de la economía. Es regla general, que las PYMES, constituyan garantías hipotecarias para los créditos solicitados a corto plazo, dada la mayor facilidad de ejecución de las garantías hipotecarias en caso de incumplimiento.
Ante eventuales crisis sistémicas, el aumento del incumplimiento de los deudores hace que los bancos valúen los inmuebles a ejecutar con indicadores confiables. En la siguiente sección se analiza los determinantes fundamentales del precio de la vivienda desde el punto de vista de la teoría económica. En la tercera sección se analiza la metodología de los indicadores disponibles del sector. En la cuarta sección se presenta la evidencia econométrica acerca de los determinantes fundamentales del precio de la vivienda y en las secciones siguientes se analiza el comportamiento del sector inmobiliario a corto plazo. Por último, se presentan las conclusiones.
La literatura económica acerca del mercado de vivienda
Si bien el objetivo de este trabajo no es el análisis exhaustivo de los determinantes de la evolución del precio de la vivienda desde el punto de vista de la teoría económica, aquí se presenta una síntesis de la literatura económica acerca de este tema.4
La teoría económica de la vivienda se puede segmentar en distintos subtemas. Un conjunto de trabajos analiza la demanda de viviendas desde el punto de vista de un consumidor que debe tomar la decisión de comprar o alquilar una vivienda. Otra literatura analiza el precio de la vivienda en función de su localización y las expectativas que pueda formar el demandante sobre la evolución futura de su precio y el posible impacto sobre la valuación de su riqueza. Un tercer enfoque considera la vivienda como un activo alternativo a los activos financieros para un inversor típico que enfrenta incertidumbre ante la decisión de realizar una inversión parcial o totalmente irreversible. Otros de los determinantes fundamentales son los factores demográficos que en el largo plazo causarán movimientos en la demanda de viviendas y, consecuentemente, en su precio. Por último, algunos autores enfatizan el diferente grado de asociación entre la oferta de viviendas y su precio en función del costo de la tierra y su relación con el capital, sus costos de urbanización y la elasticidad precio de la oferta a corto y largo plazos.
Factores de demanda a corto plazo: el costo de uso
El mercado de viviendas es en realidad la superposición de diferentes submercados en donde idealmente se real izan transacciones de distinto carácter, dada su heterogeneidad, es decir, localización, calidad, tenencia, antigüedad y financiamiento, así como también en función de su determinación como bien de consumo o de capital.
]]> La vivienda resulta un bien de consumo si el análisis se concentra en la demanda de sus servicios, en tanto que si se focaliza en la demanda por .stock, el análisis se centra en la vivienda como bien de capital.5Cuando se analiza la demanda desde el punto de vista del propietario ocupante de su propia vivienda, la demanda de servicios de ésta es nocional, por lo tanto el precio de éstos noes observable. La complicación surge en la medida en que se incentive la propiedad de la vivienda mediante la desgravación impositiva de los créditos hipotecarios, porque entonces el ocupante de su propia vivienda plantea al mismo tiempo una demanda de inversión.
El precio implícito de estos servicios resulta ser el costo de uso de la vivienda, el cual resulta ser un porcentaje del precio de la casa (p): d: tasa de depreciación

t: tasa de impuesto a las ganancias
i: tasa de interés
u: alícuota del impuesto inmobiliario
 :tasa de apreciación real de las viviendas
Es decir, que e l costo de uso implícito de la vivienda se relaciona inversamente con el precio de adquisición de ésta y en función inversa de la tasa de interés tanto como costo de oportunidad (tasa pasiva) de adquirir este activo como en términos de su adquisición, mediante un crédito hipotecario (tasa de interés hipotecaria), relación inversa que se mantiene para la alícuota del impuesto a los inmuebles. La ponderación de los intereses en el costo total de uso se reducirá en función de que se produzca una apreciación real del inmueble, como también se desgrave impositivamente el costo de los intereses hipotecarios.
]]> Si los mercados tanto inmobiliario como de capital son perfectos,6 el costo marginal de uso esperado será igual a la renta esperada de la vivienda para obtener una unidad adicional de servicios de vivienda, dejando indiferente al demandante entre vivir en la vivienda propia o alquilar otra. Es decir, que en el caso óptimo, el costo de uso coincide con el valor presente de las rentas futuras de alquiler de la vivienda:
Como toda demanda de bienes de consumo, el ingreso real disponible constituye una variable fundamental. Un incremento de esta variable facilita el acceso a la vivienda de mayor cantidad de familias. Esta variable puede aumentar tanto por un incremento en el ingreso real, como por una reducción en la tasa de los impuestos.
Hasta ahora se analizó la demanda de servicios de vivienda como una decisión infratemporal, sin embargo, dado que la vivienda constituye una parte fundamental del consumo agregado del individuo, es posible que ésta dependa del ingreso permanente en ausencia de restricciones de liquidez, tal como señalan Smith, Rosen y Fallis (1988). El individuo tendrá que ahorrar a lo largo de su vida una parte creciente de su ingreso, independientemente de la posible obtención de un crédito hipotecario. El posible racionamiento del crédito no haría más que aumentar este efecto produciendo ajustes lentos en la demanda ante cambios en las variables fundamentales.7
El ajuste lento de la demanda también se produce como consecuencia de que en el mercado de viviendas, las fricciones como los costos de búsqueda y de transacción asociados al cambio de lugar de residencia son importantes.
De acuerdo con Muth (1960), los costos de búsqueda y transacción elevados producen ajustes lentos en la demanda, inhibiendo el ajuste de los precios de la vivienda a su equilibrio a largo plazo.
De esta manera, los costos de búsqueda y transacción producen que la elasticidad precio de la demanda sea más reducida a corto que a largo plazo, mientras que las indivisibilidades del servicio de vivienda y el racionamiento del crédito generan una elasticidad ingreso reducida respecto del ingreso corriente y mayor respecto del ingreso permanente.
En este sentido, la vivienda se comporta como si fuera un bien de consumo durable, en función de que su precio se determinaría por sus costos.
Una analogía de este tipo de problemas se encuentra en Eberly (1994). Allí se analiza la demanda de bienes durables desde el punto de vista de la decisión de un consumidor que enfrenta incertidumbre acerca de la compra de un bien que constituye gran parte de su gasto total. En esos casos, admitiendo que el agente económico fija el objetivo de mantener una determinada proporción de riqueza en bienes durables que se deprecian en el tiempo, la secuencia de demanda se basará en reglas de decisión del tipo threshold o umbrales óptimos, teniendo la secuencia de compras un comportamiento de tipo asimétrico. En Grossman y Laroque (1990) se demuestra que la magnitud de la compra de los durables será impredecible si la riqueza del consumidor también lo es. Sin embargo, esta analogía de la vivienda, como bien de consumo durable, no es completa, pues la oferta de ésta sería relativamente menos elástica a corto plazo.
Factores de demanda a largo plazo: demografía
]]> Existe una apreciable cantidad de literatura acerca de la relación entre el precio de la vivienda y los llamados "baby booms" y "baby bust". Un trabajo clásico acerca de este tema es el de Mankiw y Weil (1989). Allí se señala, mediante un análisis econométrico para los Estados Unidos, el vínculo existente entre aumentos futuros de los precios y la tasa de natalidad. Un aumento en la tasa de natalidad actual generará un aumento en la demanda de viviendas en el futuro cuando la nueva generación demande vivienda a partir de la formación de su familia.Sin embargo, la relación entre el crecimiento de la población y los precios de la vivienda puede verse debilitada por la consideración de otros factores demográficos que la afecten. La cantidad de hogares respecto a la población, el incremento de los hogares unipersonales por el incremento de la edad promedio del matrimonio, el incremento de la tasa de divorcio, etc., son factores demográficos que pueden resultar en un incremento de la demanda independientemente de la tasa de crecimiento de la población .8Un antecedente para el caso argentino se pude encontrar en Fosco (1997), donde se analiza el crecimiento del stock de viviendas y su relación con el cambio de la estructura etaria entre censos para la provincia de Córdoba.
Factores de oferta
El vínculo entre el costo de uso de la vivienda con su oferta se puede encontrar en Poterba (1991), quien relaciona la evolución del stock de viviendas nuevas con el cociente entre el precio y el costo de construcción (costo directo: materiales y mano de obra).

H: stock de viviendas neto de las reposiciones y CCt: es el costo de la construcción.
De esa manera, un aumento en la demanda impacta a corto plazo sobre la oferta (ceteris paribus el costo de construcción), incentivando el incremento en el flujo de construcción nueva.9 A largo plazo, al ser la oferta más elástica al precio, se produce un aumento del stock de viviendas, llevando el precio a su equilibrio a largo plazo y dependiendo de las condiciones de mercado a un aumento en los costos de construcción que disminuye el incentivo a construir.
Ello sucede porque, aunque la construcción de viviendas aumente en cierto año, este flujo constituye una fracción reducida del stock.
Sin embargo, ello sólo es cierto para las viviendas nuevas. En el caso de las viviendas usadas, su precio variará inversamente no sólo por el aumento del flujo construido de viviendas, sino también por la oferta de viviendas usadas.
Aun así, es lógico pensar que a largo plazo la respuesta de la oferta de viviendas nuevas ante cambios en el precio es mayor. Ya sea porque a largo plazo es más fácil la sustitución de factores de la producción o porque se hacen posibles mayores aumentos en la productividad vía progreso técnico.
]]> En este caso es de esperar que, aunque las variables que generen movimientos en la curva de demanda provoquen fluctuaciones en el precio de las viviendas, a largo plazo éste sea más estable al ser más elástica la curva de oferta.En Garner (1992) se señala que la inelasticidad de la oferta a corto plazo —debido al crecimiento lento del stock— puede resultar en que los cambios en la demanda produzcan variaciones en el precio de la vivienda.
Sin embargo, aun con un ajuste lento de la oferta o su inelasticidad a corto plazo, el precio de las viviendas puede resultar relativamente estable en ese periodo. Tomando en cuenta el argumento citado de las fricciones por el lado de la demanda, ésta sería relativamente inelástica al ingreso y al precio, y su ajuste lento no producirá movimientos importantes del precio a corto plazo.10
Resulta relevante citar la literatura acerca del precio de la tierra urbana, principal costo de la construcción. En Capozza y Helsley (1989) se analiza, en un modelo con previsión perfecta, los componentes principales del precio de la tierra urbana: el valor de la renta agrícola, los costos de conversión, el valor de la accesibilidad y el valor esperado de las rentas futuras o growth premium.
En Arnott y Lewis (1979) se enfatiza el papel del precio relativo de la tierra respecto del capital para determinar las características de la empresa inmobiliaria. Cuanto mayor sea el precio relativo de la tierra urbana respecto del capital a inmovilizar en la obra, mayor incentivo a construir viviendas multifamiliares.
En un trabajo posterior, Capozza y Helsley (1990), de una manera semejante a lo presentado en Titman (1985), demuestran que cuando se considera la irreversibilidad de la conversión de la tierra agrícola en urbana, la incertidumbre sobre los precios y renta de la tierra (como consecuencia de suponer ingresos estocásticos de los consumidores), la conversión se retrasa, la tierra se apreciará por encima de su costo de oportunidad tradicional, al tener un valor de opción, y reducirá el tamaño de equilibrio de la ciudad.
Tomando en cuenta lo anterior, la analogía entre las decisiones de adquisición o construcción de un inmueble con las decisiones de inversión irreversible permite fundamentar el ajuste lento de la oferta de inmuebles a corto plazo y su comportamiento volátil en el ciclo económico.
Todo inmueble a construir es un proyecto de inversión sobre el cual el constructor tiene la opción de iniciar la obra o posponer su realización, esperando nueva información que le permita evaluar el proyecto con mayor certeza. Esto es así porque las decisiones de construcción de viviendas están sujetas a la incertidumbre respecto de los montos invertidos.
La literatura económica ya cuenta con modelos de decisiones de inversión, teniendo en cuenta tres características básicas de toda inversión real: irreversibilidad, incertidumbre y flexibilidad para posponer, cambiar o abandonar un proyecto de inversión en activos específicos.11 De esta manera, la inversión en capital irreversible le otorga un valor de opción sobre el proyecto de inversión. Ello sucede porque existe la posibilidad de que ante un suceso adverso, los activos físicos inmovilizados se tengan que vender a un precio por debajo de su costo de adquisición o, en un caso extremo, que no se puedan vender a ningún precio.12
La analogía con el análisis de opciones es clara: en el caso de la obra que se estaría por iniciar, el constructor posee una opción de compra, siendo la obra el activo subyacente; mientras que la obra en ejecución es un activo subyacente de una opción de venta, es decir, la opción que tiene el constructor de paralizar la obra y retirarse del mercado. En el caso de la construcción, el valor de opción real de construir una vivienda viene dado por el valor presente neto imputado a la vivienda, más el valor de la opción a abandonar el proyecto, más la prima de dos opciones: una que captura el valor de la flexibilidad para diferir la continuación y/o terminación de la obra y otra que capta la capacidad incremental por abandonar la obra antes de su terminación.
]]> La dinámica de la construcción de viviendas depende en la realidad del grado de avance de las obras. Dado que las recién iniciadas no hundieron costos, es posible que tengan un comportamiento más volátil que las obras que se encuentran ejecutando, ya que las primeras generan mayor necesidad de información que las segundas, puesto que éstas no sólo hundieron costos, sino que también realizaron el learning by doing sobre la información que únicamente se obtiene realizando la actividad y más precisamente la obra concreta. Una vez iniciada la obra, el ritmo de ejecución del proyecto será inercial respecto al ciclo económico, en tanto y en cuanto el costo de oportunidad de paralizar la obra es relativamente mayor que la obra a iniciar, dado el hundimiento de costos, la información adquirida, el más alto nivel de productividad relativo, el financiamiento otorgado, etcétera.13
Metodología de los indicadores disponibles del precio de la vivienda y sus determinantes
La relevancia del análisis de la evolución del precio del m2 es fundamental no sólo para el análisis del sector construcción e inmobiliario, sino también como uno de los principales determinantes de la solvencia del sistema financiero.
Un dato fundamental de la realidad es la escasez de datos básicos confiables acerca del sector construcción e inmobiliario. Tal como se podrá notar, sólo se tendrían datos de precios y cantidades para la capital federal y no para el total del país.
Los indicadores existentes en Argentina son los siguientes: Indicadores de cantidades: permisos de construcción, indicador sintético de la actividad de la construcción (ISAC), valor agregado sectorial a precios constantes de 1986 de las cuentas nacionales.
Datos de precios: precio residencial del m2 del BHN, precios del m2 de departamentos nuevos y usados de la firma Gimenez Zapiola (GZ).
Datos de costos: Índice de costos de la construcción de INDEC, Índice de costos de la construcción de la Cámara Argentina de la Construcción (CAC), Modelo Uno (revista Vivienda), Modelos A, B, C, D, E (revista El Constructor).
Aquí se presenta el análisis metodológico de los indicadores más consistentes y relevantes.
Metodología de la serie del precio del m2 residencial del Banco Hipotecario Nacional (BHN)
]]> La serie del Banco Hipotecario Nacional constituye una de las series confiables existente en nuestro país respecto del valor venal del m2 (el precio efectivo de venta).Aunque el cálculo del precio promedio por jurisdicción no se basa en "precios hedónicos" calculados mediante una estimación econométrica, su metodología es análoga aunque menos rigurosa, al tomarse en cuenta los indicadores utilizados en la tasación habitual de los inmuebles para la elaboración de los coeficientes técnicos de ajuste por zona y por característica.
La muestra sobre la cual se estima el precio promedio del m2 de vivienda representa 35 por ciento del total de casas y 65 por ciento del total de departamentos del país, de acuerdo con datos del Censo de Población y Vivienda 1991 de INDEC. Se realiza un muestreo específico en zonas previamente segmentadas según características que pudieran alterar el precio relativo entre los inmuebles. Se discriminan casas de departamentos subdivididos en cantidad de ambientes. Se preguntan diversas características de la vivienda como son: precio de venta publicado, precio de venta real, piso, ubicación en planta antigüedad, etcétera.
La diferencia entre el precio de venta publicado y el real es la existente entre el precio de oferta y el real o negociado o de demanda efectiva. El precio promedio relevado correspondería al equilibrio entre oferta y demanda del mercado inmobiliario.
Luego de realizado el muestreo, en cada jurisdicción se aplican los coeficientes técnicos utilizados por el BHN para estandarizar el valor de las viviendas, eliminando las posibles distorsiones por ubicación en planta o en zona, calidad, antigüedad, superficie cubierta, etcétera.
Metodología de la serie del precio del m2 residencial de la firma Giménez Zapiola (GZ)
Existe otra serie del precio del m2, elaborada por la firma Giménez Zapiola (GZ), que se diferencia de la anterior en que capta el precio de oferta de departamentos en la capital federal y no su valor venal; esto es, el precio al cual efectivamente se adquiere el inmueble. Por otra parte, sólo se releva la zona norte de la capital federal. Ello explicaría la diferencia entre las variaciones de precio del m2 del BHN y de GZ, porque al relevar sólo la zona norte, no captaría los aumentos de precios originados en la dinámica que ha adquirido el desarrollo inmobiliario de ciertas zonas de la capital como son Abasto o Puerto Madero.
Además, la base muestral no es estandardizada, como en el caso de la serie del BHN y, por lo tanto, la evolución de este precio puede verse afectada por variaciones en el precio relativo entre inmuebles o por cambios en las características de los mismos, distorsionando la evolución del precio del m2 residencial independientemente de sus componentes hedónicos que es lo que aquí se quiere analizar. Sin embargo, el comportamiento de esta serie a largo plazo sería coherente con algunos determinantes fundamentales señalados en la literatura económica citada.
El índice de costo de la construcción de INDEC14
Este índice mide la variación en el valor del costo de la construcción, en función de los cambios en valorización de los materiales, mano de obra y los gastos generales. Actualmente el INDEC realiza este índice con base 1993=100.
]]> El índice refleja el costo de adquisición de los materiales y la mano de obra por parte del contratista principal de la obra de construcción, y no los componentes del precio de venta. En los cálculos del costo no se incluyen el valor de compra del terreno, los derechos de construcción, los honorarios profesionales (por proyecto, dirección y representación técnica), los gastos de administración, los gastos financieros y el IVA.El índice presenta las siguientes características:
1. Localización geográfica. El espacio geográfico encuestado corresponde a la capital federal y a 19 partidos del conurbano.
2. Base muestral. Se releva el cambio en los costos de construcción de viviendas, quedando fuera de su muestra las obras de tipo no residencial, por ejemplo la construcción industrial, locales comerciales, supermercados, shoppings, obras de ingeniería.
3. Al ser un índice de costo, no capta los cambios en los precios de venta de las viviendas que pueden estar influidos tanto por la oferta y demanda, como por las variaciones en los costos de intermediación, tales como las comisiones inmobiliarias y de escribanos.
4. Dado que es un índice que representa las variaciones en el valor de los costos, se basa en una función de producción a coeficientes fijos y resulta en un índice de tipo Laspeyres. En este caso tiene el inconveniente de no incluir las sustituciones de componentes entre subrubros. Por ejemplo, la introducción reciente en el sector de la construcción industrializada permite la sustitución de mano de obra por materiales, al recurrir a métodos de construcción que, si bien utilizan materiales relativamente más caros respecto de los métodos tradicionales, permiten ahorrar costo de mano de obra al reducir los plazos de ejecución de las construcciones.
5. El problema de los índices Laspeyres de ponderaciones fijas se presenta no respecto de la ponderación a nivel subrubro de los componentes del costo, sino también respecto del ítem de obra, dado que estas ponderaciones se calculan utilizando modelos de viviendas tipo, cuyas características también quedan constantes a lo largo del tiempo. Este problema también aparece en los otros índices de costo existentes en nuestro país, como el índice de costo de la construcción de la Cámara de la Construcción, el índice del Modelo Uno de la revista Vivienda o los índices de los modelos de la revista El constructor.
En conclusión, para el análisis que nos interesa, la evolución del Índice de Costo de la Construcción no puede constituir una variable proxy del precio de la vivienda, pues no representa el precio sino el costo del m2 y, en todo caso, puede resultar una variable explicativa del precio. En segundo término, el hecho de ser un índice de tipo Laspeyres tampoco resulta útil a la hora de analizar la influencia del progreso técnico que tiene lugar en la construcción; ello se demuestra en la variación de los costos y repercute a su vez en el precio del m2.
El valor agregado de la construcción en las cuentas nacionales
]]> En cuanto a los datos acerca de las cantidades, es notable la insuficiencia de estadísticas básicas que permitan captar con precisión tanto el nivel de actividad sectorial como su participación en el producto. Esta dificultad aumenta si se toma en cuenta el elevado nivel de informalidad con que se realiza la actividad de la construcción.Dado que la unidad estadística es la obra y no la firma, la realización de encuestas sobre el nivel de actividad se torna dificultosa, tomando en cuenta su dispersión geográfica. Aun cuando se tomara en cuenta la firma como unidad estadística, el riesgo se presenta porque este sector se caracteriza por formar uniones transitorias de empresas (UTE's) para la realización de las obras, las cuales presentan un elevado grado de subcontratación, por lo que incluso su seguimiento a través de los estados contables se torna complejo.
Históricamente en las cuentas nacionales, para la estimación del valor bruto de producción se tomaban en cuenta los datos de permisos de edificación, los cuales —ajustados por curvas teóricas de ejecución y duración por tipo de obra—, permitían aproximar el volumen físico; en este caso la superficie cubierta en metros cuadrados, realizados en el país.
Sin embargo, esta metodología supone un ritmo y duración constante de ejecución de obra que distorsiona la captación del ciclo de este sector, subestimando los descensos y ascensos en el nivel de actividad.
Por otra parte, los permisos de edificación, más que datos que permitan captar el ritmo de la construcción o el valor facturado por el sector, reflejan la intención de obra, ya que no toda la obra declarada en los permisos necesariamente se inicia, además de que un porcentaje de los permisos blanquea en fechas posteriores las obras no autorizadas que se realizaron en el pasado
También, se debe tomar en cuenta que los permisos de edificación no captan obras de infraestructura ni otros tipos de construcción pública, por ejemplo FONAVI, las cuales son obras que, por definición, no se sujetan a permisos.
Por otra parte, está comprobado que a partir de 1977, con las mayores restricciones impuestas a la edificación urbana en la capital federal, los permisos de edificación redujeron más su captación respecto al total de los metros cuadrados construidos.
Actualmente, la metodología adoptada por las cuentas nacionales de Argentina es el seguimiento del nivel de actividad por la demanda de materiales para construcción, mediante una función de producción a coeficientes fijos.15
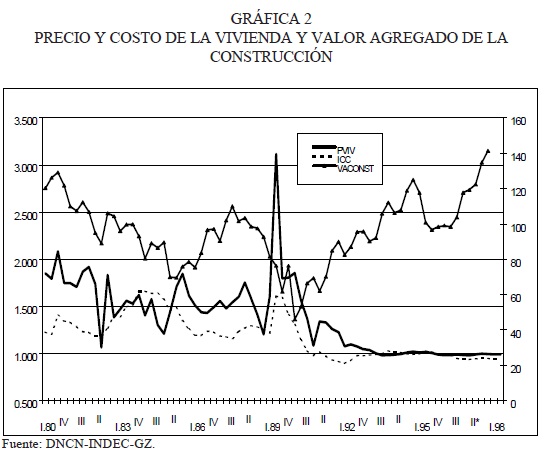
Tomando en cuenta esta metodología, no es extraño encontrar una correlación negativa entre el costo de la construcción como proxy del costo de los materiales y el valor agregado sectorial calculado en las cuentas nacionales. Si además se toma en cuenta la correlación positiva a largo plazo entre el precio del m2 residencial y el costo de la construcción de viviendas (ambos para la misma zona geográfica de la capital federal), tal como se verá en la próxima sección, no es de extrañar que exista una correlación negativa entre el precio de la vivienda y el valor agregado sectorial, representando en realidad una función de demanda de insumos intermedios, como se visualiza en la gráfica 2.
]]>
Análisis econométrico de la evolución del precio de la vivienda a largo plazo
El objetivo de este apartado es analizar la posible correlación entre la evolución del precio de la vivienda y sus principales determinantes: el costo de su construcción y el de uso de la misma.
Conociendo la información contenida en las estadísticas sectoriales, se procedió a estimar un modelo econométrico que explica la evolución a largo plazo del precio real de la vivienda.
La variable endógena a estudiar es el precio del m2 de la vivienda. Los únicos datos disponibles en una serie larga para esta variable son los precios de oferta de departamentos nuevos y usados, cálculo realizado por la inmobiliaria Giménez Zapiola Binswanger (promediando los precios publicados en los avisos clasificados) para la zona norte de la capital federal.16
Para el costo de construcción se tomó en cuenta la serie empalmada del índice de costo de la construcción con base 1993 = 100, debido a que, como se señaló en la sección anterior, este índice representa el costo promedio de seis modelos de vivienda representativos de la construcción residencial en esa ciudad y 19 conurbanos. Dado que la encuesta de precios se realiza en esa misma zona, la comparación con la variable proxy del precio de la vivienda resulta compatible.
En cuanto al costo de uso de la vivienda, se tomó en cuenta sólo la serie de tasas de interés pasiva deflactada por IPC, es decir tasas reales ex post.17 Esta tasa va de 6/82 hasta 15/10/87; tasa testigo (promedio ponderado de las tasas pagadas por los bancos por depósitos a 7, 15 y 30 días); desde el 7/82 y hasta el 15/10/87, tasa fijada por el BCRA para depósitos a 30 días. Para el primer trimestre de 1990, tasa testigo sobre depósitos en cajas de ahorro. A partir de abril, tasa testigo sobre depósitos a plazo, ponderada por todos los plazos. Se tomaron en cuenta los niveles nominales, pero su inclusión no permitió resultados fehacientes acerca de su relación con la variable endógena; lo mismo sucedió con la tasa de interés activa.18
Además se incluyó una variable representativa del valor bursátil de títulos y acciones que sustituirían en un portafolio de inversión a la vivienda considerada como reserva de valor. La variable proxy utilizada es el índice a precios constantes del valor de la Bolsa de Comercio de Buenos Aires.
Se adoptó la metodología general a particular, a fin de hallar un modelo dinámico simplificado, realizando previamente un análisis de la estacionariedad de las series y, posteriormente, analizando su posible cointegración.
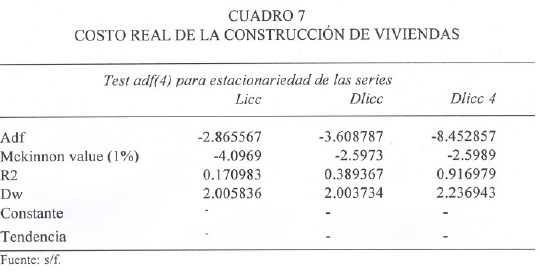
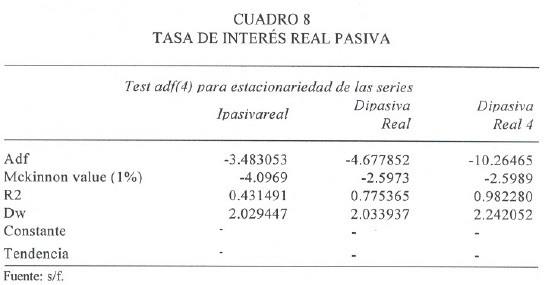
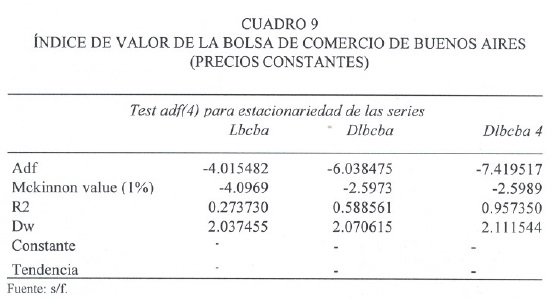
]]> a) Estacionariedad de las series. En todos los casos las series reales resultaron integradas de orden 1 en la primera diferencia de sus logaritmos y en sus tasas de variación anual (cuadros 6, 7, 8 y 9).
b) Cointegración. De acuerdo con el enfoque de cointegración, si las variables correlacionadas son estacionarias y el residuo de la regresión es estacionario, entonces la regresión estática y contemporánea por mínimos cuadrados ordinarios de las variables están cointegradas, es decir presentan una relación a largo plazo, aún cuando presenten autocorrelación de primer orden o de órdenes mayores.
]]>
Todas las variables resultaron con sus parámetros con los signos esperados. Cabe aclarar que la inclusión de una variable dummy que tomó valor -1 para el segundo trimestre de 1982 resultó significativa, mejorando el R2 en más de cinco puntos.
Si bien el residuo de la regresión estática resultó estacionario de acuerdo con ell valor crítico de Mc Kinnon (5 por ciento), el bajo R2 de la regresión para testear la posible existencia de raíces unitarias resultó reducido (cuadro 10).

Dada la estacionariedad de las tasas de variación trimestral y anual, se procedió a estimar los modelos que correlacionan las diferencias respectivas de las variables. En todos los casos se excluyó la constante, ya que no resultó significativa, mientras que la variable Dum82 resultó serlo en el modelo de tasas de variación trimestral.
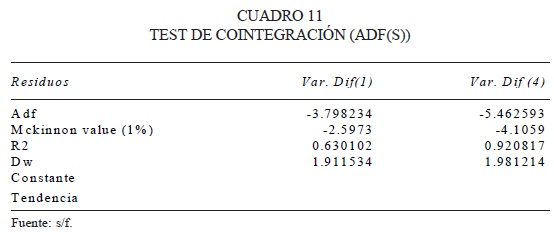
Sin embargo, en el modelo de tasas de variación anual, sin embargo se detectó autocorrelación negativa de primer orden, aunque en los dos casos los residuos resultaron estacionarios de acuerdo al test ADF y los valores críticos de Mc Kinnon (tómese en cuenta que tomar las diferencias cuartas para hallar las tasas de variación anual de las variables, permite olvidarse del problema de la estacionalidad) (cuadro 11).


De acuerdo con esta evidencia econométrica, el precio real de la vivienda estaría correlacionado a largo plazo con el costo real de la construcción y con la tasa de interés real pasiva.
En el caso de la capital federal,19 la construcción de viviendas resulta elástica al precio a largo plazo, al hallarse correlación entre el precio de la vivienda y su costo. Además, resulta un bien que en ciertas circunstancias asume el papel de reserva de valor al correlacionarse negativamente con la tasa de interés pasiva, como proxy del principal componente del costo de uso, es decir, el costo de oportunidad de invertir en inmuebles residenciales y con el índice de valor de la bolsa.
Evolución reciente del precio de la vivienda en la capital federal
Resulta interesante comparar la evolución reciente de los dos indicadores existentes del precio del m2 residencial en la capital del país. Como se presenta en la gráfica 3, la evolución de ambos indicadores resulta diferencial.
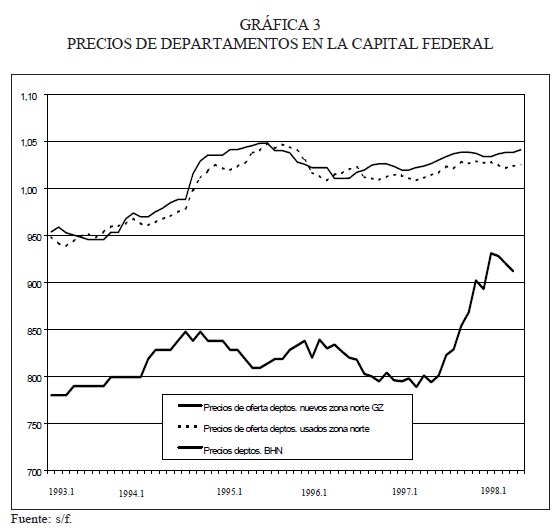
Luego de apreciarse continuamente desde inicios del Plan de Convertibilidad, el indicador de GZ continuó subiendo durante el "efecto tequila", mientras que el indicador del BHN registró una caída de 5 por ciento. Por otra parte, ambos indicadores registran una relativa estabilidad hasta 1997, demostrando que al mismo tiempo del aumento en la demanda de viviendas, la oferta reaccionó positivamente, permitiendo que el aumento en la demanda no se revirtiera en grandes alzas del precio del m2.
El aumento del precio del m2 que registra el BHN desde comienzos de 1997 hasta la fecha (más del 10 por ciento promedio interanual) es significativamente mayor que el registro de GZ. Ello sucede porque este último refleja los precios de oferta de avisos clasificados de departamentos en zona norte, los cuales se mantuvieron relativamente estables, mientras que el BHN habría captado la valorización de zonas que GZ no registra, como son Puerto Madero o el Abasto.
]]> La evidencia econométrica también señala alguna correlación a corto plazo para la capital federal, entre el precio real de la vivienda y variables tales como el costo real de construcción, la tasa de interés real pasiva, el índice merval real, una proxy de la intención futura de construcción, como los permisos de construcción de viviendas,20 el volumen de créditos hipotecarios anuales otorgados y una proxy del ingreso como ser el Estimador Mensual Industrial (EMI) de INDEC. Como se presenta en las gráficas 4, 5, 6, y 7, a corto plazo habría una relación directa con los permisos de edificación, el costo de construcción, el volumen de crédito hipotecario y el ingreso. En tanto, habría una relación inversa con la tasa de interés real pasiva, ya que la relación con el Merval sería directa, aunque la regresión confirma un signo negativo para su parámetro, tal como se hubiese esperado.


El residuo de la regresión estática resultó estacionario, pero dada la poca longitud de estas series, no se podría afirmar que éstas estén cointegradas. Sin embargo, el R2 de la regresión entre el promedio móvil a 12 meses de dichas series resulta elevado así como también todas las variables resultaron significativas y con sus signos esperados. Cabe mencionar que la inclusión del volumen de créditos hipotecarios volvió negativo el parámetro de los permisos, sin embargo se constató que la exclusión de esta variable dejó a los permisos con el signo positivo esperado.21 Se debe notar que el elevado valor del parámetro de la constante, hace pensar en un error de especificación o en la exclusión de variables significativas.
]]>
De acuerdo con las gráficas, el movimiento del precio del m2 sigue la serie de permisos de edificación, como del indicador de demanda de materiales, además del EMI y del volumen de créditos hipotecarios. Ello permite inferir que la caída en el precio del m2 residencial, ocurrida durante el "efecto tequila", fue anticipada por la reducción de la intención de oferta de construcción, al mismo tiempo que se postergaba la reactivación de la construcción ocurrida durante 1994, registrándose en 1996 bajas de precios junto con una reactivación moderada de la construcción a consecuencia de la reactivación de las obras iniciadas antes de ese fenómeno, retraso en el ritmo de permisión de obras nuevas y un crecimiento lento de la demanda. En 1997, se reactivó el nivel de permisación de obra, al mismo tiempo que la demanda se vio incentivada por el aumento en el otorgamiento de créditos hipotecarios.
Conclusiones
La evidencia empírica para el principal centro urbano de la República Argentina confirma la hipótesis de que el precio real de la vivienda se encuentra determinado inversamente por el costo real de uso y el índice de valor de la bolsa a precios constantes, en tanto que se relaciona directamente con el costo de la construcción a largo plazo.
A corto plazo se constata que en la capital federal hay cierta correlación entre el precio de las viviendas e indicadores anticipados de demanda, como el volumen de créditos hipotecarios otorgados o el ingreso corriente. Los indicadores anticipados de la oferta, permisos de edificación y el indicador de demanda de materiales, así como el costo real de la construcción, presentan una correlación elevada con el precio real. En este último caso, se espera que un análisis de causalidad econométrica presente mejores resultados para el análisis de la dinámica del precio de la vivienda a corto y a largo plazos.
Sin embargo, la constatación empírica se ve debilitada por la inexistencia de indicadores más robustos acerca del precio de la vivienda y otros activos inmobiliarios.
La evolución del precio de los activos inmobiliarios no siempre responde a razones que necesariamente estén vinculadas con la evolución de determinantes fundamentales del precio de la vivienda, como pareciera que ha sucedido en la reciente crisis del sudeste asiático.
Las autoridades monetarias, a través del comunicado núm. 30.072 de diciembre de 1997, (Normas Prudenciales para preservar la Solidez del Sistema Financiero), estableció que en caso de que la evolución del precio de los inmuebles vaya en detrimento de las garantías hipotecarias, se establezcan cláusulas automáticas de incremento en los requisitos de capital ante aumentos en el indicador del precio del m2 del BHN.
Sin embargo, si bien éste es el indicador más robusto de la evolución del sector, no se encuentra estimado mediante la metodología de precios hedónicos. Además no se especifica si se toma el precio promedio nacional o el de la capital federal; ello porque parece tomarse en cuenta que este indicador representa al conjunto de activos inmobiliarios, cuando en realidad representa la parte residencial.
]]> Cabe preguntarse en qué información se basan las evaluaciones de proyectos de inversión inmobiliaria reciente, si la información microeconómica es reducida.Por lo tanto, si bien se puede afirmar que la evolución del precio de la vivienda se explica por sus fundamentos, la inexistencia de indicadores del mercado inmobiliario no residencial y el reducido rigor metodológico de los indicadores existentes, podrían originarse burbujas debido a que las tomas de decisiones de inversión se realizan con información incompleta, con las consiguientes consecuencias negativas sobre el resto de la economía.
Bibliografía
ARNOTT, Richard J. y Frank D. Lewis, 1979, "The Transition of Land to Urban Use", Journal of Political Economy (87). [ Links ]
BANCO CENTRAL de la REPÚBLICA ARGENTINA, 1997, Comunicado num. 30.072: normas prudenciales sobre hipotecas para preservar la solidez del sistema financiero. [ Links ]
CAPOZZA, Dennis y Robert W. Helsley, 1989, "The Fundamentals of Land Prices and Urban Growth", Journal of Urban Economics (26). [ Links ]
]]>CAPOZZA, Dennis y Robert W. Helsley, 1990, "The Stochastic City". Journal of Urban Economics (28). [ Links ]
DI PASQUALE, Denise y William C. Wheaton, 1994, "Housing Markets Dynamics and The Future of Housing Prices ", Journal of Urban Economics (35). [ Links ]
DIXIT, Avinash K. y Robert S. Pyndick, 1994, Investment Under Uncertainty, Princeton University Press. [ Links ]
EBERLY, Janice C., 1994, "Adjustment of Consumers'Durables Stocks: Evidence from Automobile Purchases", Journal of Political Economy, vol.102, (3). [ Links ]
FOSCO, Constanza, 1997, "Demografía y mercado de viviendas: una aplicación al caso del Gran Buenos Aires". [ Links ]
]]>FRIEDMAN, Milton, 1962, Price Theory, Aldine Publishing Co., Chicago. [ Links ]
GARNER, C. Alan, 1992, "Will The Real Price of Housing Drop Sharply in the 1990's ?", Economic Review, Federal Reserve Bank of Kansas City, 1st Quarter.
GROOSMAN, Sanford y Laroque, Guy, 1990, "Asset Pricing and Optimal Portfolio Choice in the Presence of Illiquid Durable Consumption Goods", Econométrica (58). [ Links ]
MAYER, Cristopher J. y C.Tsurielle Somerville, 1996, "Regional Housing Supply and Credit Constraint", New England Economic Review (noviembre-diciembre).
MUTH, Richard, 1960, "The Demand for Non Farm Housing" en The Demand for Durable Goods (ed.), Arnold C. Harberge, The University of Chicago Press. [ Links ]
NEFTCI, Salih N., 1996, An Introduction to the Mathematics of Financial Derivatives, Academic Press. [ Links ]
]]>POTERBA, James M., 1980, "Inflation, Income Taxes and Owner Occupied Houses", NBER Working Paper, (553). [ Links ]
POTERBA, James M., 1984, "Tax Subsidies to Owner-occupied Housing: An Asset Market Approach", Quaterly Journal of Economics, (99). [ Links ]
POTERBA, James M., 1991, "House Price Dynamics: The Role of Tax Policy and Demography", Brookings Papers on Economic Activity, (2). [ Links ]
SMITH, Lorenz B., Keneth T. Rosen y George Fallis, 1988, "Recent Developments in Economic Models of Housing Markets", Journal of Economic Literature, (26). [ Links ]
TITMAN, Sheridan, 1985, "Urban Land Prices under Uncertainty", American Economic Review, 75 (3). [ Links ]
]]> TRIGEORGIS, Lenos y Scott P. Mason, 1987, "Valuing Managerial Flexibility", Midland Journal of Corporate Finance, Spring.TRIGEORGIS, Lenos, 1997, Real Options: Managerial, Flexibility and Strategie in Resource Allocation. The MIT Press. [ Links ]
* MEYOSP/UBA. Agradezco los comentarios de Daniel Heymann y Hector Rubini (quien participó del comienzo de este trabajo). Agradezco el estímulo brindado por el personal de las Cuentas Nacionales, quien me enseñó a respetar los datos estadísticos y a infundir un espíritu crítico sobre los indicadores existentes en nuestro país.
1 En esos países la mayor parte de los préstamos han financiado obras de infraestructura (puertos, autopistas, puentes, aeropuertos) y locales comerciales (shoppings, hoteles, torres para oficinas). Sin embargo, el precio del metro cuadrado de la vivienda se ha movido pari-pasu con el metro cuadrado de la tierra disponible para grandes proyectos. En Hong Kong, por ejemplo, los brokers inmobiliarios que cotizan en la bolsa local financian locales comerciales y son los principales traders en la comercialización de viviendas.
2 Debe tomarse en cuenta que la reactivación del sector construcción ha sido determinado en gran medida por el sector privado, a diferencia de otras épocas en que la inversión realizada en ese rubro por el sector público tenía gran preponderancia.
3 Se debe tomar en cuenta que los datos de los permisos de edificación autorizados no representan la construcción efectiva, sino sólo la intención de construir o el blanqueo expost de la construcción pasada. Cabe aclarar que en el país no existen estadísticas acerca de los metros cuadrados efectivamente construidos.
4 Una síntesis de la literatura existente acerca de este tema se encuentra en Smith, Rosen y Fallis (1988), aunque se excluye el análisis de los factores demográficos y la especulación inmobiliaria en los Estados Unidos de fines de los '80, lo que resulta comprensible dada la fecha de publicación de ese trabajo.
]]> 5 Un primer antecedente de la distinción para la vivienda entre la demanda por el flujo y la demanda por stock se puede encontrar en Mulh (I960) y en Friedman (1962).6 Se supone que en el mercado de capitales caben los supuestos tradicionales de mercados eficientes. Al mismo tiempo que en el mercado de viviendas no hay viviendas desocupadas, los derechos de propiedad están claramente definidos y (al menos en este modelo) no existen externalidades.
7 Un trabajo reciente acerca de la relación entre el precio de la vivienda y el racionamiento del crédito es el de Mayer y Somerville (1996).
8 Evidencias acerca de la relación entre factores demográficos y demanda de viviendas se pueden ver en Millar (1988) y en Ermíscli (1996). Una crítica del argumento demográfico se puede econtrar en Garner (1992).
9 La solución analítica de este problema se encuentra en Poterba (1984).
10 Esta podría ser la explicación de la evolución reciente del precio del m2 residencial en Argentina, tal como se analizará en la sección correspondiente.
11 Dixit, A. y Pindick, R. (1994) y Trigeorgis, L. (1997).
12 Ver, por ejemplo, (Veracierto, 1997).
13 Es de esperar que en un periodo recesivo, la existencia de credit crunch implique la paralización de la mayor parte de las obras, pero sin duda el efecto será mayor en el otorgamiento de financiamiento de proyectos nuevos respecto de los que ya se encuentran ejecutando, debido a que aquellos que se encuentren financiando las obras también poseen un costo de oportunidad de "romper el contrato". Es decir que exista una relación estrecha entre bancos y clientes que implica inercia en la evolución del financiamiento y por lo tanto sea costosa la renegociación de los créditos otorgados, ej. adelantamiento de la cancelación total de la deuda o alteración de la tasa de interés de los créditos otorgados.
14 Para este análisis véase la Metodología del Índice de Construcción en el Gran Buenos Aires base 1993.
]]> 15 El Indicador Sintético de la Actividad de la Construcción (ISAC) es similar a este indicador, aunque con ponderaciones más actualizadas, promediando indicadores de ventas y de producción de materiales.16 Se tomó la serie de departamentos nuevos, dada la intuición de que los departamentos usados se relacionan más débilmente con el costo de la construcción de viviendas.
17 En un trabajo próximo se planea incluir el resto de los componentes del costo de uso, como los impuestos y las expectativas de apreciación real de la vivienda (lo cual no es el objetivo de este trabajo).
18 Sorpresivamente, la inclusión de la variable proxy del ingreso, el PBI no resultó coherente el signo de su parámetro, por lo cual debió excluirse de las regresiones.
19 Se podrían inferir resultados análogos para el resto del país.
20 Se excluyó el ISAC, debido a que presenta multicolinealidad con los permisos.
21 También sería relevante, en función de la longitud de las series, constatar la precedencia mediante test de causalidad econométricos.
Información sobre el autor
Ariel Alberto Coremberg. Economista por la Universidad de Buenos Aires (UBA), maestro en Economía por el Instituto Torcuato Di Telia y doctor en Economía por la UBA. Ha sido consultor del área Inversión Bruta Interna, en el Ministerio de Economía de Argentina, del proyecto CEPAL-MCBA: PBI de la capital federal y de la Comisión Nacional de Comercio Exterior, en el marco del PNUD, de la ONU. Actualmente es profesor adjunto ad-honorem en la Facultad de Ciencias Económicas de la UBA. Sus más recientes publicaciones son: Asignación intersectorial del capital bajo incertidumbre de una economía abierta y La reconversión productiva en el sector construcción en Argentina durante la década de los noventa. Correo electrónico: acorem@mecon.ar
]]>