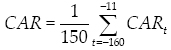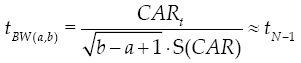<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0185-1667</journal-id>
<journal-title><![CDATA[Investigación económica]]></journal-title>
<abbrev-journal-title><![CDATA[Inv. Econ]]></abbrev-journal-title>
<issn>0185-1667</issn>
<publisher>
<publisher-name><![CDATA[Universidad Nacional Autónoma de México, Facultad de Economía]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0185-16672012000300007</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Gestión ambientalmente responsable y valor de mercado de las acciones en situaciones de crisis financieras]]></article-title>
<article-title xml:lang="en"><![CDATA[Environmentally Responsible Performance and Market Value of Shares in Periods of Financial Crisis]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Déniz-Mayor]]></surname>
<given-names><![CDATA[José Juan]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Verona-Martel]]></surname>
<given-names><![CDATA[María Concepción]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad de Las Palmas de Gran Canaria (España)  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<volume>71</volume>
<numero>281</numero>
<fpage>117</fpage>
<lpage>148</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_arttext&amp;pid=S0185-16672012000300007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_abstract&amp;pid=S0185-16672012000300007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.mx/scielo.php?script=sci_pdf&amp;pid=S0185-16672012000300007&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[En el presente trabajo se estudia la valoración de la gestión ambientalmente responsable de las empresas por el mercado de acciones español. Un análisis del efecto en el precio de las acciones de las noticias publicadas en la prensa escrita durante el periodo 2000-2010, alusivas a actuaciones positivas sobre el medio ambiente por parte de empresas cotizadas, ofrece como conclusión significativa que existen evidencias de que los inversores reaccionan de forma diferente ante noticias relacionadas con gastos e inversiones dependiendo de si la situación económica del país se encuentra en fase de crecimiento o bien de crisis, siendo positiva en el primer caso y negativa en el segundo, no observándose una evidencia indisputable para el resto de noticias ambientalmente positivas. Estos hallazgos abonan la teoría de que los inversores consideran relevante las políticas corporativas en materia de medio ambiente y que su reacción está condicionada por el clima económico imperante.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[The aim of this paper is to study the environmentally responsible performance of companies for the Spanish stock market. An analysis of the effect on the stock price of the news published in the periodical press during the period 2000-2010, alluding to positive actions on the environment by public companies, offers as most significant conclusion that there is evidence that investors react differently to news related to expenses and investments depending on whether the country's economy is in a growth phase or in crisis. They are positive in the first case and negative in the second. There is no evidence for the rest of environmental news items. These findings lend weight to the theory that investors consider relevant corporate policies on environment and that their reaction is conditioned by the economic climate.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[gestión ambiental]]></kwd>
<kwd lng="es"><![CDATA[mercado bursátil]]></kwd>
<kwd lng="es"><![CDATA[estudios de eventos]]></kwd>
<kwd lng="es"><![CDATA[crisis financiera]]></kwd>
<kwd lng="en"><![CDATA[environmental performance]]></kwd>
<kwd lng="en"><![CDATA[stock market]]></kwd>
<kwd lng="en"><![CDATA[event studies]]></kwd>
<kwd lng="en"><![CDATA[financial crisis]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  	    <p align="center"><font face="verdana" size="4"><b>Gesti&oacute;n ambientalmente responsable y valor de mercado de las acciones en situaciones de crisis financieras</b></font></p>  	    <p align="center"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="center"><font face="verdana" size="3"><b>Environmentally Responsible Performance and Market Value of Shares in Periods of Financial Crisis</b></font></p>  	    <p align="center"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="center"><font face="verdana" size="2"><b>Jos&eacute; Juan D&eacute;niz&#45;Mayor, Mar&iacute;a Concepci&oacute;n Verona&#45;Martel*</b></font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><i>* Universidad de Las Palmas de Gran Canaria (Espa&ntilde;a),</i> &lt;<a href="mailto:jdeniz@defc.ulpgc.es">jdeniz@defc.ulpgc.es</a>&#62; y &lt;<a href="mailto:cverona@defc.ulpgc.es">cverona@defc. ulpgc.es</a> &#62;<i>, respectivamente. </i></font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2">Manuscrito recibido en enero de 2012    ]]></body>
<body><![CDATA[<br> 	Aceptado en agosto de 2012</font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>Resumen</b></font></p>  	    <p align="justify"><font face="verdana" size="2">En el presente trabajo se estudia la valoraci&oacute;n de la gesti&oacute;n ambientalmente responsable de las empresas por el mercado de acciones espa&ntilde;ol. Un an&aacute;lisis del efecto en el precio de las acciones de las noticias publicadas en la prensa escrita durante el periodo 2000&#45;2010, alusivas a actuaciones positivas sobre el medio ambiente por parte de empresas cotizadas, ofrece como conclusi&oacute;n significativa que existen evidencias de que los inversores reaccionan de forma diferente ante noticias relacionadas con gastos e inversiones dependiendo de si la situaci&oacute;n econ&oacute;mica del pa&iacute;s se encuentra en fase de crecimiento o bien de crisis, siendo positiva en el primer caso y negativa en el segundo, no observ&aacute;ndose una evidencia indisputable para el resto de noticias ambientalmente positivas. Estos hallazgos abonan la teor&iacute;a de que los inversores consideran relevante las pol&iacute;ticas corporativas en materia de medio ambiente y que su reacci&oacute;n est&aacute; condicionada por el clima econ&oacute;mico imperante.</font></p>      <p align="justify"><font face="verdana" size="2"><b>Palabras clave:</b> gesti&oacute;n ambiental, mercado burs&aacute;til, estudios de eventos, crisis financiera.</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>Clasificaci&oacute;n</b> <b>JEL</b>:<b><a href="#notas">*</a></b> G140</font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>Abstract</b></font></p>  	    <p align="justify"><font face="verdana" size="2">The aim of this paper is to study the environmentally responsible performance of companies for the Spanish stock market. An analysis of the effect on the stock price of the news published in the periodical press during the period 2000&#45;2010, alluding to positive actions on the environment by public companies, offers as most significant conclusion that there is evidence that investors react differently to news related to expenses and investments depending on whether the country's economy is in a growth phase or in crisis. They are positive in the first case and negative in the second. There is no evidence for the rest of environmental news items. These findings lend weight to the theory that investors consider relevant corporate policies on environment and that their reaction is conditioned by the economic climate.</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>Key words:</b> environmental performance, stock market, event studies, financial crisis.</font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>INTRODUCCI&Oacute;N</b></font></p>  	    <p align="justify"><font face="verdana" size="2">Existe la hip&oacute;tesis, bastante extendida, de que las actividades de prevenci&oacute;n, correcci&oacute;n y minimizaci&oacute;n del impacto ambiental en todos los &aacute;mbitos de la cadena de valor de la empresa pueden traducirse a largo plazo en beneficios que compensen las inversiones realizadas con tal prop&oacute;sito. As&iacute;, en el presente trabajo se pretende realizar aportaciones en torno a la relevancia, en un contexto de crisis financiera, de la gesti&oacute;n ambientalmente responsable para los inversores en acciones, considerando su destacado papel en la financiaci&oacute;n de las empresas. Dada la escasez de estudios que relacionen la gesti&oacute;n ambiental con el valor burs&aacute;til en situaciones de crisis, el prop&oacute;sito del presente trabajo es explorar c&oacute;mo valora un mercado de acciones concreto, como el espa&ntilde;ol, la gesti&oacute;n ambientalmente positiva de las empresas cotizadas. La presunci&oacute;n central es que una reacci&oacute;n significativa de dicho mercado ante noticias sobre el desempe&ntilde;o corporativo en materia de medio ambiente es indicativa de que el mercado es sensible ante tales asuntos. La justificaci&oacute;n subyacente de tal aserto es que existe una relaci&oacute;n potencial entre la gesti&oacute;n ambiental y los futuros flujos de caja de la empresa, por lo que la divulgaci&oacute;n de datos sobre la situaci&oacute;n ambiental de la empresa ser&iacute;a susceptible de poseer contenido informativo para los inversores en acciones. El valor de este estudio radica en el manejo de una muestra amplia de datos que abarca un periodo de 11 a&ntilde;os, que incluye un periodo de bonanza econ&oacute;mica (2000&#45;2007) y otro de crisis financiera (2008&#45;2010), lo que permite analizar la evoluci&oacute;n de la percepci&oacute;n de los inversores ante los asuntos ambientales y extrapolar posibles tendencias de futuro.</font></p>  	    <p align="justify"><font face="verdana" size="2">Tras analizar una muestra de 449 noticias publicadas en la prensa escrita durante el periodo 2000&#45;2010, la conclusi&oacute;n m&aacute;s significativa es que existen evidencias de que los inversores reaccionan de forma diferente ante noticias relacionadas con gastos e inversiones dependiendo de si la situaci&oacute;n econ&oacute;mica del pa&iacute;s se encuentra en fase de crecimiento o bien de crisis, siendo positiva en el primer caso y negativa en el segundo, no observ&aacute;ndose una evidencia indisputable para el resto de noticias ambientalmente positivas.</font></p>  	    <p align="justify"><font face="verdana" size="2">En la siguiente secci&oacute;n se expone una breve revisi&oacute;n de la literatura sobre la materia. Las hip&oacute;tesis de investigaci&oacute;n se recogen en el tercer apartado. El proceso de selecci&oacute;n de la muestra y la metodolog&iacute;a utilizada se presenta en el apartado cuarto, mientras que los resultados obtenidos se comentan en la secci&oacute;n quinta. El trabajo finaliza con un resumen y conclusiones, as&iacute; como con las limitaciones y posibles extensiones del mismo.</font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>REVISI&Oacute;N DE LA LITERATURA</b></font></p>  	    <p align="justify"><font face="verdana" size="2">Se han realizado distintos estudios con el objeto de contrastar si la gesti&oacute;n ambiental corporativa tiene efectos sobre el desempe&ntilde;o financiero. Los resultados obtenidos no son un&aacute;nimes, pues mientras algunos autores consideran la gesti&oacute;n ambiental ben&eacute;fica para la empresa (v&eacute;ase el <a href="#c1">cuadro 1</a>), otros concluyen que perjudicar&iacute;a a su situaci&oacute;n financiera (v&eacute;ase el <a href="#c2">cuadro 2</a>), existiendo tambi&eacute;n estudios que consideran que tal relaci&oacute;n es nula (v&eacute;ase el <a href="#c3">cuadro 3</a>).</font></p>  	    <p align="center"><font face="verdana" size="2"><a name="c1"></a></font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7c1.jpg"></font></p>     ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2"><a name="c2"></a></font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7c2.jpg"></font></p>     <p align="center"><font face="verdana" size="2"><a name="c3"></a></font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7c3.jpg"></font></p>     <p align="justify"><font face="verdana" size="2">Se suele afirmar que aquellas empresas que adoptan un comportamiento percibido<sup><a href="#notas">1</a></sup> como ambientalmente responsable en su planificaci&oacute;n estrat&eacute;gica consiguen ventajas competitivas atrayentes para grupos de inter&eacute;s relevantes como inversores institucionales, prestamistas a largo plazo y poderes p&uacute;blicos (Hart, 1995; Shrivastava, 1995; Nehrt, 1996; Azzone, Bertel&egrave; y Noce, 1997; WBCSD, 1997; Judge y Douglas, 1998; Klassen y Whybark, 1999). Incluso se sostiene que una buena gesti&oacute;n ambiental ayuda a crear una ventaja reputacional<sup><a href="#notas">2</a></sup> con impacto favorable en la gesti&oacute;n financiera de la empresa (Miles y Covin, 2000; Konar y Cohen, 2001; Orlitzky, Schmidt y Rynes, 2003). Tambi&eacute;n hay evidencias de asociaci&oacute;n entre buena gesti&oacute;n ambiental y mayor valor de la empresa en t&eacute;rminos contables (King y Lenox, 2001) y burs&aacute;tiles, observ&aacute;ndose, en este &uacute;ltimo caso, resultados extrapolables a contextos geogr&aacute;ficos diversos como los Estados Unidos (Feldman, Soyka y Ameer, 1996), Argentina, Chile, M&eacute;xico y Filipinas (Dasgupta, Laplante y Mamingi, 2001), Espa&ntilde;a (Verona y D&eacute;niz, 2001) o India (Gupta y Goldar, 2005). Incluso la adopci&oacute;n de estrategias de relaciones p&uacute;blicas como la realizaci&oacute;n de declaraciones en favor del medio ambiente, firmas de acuerdos de colaboraci&oacute;n, y la adopci&oacute;n de compromisos voluntarios pueden tener impactos positivos sobre la imagen de la empresa, provocando un aumento del valor de mercado de las acciones y de la rentabilidad de la empresa (Baker y Sinkula, 2005).</font></p>  	    <p align="justify"><font face="verdana" size="2">Si las empresas van m&aacute;s all&aacute; de las meras relaciones p&uacute;blicas y optan por la adopci&oacute;n de est&aacute;ndares globales estrictos se observa que aquellas que siguen tales preceptos poseen un valor de mercado mucho m&aacute;s alto que aquellas otras que tienen normas m&aacute;s suaves (Dowell, Hart y Yeung, 2000).</font></p>  	    <p align="justify"><font face="verdana" size="2">As&iacute;, se considera que poseer sistemas de gesti&oacute;n ambiental (SGA) certificados conlleva importantes ventajas para la empresa, gracias al incremento de su eficiencia operativa o a la disminuci&oacute;n de su nivel de riesgo ambiental y de posibles sanciones por violaci&oacute;n de la normativa (Van der Veldt, 1997; Melnyk, Sroufe y Calantone, 2003).</font></p>  	    <p align="justify"><font face="verdana" size="2">Ahora bien, la implantaci&oacute;n de un SGA puede conllevar la necesidad de incurrir en gastos e inversiones. As&iacute;, se destaca la importancia de la implantaci&oacute;n de tecnolog&iacute;as respetuosas con el entorno, al permitirle a la empresa ampliar productos, mercados y clientes, conseguir mayores econom&iacute;as de escala, incrementar la eficiencia de la producci&oacute;n, legitimar a la empresa y mejorar su imagen p&uacute;blica (Shrivastava, 1995; Nehrt, 1996; Klassen y Whybark, 1999; Garc&eacute;s y Galve, 2001).</font></p>  	    <p align="justify"><font face="verdana" size="2">No obstante, la respuesta del mercado de acciones no parece ser consecuente con tales aseveraciones, observ&aacute;ndose una desfavorable reacci&oacute;n del mercado ante noticias sobre compa&ntilde;&iacute;as con probables desembolsos futuros de elevada cuant&iacute;a por dicho concepto, frente a la escasa respuesta en los casos de firmas con desembolsos previstos m&aacute;s reducidos (Stevens, 1984, Mahapatra, 1984; Jaggi y Freedman, 1992; Laplante y Lanoie, 1994, Halme y Niskanen, 2001). Es factible que tales hallazgos obedezcan a que los recursos destinados al desarrollo de pol&iacute;ticas y estrategias ambientales corporativas pueden ser vistos a corto plazo como un gasto, sin perjuicio de considerar que a largo plazo sean percibidas como inversiones que crean valor para la empresa (Cora, 2007). Sin embargo, tambi&eacute;n existe evidencia en sentido contrario apunt&aacute;ndose que, cuando son evaluadas apropiadamente bajo una visi&oacute;n de largo plazo, las inversiones en gesti&oacute;n ambiental pueden producir rendimientos positivos y sustanciales para la firma y que, si se realizan m&aacute;s all&aacute; de lo que estrictamente establece la ley, el valor de mercado de las acciones se ver&aacute; aumentado (Feldman, Soyka y Ameer, 1996; Fraj, Mart&iacute;nez y Matute, 2007).</font></p>  	    <p align="justify"><font face="verdana" size="2">Como resultado de la adopci&oacute;n de medidas de protecci&oacute;n ambiental, la empresa obtendr&aacute; unos resultados de gesti&oacute;n tales como reducci&oacute;n de la contaminaci&oacute;n, reparaci&oacute;n de da&ntilde;os causados al entorno, lanzamiento de productos m&aacute;s respetuosos con el medio, etc&eacute;tera. En este sentido, poseer informaci&oacute;n sobre el nivel de control de la contaminaci&oacute;n de las empresas proporciona a los inversores informaci&oacute;n relevante sobre el nivel de riesgo que poseen las acciones de tales compa&ntilde;&iacute;as (Spicer, 1978). As&iacute;, la inclusi&oacute;n en &iacute;ndices y listas de desempe&ntilde;o ambiental ayuda a disminuir los niveles de contaminaci&oacute;n (Khanna, Quimio y Bojilova, 1998; Foulon, Lanoie y Laplante, 2002; Wang <i>et al.,</i> 2004), existiendo tambi&eacute;n una influencia positiva en el caso de la concesi&oacute;n de premios ambientales en la valoraci&oacute;n de las acciones de las empresas en el mercado de capitales (Klassen y McLaughlin, 1996).</font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>HIP&Oacute;TESIS DE INVESTIGACI&Oacute;N</b></font></p>  	    <p align="justify"><font face="verdana" size="2">Como se indic&oacute; en la introducci&oacute;n, el prop&oacute;sito del presente trabajo es explorar si el mercado de acciones espa&ntilde;ol considera relevante la gesti&oacute;n ambientalmente responsable de las empresas cotizadas en un contexto de crisis econ&oacute;mica. Para ello, se utilizar&aacute; como herramienta metodol&oacute;gica el estudio de eventos, cuyas caracter&iacute;sticas e implicaciones se abordan en la siguiente secci&oacute;n.</font></p>  	    <p align="justify"><font face="verdana" size="2">La idea central es que una reacci&oacute;n significativa del mercado de acciones espa&ntilde;ol ante noticias sobre los efectos del desempe&ntilde;o corporativo en materia de medio ambiente es indicativa de que los inversores son sensibles a tales asuntos. La presunci&oacute;n subyacente es que existe una relaci&oacute;n potencial entre la gesti&oacute;n ambiental y los flujos de efectivo de la empresa, por lo que la divulgaci&oacute;n de datos sobre su situaci&oacute;n ambiental ser&iacute;a susceptible de poseer contenido informativo para los inversores en acciones. Dado que las noticias alusivas a la gesti&oacute;n de la empresa pueden ser positivas o negativas, en funci&oacute;n del previsible impacto ambiental asociado al hecho descrito, en el presente estudio se utiliza una noci&oacute;n de noticia ambiental positiva, entendida como aquella que informa sobre un hecho o actividad referido a una empresa determinada que est&aacute; asociado a posibles impactos favorables en el medio ambiente, bien como causas o como efectos de los mismos.</font></p>  	    <p align="justify"><font face="verdana" size="2">Como se se&ntilde;al&oacute; en la secci&oacute;n precedente, existe una discrepancia en torno a los efectos de las actividades ambientalmente responsables en el valor de mercado de las acciones. Es posible establecer la presunci&oacute;n de que determinadas actuaciones son penalizadas por los mercados, en especial las que implican desembolsos de fondos, al ser percibidas como derrochadoras de recursos que podr&iacute;an haberse destinado a inversiones consideradas m&aacute;s rentables. Sin embargo, las noticias sobre resultados positivos de gesti&oacute;n u operaciones susceptibles de consideraci&oacute;n como menos costosas podr&iacute;an ser mejor percibidas por los inversores, precisamente por no implicar tal detracci&oacute;n de recursos.</font></p>  	    <p align="justify"><font face="verdana" size="2">Dado que el intervalo temporal considerado en el presente estudio es de once a&ntilde;os, parece oportuno plantearse si, con el transcurso del tiempo, los inversores var&iacute;an su criterio en torno a la relevancia o no de los asuntos ambientales. En este caso, el factor a considerar es el inicio en 2008 de una grave crisis financiera internacional, a la que no ha podido sustraerse el mercado espa&ntilde;ol de acciones, llegando a experimentar un desplome en la capitalizaci&oacute;n burs&aacute;til. As&iacute;, mientras al 31 de diciembre de 1999 el &Iacute;ndice Burs&aacute;til Espa&ntilde;ol IBEX 35 (integrado por las cotizaciones de las 35 empresas m&aacute;s importantes del pa&iacute;s, medidas en t&eacute;rminos de capitalizaci&oacute;n) ten&iacute;a un valor de 11 641 puntos, a finales de 2007 hab&iacute;a alcanzado la cota de los 15 182 puntos. Sin embargo, al concluir diciembre de 2008 apenas rondaba los 9 196 puntos, manteni&eacute;ndose con una gran volatilidad hasta el cierre de 2010 en 9 859 puntos (BME, 2011). Cabe plantearse que, como consecuencia de esta situaci&oacute;n, los inversores hayan experimentado un cambio en sus criterios de inversi&oacute;n optando por posiciones de corto plazo, lo que afectar&iacute;a a la valoraci&oacute;n del desempe&ntilde;o ambiental, el cual, como se indic&oacute; en la revisi&oacute;n de la literatura, se apoya en una visi&oacute;n de largo plazo. La hip&oacute;tesis nula propuesta es la siguiente:</font></p>  	    <blockquote> 		    <p align="justify"><font face="verdana" size="2">H1: La reacci&oacute;n del precio de mercado de una empresa cotizada en el mercado de acciones espa&ntilde;ol ante noticias alusivas a desembolsos econ&oacute;micos favorables a la protecci&oacute;n del medio ambiente es independiente del clima econ&oacute;mico.</font></p> 	</blockquote>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>ASPECTOS METODOL&Oacute;GICOS</b></font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">La muestra est&aacute; integrada por noticias referidas a empresas que cotizaban en el mercado de acciones espa&ntilde;ol en el periodo 01/01/2000 &#45; 31/12/2010.</font></p>  	    <p align="justify"><font face="verdana" size="2">La base de datos utilizada para localizar dichos anuncios fue <a href="https://www.factiva.com" target="_blank">Factiva.com</a> (c), perteneciente a la firma Dow Jones Reuters Business Interactive, LLC.</font></p>  	    <p align="justify"><font face="verdana" size="2">A los efectos del presente trabajo, la b&uacute;squeda se restringi&oacute; a la edici&oacute;n espa&ntilde;ola de los principales diarios de tirada nacional <i>(Expansi&oacute;n, Cinco D&iacute;as, El Pa&iacute;s, El Mundo, ABC, La Vanguardia, El Peri&oacute;dico de Catalu&ntilde;a</i> y <i>La Gaceta de los Negocios).</i> Se excluyeron publicaciones de car&aacute;cter semanal o mensual al no coincidir su periodicidad con la informaci&oacute;n diaria generada por el mercado de acciones, as&iacute; como los medios de &aacute;mbito regional o local. Los anuncios relativos a filiales tambi&eacute;n fueron eliminados.</font></p>  	    <p align="justify"><font face="verdana" size="2">El criterio de b&uacute;squeda utilizado consisti&oacute; en utilizar como palabras claves los t&eacute;rminos "medio ambiente" y "responsabilidad social corporativa", con el prop&oacute;sito de localizar el mayor n&uacute;mero de anuncios posibles. El total obtenido de noticias positivas, siguiendo la definici&oacute;n expuesta en el apartado precedente, tras eliminar las redundantes (aquellas que estaban referidas a una misma compa&ntilde;&iacute;a y se hab&iacute;an publicado en medios distintos, en la misma fecha y con el mismo contenido) fue de 1 759. Debe hacerse notar que, durante el proceso de creaci&oacute;n del fichero de noticias que constituir&iacute;a la muestra, se realizaron diversas pruebas de control a fin de reducir el riesgo de repeticiones y ambig&uuml;edades. Asimismo, los anuncios incluidos en la muestra se caracterizaron por su afectaci&oacute;n a una empresa concreta y no a un sector. Se excluyeron los res&uacute;menes anuales, por entender que los hechos descritos en los mismos ya habr&iacute;an sido descontados por el mercado.</font></p>  	    <p align="justify"><font face="verdana" size="2">Aunque las noticias iguales se consideraban como una sola, exist&iacute;a el problema a&ntilde;adido de que el anuncio pudiera aparecer repetido durante varios d&iacute;as o se publicasen diferentes noticias relativas a un mismo hecho distribuidas a lo largo del tiempo. Ante esto, parec&iacute;a razonable cuestionarse si se trataba de un mismo anuncio o de diferentes, a&uacute;n no descontados por el mercado el primer d&iacute;a de su difusi&oacute;n.<sup><a href="#notas">3</a></sup> Una soluci&oacute;n pr&aacute;ctica consisti&oacute; en establecer un margen de varios d&iacute;as antes y despu&eacute;s de la publicaci&oacute;n de una noticia (en el presente estudio fue de 10 d&iacute;as h&aacute;biles de cotizaci&oacute;n) para considerar como "nuevo" el anuncio que sobre la misma materia se produjese fuera de dicho intervalo, considerando la primera noticia publicada como punto de partida.</font></p>  	    <p align="justify"><font face="verdana" size="2">En el caso de producirse noticias ambientales distintas sobre una empresa concreta en d&iacute;as cercanos entre s&iacute;, se adopt&oacute; el criterio establecido para las noticias iguales publicadas en fechas distintas, estableci&eacute;ndose un margen de 10 d&iacute;as h&aacute;biles de cotizaci&oacute;n antes y despu&eacute;s para considerar que ambas noticias carec&iacute;an de influencia entre s&iacute;.</font></p>  	    <p align="justify"><font face="verdana" size="2">Por &uacute;ltimo, se realiz&oacute; una revisi&oacute;n adicional consistente en excluir aquellos anuncios que se hubieran publicado en fechas cercanas a otras noticias relativas a la empresa que pudieran influir en el precio de las acciones, al no ser posible determinar separadamente la contribuci&oacute;n de cada uno de ellos al mismo. Tambi&eacute;n, en este caso, se aplic&oacute; el criterio antes se&ntilde;alado de marcar un l&iacute;mite de 10 d&iacute;as h&aacute;biles de cotizaci&oacute;n de distancia previos o posteriores a la noticia ambiental. As&iacute;, se tuvieron en cuenta anuncios de dividendo (pago, aumento, disminuci&oacute;n, corte), modificaciones de capital (ampliaciones, reducciones, operaciones con acciones propias), operaciones de reestructuraci&oacute;n empresarial (combinaciones de negocios) y de deuda (emisi&oacute;n de empr&eacute;stitos, contrataci&oacute;n de pr&eacute;stamos, reclasificaci&oacute;n de vencimientos, etc.), publicaci&oacute;n de informaci&oacute;n financiera intermedia, cambios en la calificaci&oacute;n crediticia, firma de contratos relevantes, etc&eacute;tera.</font></p>  	    <p align="justify"><font face="verdana" size="2">Como fruto de estas actuaciones, la muestra objeto de estudio qued&oacute; formada por 449 noticias, generadas en el periodo 2000&#45;2010 y correspondientes a 92 empresas que cotizaban en el mercado espa&ntilde;ol de renta variable entre esas fechas. Es oportuno se&ntilde;alar que el &iacute;ndice de rechazo en aplicaci&oacute;n de los criterios anteriormente enumerados fue de 74.18%. En cuanto al tipo de noticias identificadas por grandes categor&iacute;as destacan las recogidas en el <a href="#c4">cuadro 4</a>, distinguiendo el total y la muestra resultante.</font></p>  	    <p align="center"><font face="verdana" size="2"><a name="c4"></a></font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7c4.jpg"></font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">Dichas empresas quedan encuadradas dentro de los sectores de petr&oacute;leo y energ&iacute;a (128 anuncios y 12 empresas); materiales b&aacute;sicos, industria y construcci&oacute;n (146 noticias y 29 empresas); bienes de consumo (58 noticias y 17 empresas); servicios de consumo (40 noticias y 15 empresas); servicios financieros e inmobiliarios (46 noticias y 15 empresas), y tecnolog&iacute;a y telecomunicaciones (31 noticias y 4 empresas), de acuerdo con la clasificaci&oacute;n establecida por la Bolsa de Madrid. A finales de 2010 su antig&uuml;edad cotizando es de m&aacute;s de 15 a&ntilde;os de media, mientras que las cifras promedio de ingresos de explotaci&oacute;n son de 6 017 millones de euros, 639 millones de euros en el caso del resultado neto y 6 407 millones de euros para la capitalizaci&oacute;n burs&aacute;til.</font></p>  	    <p align="justify"><font face="verdana" size="2">La metodolog&iacute;a propuesta para analizar los datos se apoya en el estudio de eventos, teniendo por objeto detectar si se producen rendimientos anormales estad&iacute;sticamente significativos ante anuncios referidos al comportamiento ambiental empresarial durante el periodo objeto de an&aacute;lisis, consider&aacute;ndose como hip&oacute;tesis nula que los rendimientos anormales son iguales a cero. Se han utilizado tres pruebas estad&iacute;sticas: las pruebas param&eacute;tricas de Brown y Warner (1985) y de Boehmer, Musumeci y Poulsen (1991), y la no param&eacute;trica de Corrado (1989).</font></p>  	    <p align="justify"><font face="verdana" size="2">La prueba de Brown y Warner parte de los retornos anormales AR<sub>it</sub> del modelo del mercado, obtenidos como errores de predicci&oacute;n, es decir, como diferencias entre la rentabilidad observada y la rentabilidad normal que cabr&iacute;a esperar si no se hubiese producido ning&uacute;n evento,<sup><a href="#notas">4</a></sup> o sea:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form1.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo R<sub>it</sub> la rentabilidad observada del t&iacute;tulo i para cada d&iacute;a t y Rm<sub>t</sub> la rentabilidad de la cartera del mercado<sup><a href="#notas">5</a></sup> para el d&iacute;a t. En el presente estudio se considera como periodo de estimaci&oacute;n un total de 150 d&iacute;as, que abarca de <i>t</i> &#61; &#45;160 a <i>t</i> &#61; &#45;11, mientras que el periodo de evento ocupa de <i>t</i> &#61; &#45;10 a <i>t</i> &#61; &#43;10, siendo <i>t</i> &#61; 0 el d&iacute;a del evento. En atenci&oacute;n a lo expuesto, la prueba (que se comporta como una t&#45;Student) para un d&iacute;a se expresa as&iacute;:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form2.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo <i>CAR</i><sub>t</sub> la media de los rendimientos anormales <i>AR</i><sub>it</sub>de todos los t&iacute;tulos considerados en el momento <i>t,</i> es decir:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form3.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">mientras que la desviaci&oacute;n t&iacute;pica para todo el periodo de estimaci&oacute;n es como sigue:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form4.jpg"></font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">siendo:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form5.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">En este estudio se crearon intervalos de an&aacute;lisis, denominados "ventanas", para observar posibles rendimientos anormales dentro de los mismos, centr&aacute;ndose el an&aacute;lisis en las fechas m&aacute;s pr&oacute;ximas al anuncio del evento. El uso de una ventana estrecha para analizar el efecto del acontecimiento, unido a la utilizaci&oacute;n de informaci&oacute;n diaria, reduce la probabilidad de que otro tipo de noticias, que pudieran distorsionar las conclusiones, est&eacute;n incluidas en el efecto que se analiza. En el caso de la prueba de Brown y Warner, que sirve para analizar un periodo de m&aacute;s de un d&iacute;a, por ejemplo la ventana formada por el intervalo (a,b) ser&iacute;a la siguiente:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form6.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">La prueba de secci&oacute;n cruzada de Boehmer, Musumeci y Poulsen (1991) es utilizada por presentar como ventaja el tener en cuenta no s&oacute;lo el cambio de varianza de las rentabilidades inducido por el evento, sino adem&aacute;s la heterocedasticidad de corte transversal de los errores de predicci&oacute;n. Bajo este enfoque, los rendimientos anormales <i>AR<sub>i&#964;</sub></i> del periodo de evento, obtenidos gracias al modelo de mercado, son estandarizados mediante la siguiente expresi&oacute;n:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form7.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo &#348;<i><sub>i</sub></i> la desviaci&oacute;n est&aacute;ndar de los residuos (rendimientos anormales) durante el periodo de estimaci&oacute;n:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form8.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">Donde: <i>Rm<sub>&#964;</sub></i> representa el rendimiento del mercado para un d&iacute;a cualquiera del periodo de evento y <i>Rm<sub>t</sub></i> el rendimiento del mercado para un d&iacute;a cualquiera del periodo de estimaci&oacute;n, mientras que <i><img src="/img/revistas/ineco/v71n281/a7form9.jpg"></i> es el rendimiento medio del mercado para dicho periodo de estimaci&oacute;n.</font></p>  	    <p align="justify"><font face="verdana" size="2">Partiendo de lo expuesto, la prueba se representa como sigue:</font></p>  	    ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form10.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form11.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2"><i>Y</i></font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form12.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">Si se opera con una ventana de evento (a,b) hay que realizar un ajuste previo en la desviaci&oacute;n est&aacute;ndar asociada a cada ventana que incorpore la correcci&oacute;n de la dependencia de la serie (Campbell, Cowan y Salotti, 2010):</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form13.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo <i>W</i> el n&uacute;mero de d&iacute;as que abarca la ventana. As&iacute;, la prueba para una ventana (a,b) quedar&iacute;a como sigue:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form14.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">siendo:</font></p>  	    ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form15.jpg"></font></p>  	    <p align="justify"><font face="verdana" size="2">Finalmente, la prueba de Corrado (1989) se apoya en la transformaci&oacute;n de la serie temporal de rendimientos anormales <i>RA<sub>it</sub></i> obtenidos por cada t&iacute;tulo en sus respectivos rangos. Si se denomina <i>K<sub>it</sub></i> al rango del rendimiento anormal del t&iacute;tulo <i>i,</i> resulta que:</font></p>  	    <p align="center"><font face="verdana" size="2">K<sub>it</sub> = rango(RA<sub>it</sub>), <i>t</i> = &#45;160,...,&#43;10</font></p>  	    <p align="justify"><font face="verdana" size="2">Al igual que en las pruebas anteriores, se consider&oacute; una serie temporal de 171 d&iacute;as, donde el rango <i>K<sub>it</sub></i> variar&aacute; de 1 a 171, indicando el rango 1 el rendimiento anormal m&aacute;s peque&ntilde;o. Para construir el estad&iacute;stico se determin&oacute; el rango medio, definido por <i><img src="/img/revistas/ineco/v71n281/a7form16.jpg"></i>, el cual se calcula como 1/2 m&aacute;s la mitad del n&uacute;mero de rendimientos anormales considerados. Dicha prueba se comporta como una distribuci&oacute;n normal y tiene igual poder y buena especificaci&oacute;n que la prueba de Wilcoxon (Corrado 1989), habiendo sido corroborado en estudios como los de Corrado y Zivney (1992), Campbell y Wasley (1993), Cowan y Sergeant (1996) y Campbell, Cowan y Salotti (2010).</font></p>  	    <p align="justify"><font face="verdana" size="2">As&iacute;, la prueba de Corrado para el d&iacute;a 0, o d&iacute;a del evento, queda definido de la siguiente forma:</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form17.jpg"></font></p>     <p align="justify"><font face="verdana" size="2">siendo <i>N</i> el n&uacute;mero de anuncios o acontecimientos que componen la muestra para el d&iacute;a considerado, calcul&aacute;ndose la desviaci&oacute;n t&iacute;pica S(K) usando la muestra completa de 171 d&iacute;as.</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form18.jpg"></font></p>     <p align="justify"><font face="verdana" size="2">La prueba de Corrado para analizar un periodo de m&aacute;s de un d&iacute;a, por ejemplo la ventana formada por el intervalo (a,b), vendr&aacute; dado por la siguiente expresi&oacute;n (Cowan, 1992):</font></p>  	    <p align="center"><font face="verdana" size="2"><img src="/img/revistas/ineco/v71n281/a7form19.jpg"></font></p>  	    ]]></body>
<body><![CDATA[<p align="center"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>RESULTADOS EMP&Iacute;RICOS Y DISCUSI&Oacute;N</b></font></p>  	    <p align="justify"><font face="verdana" size="2">El estudio abarca el periodo 2000&#45;2010, cuestion&aacute;ndose si se ha producido alguna variaci&oacute;n en la percepci&oacute;n de los inversores acerca de la relevancia de los asuntos ambientales, bajo la presunci&oacute;n de que, con el transcurso del tiempo, dada la evidencia cient&iacute;fica disponible y la mayor concientizaci&oacute;n de la opini&oacute;n p&uacute;blica el mercado de acciones espa&ntilde;ol valorar&iacute;a cada vez m&aacute;s favorablemente los eventos ambientalmente positivos. Ahora bien, considerando que desde 2008 la econom&iacute;a internacional y, particularmente, la espa&ntilde;ola se hallan inmersas en una profunda crisis de origen financiero que se ha extendido a las esferas econ&oacute;mica y presupuestaria, es m&aacute;s que oportuno preguntarse si la creciente importancia social de la variable ambiental se ve estimulada, o en su caso, contrarrestada por los efectos de la crisis en los balances de las empresas cotizadas.</font></p>  	    <p align="justify"><font face="verdana" size="2">Al objeto de contrastar la hip&oacute;tesis H1, la muestra de 449 anuncios se dividi&oacute; en dos submuestras, siendo el punto de corte 2007. As&iacute;, la primera submuestra de anuncios abarc&oacute; desde inicios de 2000 hasta finales de 2007 con un total de 305 noticias, mientras que la segunda, de comienzos de 2008 hasta finales de 2010, incluy&oacute; 144 noticias. Los resultados alcanzados se recogen en el <a href="/img/revistas/ineco/v71n281/a7c5.jpg" target="_blank">cuadro 5</a>, que incluye los rendimientos anormales acumulados (R&#45;acum) para los intervalos temporales considerados en el estudio, los valores alcanzados por las pruebas de Corrado (TC), Brown y Warner (TBW) y Boehmer, Musumeci y Poulsen (TBMP), as&iacute; como el porcentaje de rendimientos anormales mayores que cero respecto del total generado (%R&#62;0) en cada intervalo temporal.</font></p>  	    <p align="justify"><font face="verdana" size="2">De acuerdo con los datos expuestos en el <a href="/img/revistas/ineco/v71n281/a7c5.jpg" target="_blank">cuadro 5</a>, es contrastable la diferencia existente entre los rendimientos del periodo 2000&#45;2007, previo a la crisis financiera, y el 2008&#45;2010. As&iacute;, mientras los rendimientos acumulados en el primer intervalo son positivos en todos los casos, y crecientes a partir del momento 0, siendo incluso positivos la mitad de los rendimientos generados en el instante de la noticia, en el periodo 2008&#45;2010 sucede lo contrario, tambi&eacute;n a partir de la fecha del evento. Asimismo, destaca que en la fecha del anuncio el porcentaje de rendimientos positivos sea mayor en el primer intervalo temporal, alcanzando el 50%, mientras que en el segundo apenas roza el 46 por ciento.</font></p>  	    <p align="justify"><font face="verdana" size="2">Desde el punto de vista estad&iacute;stico, para el periodo 2000&#45;2007 la prueba de Brown y Warner considera significativos los rendimientos acumulados en las ventanas posteriores al momento 0, lo que dar&iacute;a a entender que la acogida del mercado a las noticias positivas sobre el desempe&ntilde;o ambiental de las empresas es relevante, extendi&eacute;ndose tal valoraci&oacute;n a lo largo de los d&iacute;as posteriores al evento. Estos resultados son coherentes con estudios que se apoyan en la metodolog&iacute;a de eventos para distintos sectores como los de Klassen y McLaughlin (1996) para el mercado estadounidense, Dasgupta, Laplante y Mamingi (2001) para Argentina, Chile, M&eacute;xico y Filipinas, o Verona y D&eacute;niz (2001) para Espa&ntilde;a, entre otros, y por extensi&oacute;n con aquellos trabajos que muestran una relaci&oacute;n positiva entre desempe&ntilde;o ambientalmente responsable y distintas magnitudes de la empresa, como Feldman, Soyka y Ameer (1996) y Al&#45;Tuwaijri, Christensen y Hughes (2004) para los Estados Unidos o Menguc y Ozanne (2005) para Australia.</font></p>  	    <p align="justify"><font face="verdana" size="2">Sin embargo, en el periodo 2008&#45;2010 sucede lo contrario, siendo las pruebas de Corrado y de Bohemer, Musumeci y Poulsen las que destacan como significativos los rendimientos adversos generados por las noticias positivas en el intervalo (0,&#43;5), y el primero adem&aacute;s la ventana (0,&#43;3). Hay autores que, utilizando la metodolog&iacute;a de eventos, se&ntilde;alan la existencia de rendimientos anormales negativos significativos ante el desempe&ntilde;o ambiental, tales como Laplante y Lanoie (1994) para Canad&aacute; o Halme y Niskanen (2001) para Finlandia, o que, recurriendo a otros enfoques, constatan un efecto adverso de la gesti&oacute;n ambiental sobre diferentes variables de la empresa como Mahapatra (1984) para los Estados Unidos o Hassel, Nilsson y Nyquist (2005) para Suecia. No obstante lo anterior, no se han encontrado estudios similares que aborden el efecto de las crisis econ&oacute;micas sobre la valoraci&oacute;n por el mercado de la gesti&oacute;n ambiental.</font></p>  	    <p align="justify"><font face="verdana" size="2">Cabe interpretar, en virtud de los datos alcanzados que, a diferencia del periodo previo a la crisis, durante el intervalo 2008&#45;2010 el mercado estar&iacute;a penalizando los comportamientos ambientalmente responsables, quiz&aacute; por entender que las empresas est&aacute;n malgastando recursos en operaciones que son incompatibles con la supervivencia a corto plazo del negocio en un entorno turbulento. No obstante, esta interpretaci&oacute;n merece ser contrastada al objeto de falsar su validez. Por ello, se volvi&oacute; a contrastar la hip&oacute;tesis de si la realizaci&oacute;n de desembolsos en materia de medio ambiente influye en cierta medida en la valoraci&oacute;n realizada por el mercado, pero esta vez teniendo en cuenta la variable tiempo.</font></p>  	    <p align="justify"><font face="verdana" size="2">De esta manera, la muestra de 449 noticias fue descompuesta a su vez en dos parejas de submuestras, tomando 2007 como punto de corte. La primera pareja se denomin&oacute; "grupo con costos", con 119 noticias para el periodo 2000&#45;2007 y 54 noticias para los a&ntilde;os de la crisis (2008&#45;2010). La segunda pareja, denotada como "grupo sin costos", inclu&iacute;a 186 noticias para el primer periodo y 90 noticias para el segundo periodo.</font></p>  	    <p align="justify"><font face="verdana" size="2">El grupo con costos estuvo formado por anuncios relativos a gastos e inversiones ambientales y donaciones y apoyos a la comunidad de car&aacute;cter ambiental. La segunda categor&iacute;a o grupo sin costos alud&iacute;a a eventos que no estaban relacionados directamente con desembolsos presentes o futuros por parte de las empresas. Se incluyeron noticias relativas a declaraciones, acuerdos y compromisos voluntarios suscritos por la empresa; evaluaciones positivas realizadas por terceros (certificaciones de sistemas de gesti&oacute;n ambiental, inclusi&oacute;n en &iacute;ndices, obtenci&oacute;n de premios, informes de impacto ambiental positivos y otras declaraciones favorables de terceros); difusi&oacute;n de resultados de gesti&oacute;n ambientalmente positivos, incluyendo informes de sostenibilidad, y absoluciones y archivos de denuncias.</font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">En el <a href="/img/revistas/ineco/v71n281/a7c6.jpg" target="_blank">cuadro 6</a> destaca, en primer lugar, el diferente comportamiento de los eventos analizados en ambos intervalos temporales del grupo con costos. As&iacute;, para el periodo 2000&#45;2007, los rendimientos acumulados son negativos en los intervalos previos al momento 0 hasta la ventana (&#151;2,0), que pasan a ser positivos, mientras que para el periodo 2008&#45;2010, todos los rendimientos acumulados son negativos y, adem&aacute;s crecientes a partir del momento 0. Asimismo y con respecto al primer intervalo, resalta que, justo en el d&iacute;a del evento, el porcentaje de rendimientos positivos sea el m&aacute;s alto de los obtenidos para todas las ventanas analizadas, alcanzando 54.62%. Sin embargo, para el intervalo 2008&#45;2010 sucede todo lo contrario, obteni&eacute;ndose el menor porcentaje de rendimientos positivos para el d&iacute;a 0 (38.89%). Tales resultados son estad&iacute;sticamente significativos en ambas submuestras para las tres pruebas consideradas. Tambi&eacute;n lo son, seg&uacute;n la prueba de Brown y Warner, todas las ventanas consideradas con posterioridad al momento 0, as&iacute; como la ventana (&#151;1,&#43;1), para la primera submuestra y, en el segundo caso, las ventanas (0,&#43;2) y (0,&#43;5) para las pruebas de Corrado y Bohemer, Musumeci y Poulsen, as&iacute; como, para este &uacute;ltimo, las ventanas (0,&#43;1) y (0,&#43;3).</font></p>  	    <p align="justify"><font face="verdana" size="2">En resumen, durante el periodo previo a la crisis financiera de 2008 los inversores habr&iacute;an estado atendiendo la realizaci&oacute;n de gastos e inversiones en medio ambiente, extendi&eacute;ndose los efectos de tales eventos a los momentos posteriores a los mismos, quiz&aacute; por entender que contribu&iacute;an favorablemente a incrementar el valor de la empresa. Estos resultados son similares a los obtenidos para el caso de gastos e inversiones ambientales por Nehrt (1996) para cinco pa&iacute;ses europeos y tres americanos o Dasgupta, Laplante y Mamingi (2001) para Argentina, Chile, M&eacute;xico y Filipinas.</font></p>  	    <p align="justify"><font face="verdana" size="2">Por el contrario, durante el periodo de crisis financiera el mercado estar&iacute;a penalizando a aquellas empresas que hubiesen realizado desembolsos en la materia, quiz&aacute; por considerar que, estando en juego la supervivencia de la empresa, deber&iacute;a atenderse a aquellas actuaciones que mejorasen sus indicadores de corto plazo, como la liquidez o la solvencia. Este comportamiento podr&iacute;a dar a entender que realmente para el mercado las inversiones en medio ambiente no forman parte del n&uacute;cleo central de los negocios, constituyendo un elemento accesorio del cual prescindir en momentos de dificultades financieras para la firma. Hay autores que muestran esta relaci&oacute;n adversa como Mahapatra (1984) y Jaggi y Freedman (1992) para los Estados Unidos, Laplante y Lanoie (1994) para Canad&aacute;, Halme y Niskanen (2001) para Finlandia o Verona y D&eacute;niz (2001) para Espa&ntilde;a. Ha de matizarse que tales estudios no tienen en cuenta el contexto econ&oacute;mico general, es decir, si el pa&iacute;s se encuentra en fase de expansi&oacute;n o de crisis, aspecto que s&iacute; es considerado en el presente trabajo. En atenci&oacute;n a lo expuesto, la hip&oacute;tesis H1 puede ser rechazada para el caso de los gastos e inversiones en medio ambiente.</font></p>  	    <p align="justify"><font face="verdana" size="2">Por su parte, en el <a href="/img/revistas/ineco/v71n281/a7c7.jpg" target="_blank">cuadro 7</a>, relativo al grupo sin costos, se observa una reducci&oacute;n paulatina de los rendimientos acumulados para ambas muestras a medida que se avanza en el tiempo, torn&aacute;ndose negativos a partir de la ventana (0,&#43;2) en el caso del periodo de crisis financiera. No obstante, en el momento 0 el porcentaje de rendimientos positivos es mayor en 2008&#45;2010 que en 2000&#45;2007 (50% frente a 47%), lo que podr&iacute;a denotar una favorable predisposici&oacute;n del mercado a las noticias sobre hechos ambientales que no est&aacute;n implicando costo para la empresa en el momento de su difusi&oacute;n, si bien, como ya se indic&oacute;, el recorrido posterior del evento es negativo para la empresa durante el periodo de crisis.</font></p>  	    <p align="justify"><font face="verdana" size="2">A&uacute;n as&iacute;, s&oacute;lo son estad&iacute;sticamente significativos los rendimientos generados en los intervalos (&#151;4,0) y (&#151;3,0) para el periodo 2008&#45;2010, lo que indicar&iacute;a que el mercado estar&iacute;a anticipando la noticia, de ah&iacute; los bajos valores obtenidos en los momentos m&aacute;s cercanos al evento. Autores como Klassen y McLaughlin (1996), Russo y Fouts (1997) y Dowell, Hart y Yeung (2000) para los Estados Unidos, Dasgupta, Laplante y Mamingi (2001) para Argentina, Chile, M&eacute;xico y Filipinas o Verona y D&eacute;niz (2001) para Espa&ntilde;a, encuentran evidencia estad&iacute;sticamente significativa para este tipo de anuncios, hecho que no se constata en el presente trabajo, salvo para el periodo de crisis. Ahora bien, en tales trabajos no se considera la variable clima econ&oacute;mico como factor diferenciador en el an&aacute;lisis de la muestra.</font></p>      <p align="justify"><font face="verdana" size="2">En s&iacute;ntesis, la hip&oacute;tesis H1 puede ser rechazada para el caso de eventos que no impliquen gastos e inversiones en medio ambiente en situaciones de crisis financiera, no as&iacute; en el supuesto de bonanza econ&oacute;mica.</font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>CONCLUSIONES Y LIMITACIONES</b></font></p>  	    <p align="justify"><font face="verdana" size="2">Aunque la evidencia emp&iacute;rica disponible no es un&aacute;nime al respecto, existe una tendencia en la literatura que sostiene que la divulgaci&oacute;n de noticias sobre los efectos directos e indirectos de la gesti&oacute;n ambiental corporativa posee contenido informativo para los inversores en acciones, dada su posible repercusi&oacute;n en los flujos de efectivo de las empresas involucradas. De ser cierto, una reacci&oacute;n significativa de los mercados financieros podr&iacute;a corroborar la hip&oacute;tesis de que los accionistas incluyen variables de tipo ambiental en sus decisiones de cartera.</font></p>  	    <p align="justify"><font face="verdana" size="2">El presente trabajo viene a aportar elementos de juicio adicionales a la escasa literatura existente acerca del estudio de la reacci&oacute;n del mercado de acciones espa&ntilde;ol ante noticias sobre el desempe&ntilde;o ambientalmente responsable de las empresas cotizadas, con una especial atenci&oacute;n a los efectos de la crisis financiera de 2008.</font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2">As&iacute;, se analiz&oacute; una muestra de 449 noticias publicadas en la prensa escrita durante el periodo 2000&#45;2010, relacionadas con el desempe&ntilde;o ambiental de las empresas cotizadas en el mercado de acciones espa&ntilde;ol, de acuerdo con la metodolog&iacute;a de eventos, utilizando a tal efecto las pruebas estad&iacute;sticas param&eacute;tricas de Brown y Warner (1985) y Bohemer, Musumeci y Poulsen (1991), as&iacute; como la prueba estad&iacute;stica no param&eacute;trica de Corrado (1989), obteni&eacute;ndose evidencia en torno a la hip&oacute;tesis nula propuesta.</font></p>  	    <p align="justify"><font face="verdana" size="2">Se constata que para el periodo 2000&#45;2007 son significativos los rendimientos generados en las ventanas posteriores al evento, interpret&aacute;ndose que el mercado acoge a las noticias positivas sobre el desempe&ntilde;o ambiental. Ahora bien, en el periodo 2008&#45;2010, sucede lo contrario, con lo que durante este periodo el mercado estar&iacute;a penalizando los comportamientos ambientalmente responsables, quiz&aacute; por entender que las empresas est&aacute;n malgastando recursos en operaciones que son incompatibles con la supervivencia a corto plazo del negocio en un entorno turbulento. A fin de falsar este aserto, se volvi&oacute; a contrastar la hip&oacute;tesis nula distinguiendo entre "grupos con costos" y "grupos sin costos".</font></p>  	    <p align="justify"><font face="verdana" size="2">En el caso de las noticias con costo, durante el periodo previo a la crisis financiera de 2008, los inversores habr&iacute;an estado atendiendo la realizaci&oacute;n de gastos e inversiones en medio ambiente, extendi&eacute;ndose los efectos de tales eventos a los momentos posteriores a los mismos, quiz&aacute; por entender que contribu&iacute;an favorablemente a incrementar el valor de la empresa. Por el contrario, durante el periodo de crisis financiera, el mercado estar&iacute;a penalizando a aquellas empresas que hubiesen realizado desembolsos en la materia, quiz&aacute; por considerar que estaba en juego la supervivencia de la empresa a corto plazo y que la inversi&oacute;n en medio ambiente no forma parte del n&uacute;cleo central del negocio. En atenci&oacute;n a lo expuesto, la hip&oacute;tesis planteada en el estudio puede ser rechazada para el caso de los gastos e inversiones en medio ambiente. Sin embargo, para los eventos que no impliquen gastos e inversiones en medio ambiente tambi&eacute;n se rechaza la hip&oacute;tesis planteada en situaciones de crisis financiera, no as&iacute; en el supuesto de bonanza econ&oacute;mica, al no observarse reacci&oacute;n significativa.</font></p>  	    <p align="justify"><font face="verdana" size="2">En resumen, existen evidencias de que el mercado de acciones espa&ntilde;ol reacciona de forma diferente ante noticias ambientales relacionadas con gastos e inversiones realizadas por las empresas cotizadas, dependiendo de si la situaci&oacute;n econ&oacute;mica del pa&iacute;s se encuentra en fase de bonanza o bien de crisis, siendo positiva en el primer caso y negativa en el segundo, no observ&aacute;ndose una evidencia indisputable para el resto de noticias ambientalmente positivas. Estos hallazgos pueden abonar la teor&iacute;a de que los inversores consideran relevante las pol&iacute;ticas corporativas en materia de medio ambiente, vi&eacute;ndose su valoraci&oacute;n de las mismas condicionadas por el clima econ&oacute;mico.</font></p>  	    <p align="justify"><font face="verdana" size="2">Estos resultados pueden ser de gran inter&eacute;s para los directivos a la hora de tomar sus decisiones en materia ambiental. Los directivos son conscientes de que las decisiones que adoptan afectan a la cotizaci&oacute;n burs&aacute;til de su empresa y que el objetivo financiero de una empresa se establece com&uacute;nmente como la maximizaci&oacute;n del valor de mercado de la firma. Ahora bien, ello no impide que se tenga presente la cuesti&oacute;n relativa al comportamiento medioambiental que la empresa desea para s&iacute; y que guiar&aacute; sus actuaciones en relaci&oacute;n con esa materia.</font></p>  	    <p align="justify"><font face="verdana" size="2">El presente estudio se ha centrado en analizar el efecto de los periodos de crisis econ&oacute;mica en el impacto de las noticias ambientalmente positivas en el valor de mercado de las empresas cotizadas en la Bolsa de Madrid, distinguiendo entre eventos que conllevan o no un costo econ&oacute;mico para la empresa. Entre las limitaciones del trabajo se encuentra el hecho de no haber incluido la posible influencia de variables como el sector de pertenencia (ya que la muestra abarca diferentes sectores de actividad), el tama&ntilde;o de la empresa (pues se incluyen empresas de diferente tama&ntilde;o, pudiendo ser medido &eacute;ste por los ingresos de explotaci&oacute;n, los activos totales o incluso por la capitalizaci&oacute;n burs&aacute;til) o las cifras de resultados obtenidos, entre otras. En este sentido, es necesario realizar estudios adicionales al respecto, siendo posibles extensiones de este trabajo el considerar si tales factores contribuyen a reforzar o, en su caso, a refutar los resultados obtenidos en el mismo, as&iacute; como su extrapolaci&oacute;n a otros mercados.</font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><b>REFERENCIAS</b></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Ahmed, N.U., Montagno, R.V y Firenze, R.J., 1998. Organizational Performance and Environmental Consciousness: An empirical study. <i>Management Decision,</i> 36(2), pp. 57&#45;62.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631108&pid=S0185-1667201200030000700001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Al&#45;Tuwaijri, S.A., Christensen, T.E. y Hughes II, K.E., 2004, The Relations Among Environmental Disclosure, Environmental Performance, and Economic Performance: A simultaneous equations approach. <i>Accounting, Organizations and Society,</i> 29, pp. 447&#45;71.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631110&pid=S0185-1667201200030000700002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Anderson, R., 1992. Accounting with a Conscience. <i>CA Magazine,</i> 1 de febrero, pp. 62&#45;66.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631112&pid=S0185-1667201200030000700003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Azzone, G., Bertel&egrave;, U. y Noce, G., 1997. At Last we are Creating Environmental Strategies which Work. <i>Long Range Planning,</i> 30(4), pp. 562&#45;71.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631114&pid=S0185-1667201200030000700004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Baker, WE. y Sinkula, J.M., 2005. Environmental Marketing Strategy and Firm Performance: Effects on new product performance and market share. <i>Journal</i> <i>of the Academy of Marketing Science,</i> 33(4), pp. 461&#45;75.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631116&pid=S0185-1667201200030000700005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Boehmer, E., Musumeci, J. y Poulsen, A.B., 1991. Event&#45;Study Methodology under Conditions of Event&#45;Induced Variance. <i>Journal of Financial Economics,</i> 30, pp. 253&#45;72.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631118&pid=S0185-1667201200030000700006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Bolsas y Mercados Espa&ntilde;oles (BME), 2010. <i>Informe del mercado 2010.</i> Madrid: BME.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631120&pid=S0185-1667201200030000700007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </font></p> 	    <!-- ref --><p align="justify"><font face="verdana" size="2">Brown, S.J. y Warner, J.B., 1985. Using Daily Stock Returns. The case of event studies. <i>Journal of Financial Economics,</i> 14, pp. 3&#45;31.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631122&pid=S0185-1667201200030000700008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>      <!-- ref --><p align="justify"><font face="verdana" size="2">Campbell, C.J. y Wasley, C.E., 1993. Measuring Security Price Performance Using Daily Nasdaq Returns. <i>Journal of Financial Economics,</i> 33, pp. 73&#45;92.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631124&pid=S0185-1667201200030000700009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Campbell, C.J., Cowan, A.R. y Salotti, V., 2010. Multi&#45;Country Event&#45;Study Methods. <i>Journal of Banking and Finance,</i> 34, pp. 3078&#45;90.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631126&pid=S0185-1667201200030000700010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Capon, N., Farley. J.F. y Hoenig, S., 1990. Determinants of Financial Performance: A meta&#45;analysis. <i>Management Science,</i> 36(10), pp. 1143&#45;59.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631128&pid=S0185-1667201200030000700011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Clemens, B., 2006. Economic Incentives and Small Firms: Does it pay to be green? <i>Journal of Business Research,</i> 59, pp. 492&#45;500.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631130&pid=S0185-1667201200030000700012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Cora, M.G., 2007. Environmental Management as a Tool for Value Creation. <i>Environmental Quality Management,</i> Winter, pp. 59&#45;70.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631132&pid=S0185-1667201200030000700013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Cordeiro, J.J. y Sarkis, J., 1997. Environmental Proactivism and Firm Performance: Evidence from security analyst earnings forecasts. <i>Business Strategy and the</i> <i>Environment,</i> 6, pp. 104&#45;14.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631134&pid=S0185-1667201200030000700014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Cormier, D., Magnan, M. y Morard, B., 1993. The Impact of Corporate Pollution on Market Valuation: Some empirical evidence. <i>Ecological Economics,</i> 8, pp. 135&#45;55.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631136&pid=S0185-1667201200030000700015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Corrado, C.J., 1989. A Nonparametric Test for Abnormal Security&#45;Price Performance in Event Studies. <i>Journal of Financial Economics,</i> 23(2), pp. 385&#45;95.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631138&pid=S0185-1667201200030000700016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Corrado, C.J. y Zivney, T.L., 1992. The Specification and Power of the Sign Test in Event Study Hypothesis Tests Using Daily Stock Returns. <i>Journal of Finance</i> <i>and Quantitative Analysis,</i> 27(3), septiembre, pp. 465&#45;78.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631140&pid=S0185-1667201200030000700017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Cowan, A.R., 1992. Nonparametric Event Study Tests. <i>Review of Quantitative Finance</i> <i>and Accounting,</i> 2, pp. 343&#45;58.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631142&pid=S0185-1667201200030000700018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Cowan, A.R. y Sergeant, A.M.A., 1996. Trading Frequency and Event Study Test Specification. <i>Journal of Banking &amp; Finance,</i> 20(10), pp. 1731&#45;57.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631144&pid=S0185-1667201200030000700019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Dasgupta, S., Laplante, B. y Mamingi, N., 2001. Pollution and Capital Market in Developing Countries. <i>Journal of Environmental Economics and Management,</i> 42(3), pp. 310&#45;35.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631146&pid=S0185-1667201200030000700020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Diltz, J.D., 1995. The Private Cost of Socially Responsible Investing. <i>Applied</i> <i>Financial Economics,</i> 5, pp. 69&#45;77.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631148&pid=S0185-1667201200030000700021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Dowell, G., Hart, S. y Yeung, B., 2000. Do Corporate Globe Environmental Standards Create or Destroy Market Value. <i>Management Science,</i> 46(8), pp. 1059&#45;74.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631150&pid=S0185-1667201200030000700022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Feldman, S.J., Soyka, P. y Ameer, P., 1996. <i>Does Improving a Firm's Environmental Management System and Environmental Performance Result in a Higher Stock Price?</i> Fairfax: ICF Kaiser International, Inc.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631152&pid=S0185-1667201200030000700023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Fogler, H.R. y Nutt, F., 1975. A Note on Social Responsibility and Stock Valuation. <i>The Academy of Management Journal,</i> 18(1), pp. 155&#45;60.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631154&pid=S0185-1667201200030000700024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Fombrun, C. y Shamley, M., 1990. What's in a Name? Reputation Building and Corporate Strategy. <i>The Academy of Management Journal,</i> 33(2), pp. 233&#45;58.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631156&pid=S0185-1667201200030000700025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Foulon, J., Lanoie, P. y Laplante, B., 2002. Incentives for Pollution Control: Regulation or information? <i>Journal of Environmental Economics and Management,</i> 44, pp. 169&#45;87.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631158&pid=S0185-1667201200030000700026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Fraj Andr&eacute;s, E., Mart&iacute;nez Salinas, E. y Matute Vallejo, J., 2007. Perfil de las empresas industriales que desarrollan estrategias corporativas y de marketing medioambiental. <i>Universia Business Review&#45;Actualidad Econ&oacute;mica,</i> Primer Trimestre, pp. 26&#45;41.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631160&pid=S0185-1667201200030000700027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Garc&eacute;s Ayerbe, C. y Galve G&oacute;rriz, C., 2001. Repercusi&oacute;n de las inversiones en protecci&oacute;n del medio ambiente en la productividad de las empresas espa&ntilde;olas: un an&aacute;lisis emp&iacute;rico. <i>Cuadernos de Econom&iacute;a y Direcci&oacute;n de la Empresa,</i> 8, enero&#45;abril, pp. 33&#45;50.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631162&pid=S0185-1667201200030000700028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Guimaraes, T. y Liska, K., 1995. Exploring the Business Benefits of Environmental Stewardship. <i>Business Strategy and the Environment,</i> 4, pp. 9&#45;22.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631164&pid=S0185-1667201200030000700029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Gupta, S. y Goldar, B., 2005. Do Stock Markets Penalize Environment&#45;Unfriendly Behaviour? Evidence from India. <i>Ecological Economics,</i> 52, pp. 81&#45;95.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631166&pid=S0185-1667201200030000700030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Halme, M. y Niskanen, J., 2001. Does Corporate Environmental Protection Increase or Decrease Shareholder Value? The case of environmental investments. <i>Business</i> <i>Strategy and the Environment,</i> 10(4), pp. 200&#45;14.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631168&pid=S0185-1667201200030000700031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Hamilton, J.T., 1995. Pollution as News: Media and stock market reactions to the Toxics Release Inventory data. <i>Journal of Environmental Economics and Management,</i> 28, pp. 98&#45;113.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631170&pid=S0185-1667201200030000700032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Hart, S.L., 1995. A Natural&#45;Resource&#45;Based View of the Firm. <i>Academy of Management Review,</i> 20(4), pp. 986&#45;1014.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631172&pid=S0185-1667201200030000700033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Hart, S.L. y Ahuja, G., 1996. Does it Pay to be Green? An empirical examination of the relationship between emission reduction and firm performance. <i>Business</i> <i>Strategy and the Environment,</i> 5, pp. 30&#45;7.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631174&pid=S0185-1667201200030000700034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Hassel, L., Nilsson, H. y Nyquist, S., 2005. The Value Relevance of Environmental Performance. <i>European Accounting Review,</i> 14(1), pp. 41&#45;61.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631176&pid=S0185-1667201200030000700035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Herremans, I.M., Akathaporn, P. y McInnes, M., 1993. An Investigation of Corporate Social Responsibility Reputation and Economic Performance. <i>Accounting, Organizations and Society,</i> 18(7/8), pp. 587&#45;604.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631178&pid=S0185-1667201200030000700036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Hines, R.D., 1988. Financial Accounting: In communicating reality, we construct reality. <i>Accounting, Organizations and Society,</i> 13(3), pp. 251&#45;61.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631180&pid=S0185-1667201200030000700037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Hopper, T. y Powell, A., 1985. Making Sense of Research into the Organizational and Social Aspects of Management Accounting: A review of its underlying assumptions. <i>Journal of Management Studies,</i> 22(5), septiembre, pp. 429&#45;65.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631182&pid=S0185-1667201200030000700038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Jaggi, B. y Freedman, M., 1992. An Examination of the Impact of Pollution Performance on Economic and Market Performance: Pulp and paper firms. <i>Journal of Business, Finance and Accounting,</i> 9(5), pp. 697&#45;714.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631184&pid=S0185-1667201200030000700039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Judge, W.K. y Douglas, T.J., 1998. Performance Implications of Incorporating Natural Environmental Issues into the Strategic Planning Process: An empirical assessment. <i>Journal of Management Studies,</i> 35(2), pp. 241&#45;62.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631186&pid=S0185-1667201200030000700040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Khanna, M., Quimio, WR.H. y Bojilova, D., 1998. Toxics Release Information: A policy tool for environmental protection. <i>Journal of Environmental Economics and</i> <i>Management,</i> 36, pp. 243&#45;66.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631188&pid=S0185-1667201200030000700041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">King, A.A. y Lenox, M.J., 2001. Does it Really Pay to be Green? An empirical study of firm environmental and financial performance. <i>Journal of Industrial</i> <i>Ecology,</i> 5(1), pp. 105&#45;16.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631190&pid=S0185-1667201200030000700042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Klassen, R.D. y McLaughlin, C.P., 1996. The Impact of Environmental Management on Firm Performance. <i>Management Science,</i> 42(8), pp. 1199&#45;214.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631192&pid=S0185-1667201200030000700043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Klassen, R.D. y Whybark, D.C., 1999. The Impact of Environmental Technologies on Manufacturing Performance. <i>Academy of Management Journal,</i> 42(6), pp. 599&#45;615.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631194&pid=S0185-1667201200030000700044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Konar, S. y Cohen, M.A., 2001. Does the Market Value Environmental Performance? <i>The Review of Economics and Statistics,</i> 83(2), pp. 281&#45;89.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631196&pid=S0185-1667201200030000700045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Laplante, B. y Lanoie, P., 1994. The Market Response to Environmental Incidents in Canada: A theoretical and empirical analysis. <i>Southern Economic Journal,</i> 60, pp. 657&#45;72.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631198&pid=S0185-1667201200030000700046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Lindblom, C.K., 1994. The Implications of Organizational Legitimacy for Corporate Social Performance and Disclosure. <i>Critical Perspectives on Accounting</i> <i>Conference,</i> Nueva York.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631200&pid=S0185-1667201200030000700047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Mahapatra, S., 1984. Investor Reaction to a Corporate Social Accounting. <i>Journal</i> <i>of Business, Finance and Accounting,</i> 11(1), pp. 29&#45;40.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631202&pid=S0185-1667201200030000700048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Melnyk, S.A., Sroufe, R.P. y Calantone, R., 2003. Assessing the Impact of Environmental Management Systems and Environmental Performance. <i>Journal</i> <i>of Operations Management,</i> 21, pp. 329&#45;51.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631204&pid=S0185-1667201200030000700049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Menguc, B. y Ozanne, L.K., 2005. Challenges of the "Green Imperative": A natural resource&#45;based approach to the environmental orientation&#45;business performance relationship. <i>Journal of Business Research,</i> 58, pp. 430&#45;8.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631206&pid=S0185-1667201200030000700050&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Miles, M.P. y Covin, J.G., 2000. Environmental Marketing: A source of reputational, competitive, and financial advantage. <i>Journal of Business Ethics,</i> 23, pp.299&#45;311.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631208&pid=S0185-1667201200030000700051&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Murray, A., Sinclair, D., Power, D. y Gray, R., 2006. Do Financial Markets Care about Social and Environmental Disclosure? <i>Accounting, Auditing and Accountability</i> <i>Journal,</i> 19(2), pp. 228&#45;55.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631210&pid=S0185-1667201200030000700052&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Nehrt, C., 1996. Timing and Intensity Effects of Environmental Investments. <i>Strategic Management Journal,</i> 17, pp. 535&#45;47.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631212&pid=S0185-1667201200030000700053&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Orlitzky, M., Schmidt, F.L. y Rynes, S.L., 2003. Corporate Social and Financial Performance: A meta&#45;analysis. <i>Organization Studies,</i> 24(3), pp. 403&#45;41.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631214&pid=S0185-1667201200030000700054&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Richardson, A.J., 1987. Accounting as a Legitimating Institution. <i>Accounting,</i> <i>Organisations and Society,</i> 12(4), pp. 341&#45;55.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631216&pid=S0185-1667201200030000700055&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Roberts, P.W y Dowling, G.R., 2002. Corporate Reputation and Sustained Superior Financial Performance. <i>Strategic Management Journal,</i> 23, pp. 1077&#45;93.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631218&pid=S0185-1667201200030000700056&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Russo, M.V. y Fouts, P.A., 1997. A Resource&#45;based Perspective on Corporate Environmental Performance and Profitability. <i>Academy of Management Journal,</i> 40(3), pp. 534&#45;59.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631220&pid=S0185-1667201200030000700057&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Sarkis, J. y Cordeiro, J.J., 2001. An Empirical Evaluation of Environmental Efficiencies and Firm Performance: Pollution prevention versus end&#45;of&#45;pipe practice. <i>European Journal of Operational Research,</i> 135, pp.102&#45;13.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631222&pid=S0185-1667201200030000700058&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Shrivastava, P., 1995. Environmental Technologies and Competitive Advantage. <i>Strategic Management Journal,</i> 16, pp.183&#45;200.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631224&pid=S0185-1667201200030000700059&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Spicer, B.H., 1978. Corporate social Performance and Information Disclosure: An empirical study. <i>The Accounting Review,</i> 53(1), pp. 94&#45;111.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631226&pid=S0185-1667201200030000700060&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Stevens, W.S., 1984. Market Reaction to Corporate Environmental Performance. <i>Advances in Accounting,</i> 1, pp. 41&#45;61.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631228&pid=S0185-1667201200030000700061&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">Tinker, A.M., 1980. Towards a Political Economy of Accounting: An empirical illustration of the Cambridge controversies. <i>Accounting, Organizations and Society,</i> 5(1), pp. 147&#45;60.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631230&pid=S0185-1667201200030000700062&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Van der Veldt, D., 1997. Case Studies of ISO 14001: A new business guide for global environmental protection. <i>Environmental Quality Management,</i> Autumn, pp. 1&#45;19.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631232&pid=S0185-1667201200030000700063&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Verona Martel, M.C. y D&eacute;niz Mayor, J.J., 2001. Reacci&oacute;n del mercado de acciones espa&ntilde;ol ante anuncios de car&aacute;cter medioambiental: una aplicaci&oacute;n del estudio de eventos. <i>Revista Espa&ntilde;ola de Financiaci&oacute;n y Contabilidad,</i> 30(110), pp. 1037&#45;69.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631234&pid=S0185-1667201200030000700064&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Wagner, M., Phu, N.V., Azomahou, T. y Wehrmeyer, W., 2002. The Relationship between the Environmental and Economic Performance of Firms: An empirical analysis of the European paper industry. <i>Corporate Social Responsibility and Environmental Management,</i> 9, pp. 133&#45;46.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631236&pid=S0185-1667201200030000700065&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <!-- ref --><p align="justify"><font face="verdana" size="2">Wang, H., Bia, J., Wheelera, D., Wangb, J., Caob, D., Luc, G. y Wangc, Y., 2004. Environmental Performance Rating and Disclosure: China's GreenWatch program. <i>Journal of Environmental Management,</i> 71, pp. 123&#45;33.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631238&pid=S0185-1667201200030000700066&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    ]]></body>
<body><![CDATA[<!-- ref --><p align="justify"><font face="verdana" size="2">World Business Council for Sustainable Development (WBCSD), 1997. <i>Environmental Performance and Shareholder Value.</i> Geneva: WBCSD.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=4631240&pid=S0185-1667201200030000700067&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></font></p>  	    <p align="justify"><font face="verdana" size="2">&nbsp;</font></p>  	    <p align="justify"><font face="verdana" size="2"><a name="notas"></a><b>Notas</b></font></p>  	    <p align="justify"><font face="verdana" size="2">* JEL: Journal of Economic Literature&#45;Econlit.</font></p> 	    <p align="justify"><font face="verdana" size="2">Los autores agradecen los valiosos comentarios de los dictaminadores an&oacute;nimos de la revista.</font></p>      <p align="justify"><font face="verdana" size="2"><sup>1</sup> Debe hacerse notar que, dadas las asimetr&iacute;as de informaci&oacute;n existentes entre empresa y grupos de inter&eacute;s, no necesariamente los efectos reales de la gesti&oacute;n realizada por la empresa se corresponden con los efectos percibidos por las partes interesadas (Tinker, 1980; Hopper y Powell, 1985; Richardson, 1987; Hines, 1988; Anderson, 1992; Lindblom, 1994).</font></p>  	    <p align="justify"><font face="verdana" size="2"><sup>2</sup> La responsabilidad social corporativa (RSC) es un factor que influye en la reputaci&oacute;n de una empresa (Fombrun y Shamley, 1990). A este respecto, se afirma que las empresas con mayor reputaci&oacute;n por responsabilidad social tienen una mayor rentabilidad que las de peor reputaci&oacute;n (Herremans, Akathaporn y McInnes, 1993) y que la reputaci&oacute;n de una empresa es un activo estrat&eacute;gico que, adem&aacute;s, est&aacute; positivamente relacionado con su gesti&oacute;n financiera (Roberts y Dowling, 2002).</font></p>  	    <p align="justify"><font face="verdana" size="2"><sup>3</sup> A t&iacute;tulo ilustrativo, un hecho como un vertido ilegal puede implicar una denuncia por la v&iacute;a judicial, seguido de la apertura de diligencias, el juicio, el fallo del tribunal, el posterior recurso de la sentencia, etc&eacute;tera, pudiendo ser todos y cada uno de esos actos jur&iacute;dicos objeto de publicaci&oacute;n en prensa.</font></p>  	    <p align="justify"><font face="verdana" size="2"><sup>4</sup> Se han aplicado m&iacute;nimos cuadrados ordinarios, pues a pesar de los posibles problemas de sesgo e inconsistencia en las estimaciones de los par&aacute;metros del modelo causado por contrataciones infrecuentes o as&iacute;ncronas, no parece que las soluciones aportadas para subsanarlos aporten ventajas significativas (Brown y Warner, 1985).</font></p>  	    ]]></body>
<body><![CDATA[<p align="justify"><font face="verdana" size="2"><sup>5</sup> La rentabilidad de cada t&iacute;tulo para un d&iacute;a cualquiera se ha calculado como la diferencia entre la cotizaci&oacute;n de dicho d&iacute;a y la de la sesi&oacute;n precedente, dividida por la cotizaci&oacute;n de la sesi&oacute;n precedente. De igual forma se ha procedido para determinar la rentabilidad de la cartera del mercado. En este estudio se utiliz&oacute; la informaci&oacute;n diaria de los precios, lo que permite observar el efecto de la noticia en el precio de las acciones de ese d&iacute;a. Los datos referentes a las cotizaciones diarias y al &iacute;ndice general se han obtenido de la Bolsa de Madrid.</font></p>      ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ahmed]]></surname>
<given-names><![CDATA[N.U.]]></given-names>
</name>
<name>
<surname><![CDATA[Montagno]]></surname>
<given-names><![CDATA[R.V]]></given-names>
</name>
<name>
<surname><![CDATA[Firenze]]></surname>
<given-names><![CDATA[R.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Organizational Performance and Environmental Consciousness: An empirical study]]></article-title>
<source><![CDATA[Management Decision]]></source>
<year>1998</year>
<volume>36</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>57-62</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Al-Tuwaijri]]></surname>
<given-names><![CDATA[S.A.]]></given-names>
</name>
<name>
<surname><![CDATA[Christensen]]></surname>
<given-names><![CDATA[T.E.]]></given-names>
</name>
<name>
<surname><![CDATA[Hughes II]]></surname>
<given-names><![CDATA[K.E.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Relations Among Environmental Disclosure, Environmental Performance, and Economic Performance: A simultaneous equations approach]]></article-title>
<source><![CDATA[Accounting, Organizations and Society]]></source>
<year>2004</year>
<volume>29</volume>
<page-range>447-71</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Anderson]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Accounting with a Conscience]]></article-title>
<source><![CDATA[CA Magazine]]></source>
<year>1992</year>
<page-range>62-66</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Azzone]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Bertelè]]></surname>
<given-names><![CDATA[U.]]></given-names>
</name>
<name>
<surname><![CDATA[Noce]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[At Last we are Creating Environmental Strategies which Work]]></article-title>
<source><![CDATA[Long Range Planning]]></source>
<year>1997</year>
<volume>30</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>562-71</page-range></nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Baker]]></surname>
<given-names><![CDATA[WE.]]></given-names>
</name>
<name>
<surname><![CDATA[Sinkula]]></surname>
<given-names><![CDATA[J.M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Marketing Strategy and Firm Performance: Effects on new product performance and market share]]></article-title>
<source><![CDATA[Journal of the Academy of Marketing Science]]></source>
<year>2005</year>
<volume>33</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>461-75</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Boehmer]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Musumeci]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Poulsen]]></surname>
<given-names><![CDATA[A.B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Event-Study Methodology under Conditions of Event-Induced Variance]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1991</year>
<volume>30</volume>
<page-range>253-72</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="book">
<collab>Bolsas y Mercados Españoles</collab>
<source><![CDATA[Informe del mercado 2010]]></source>
<year>2010</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[BME]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brown]]></surname>
<given-names><![CDATA[S.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Warner]]></surname>
<given-names><![CDATA[J.B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Using Daily Stock Returns. The case of event studies]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1985</year>
<volume>14</volume>
<page-range>3-31</page-range></nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Campbell]]></surname>
<given-names><![CDATA[C.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Wasley]]></surname>
<given-names><![CDATA[C.E.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Measuring Security Price Performance Using Daily Nasdaq Returns]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1993</year>
<volume>33</volume>
<page-range>73-92</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Campbell]]></surname>
<given-names><![CDATA[C.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Cowan]]></surname>
<given-names><![CDATA[A.R.]]></given-names>
</name>
<name>
<surname><![CDATA[Salotti]]></surname>
<given-names><![CDATA[V.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Multi-Country Event-Study Methods]]></article-title>
<source><![CDATA[Journal of Banking and Finance]]></source>
<year>2010</year>
<volume>34</volume>
<page-range>3078-90</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Capon]]></surname>
<given-names><![CDATA[N.]]></given-names>
</name>
<name>
<surname><![CDATA[Farley]]></surname>
<given-names><![CDATA[J.F.]]></given-names>
</name>
<name>
<surname><![CDATA[Hoenig]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Determinants of Financial Performance: A meta-analysis]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>1990</year>
<volume>36</volume>
<numero>10</numero>
<issue>10</issue>
<page-range>1143-59</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Clemens]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Economic Incentives and Small Firms: Does it pay to be green?]]></article-title>
<source><![CDATA[Journal of Business Research]]></source>
<year>2006</year>
<volume>59</volume>
<page-range>492-500</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cora]]></surname>
<given-names><![CDATA[M.G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Management as a Tool for Value Creation]]></article-title>
<source><![CDATA[Environmental Quality Management]]></source>
<year>2007</year>
<page-range>59-70</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cordeiro]]></surname>
<given-names><![CDATA[J.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Sarkis]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Proactivism and Firm Performance: Evidence from security analyst earnings forecasts]]></article-title>
<source><![CDATA[Business Strategy and the Environment]]></source>
<year>1997</year>
<volume>6</volume>
<page-range>104-14</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cormier]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Magnan]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Morard]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Impact of Corporate Pollution on Market Valuation: Some empirical evidence]]></article-title>
<source><![CDATA[Ecological Economics]]></source>
<year>1993</year>
<volume>8</volume>
<page-range>135-55</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Corrado]]></surname>
<given-names><![CDATA[C.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Nonparametric Test for Abnormal Security-Price Performance in Event Studies]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1989</year>
<volume>23</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>385-95</page-range></nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Corrado]]></surname>
<given-names><![CDATA[C.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Zivney]]></surname>
<given-names><![CDATA[T.L.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Specification and Power of the Sign Test in Event Study Hypothesis Tests Using Daily Stock Returns]]></article-title>
<source><![CDATA[Journal of Finance and Quantitative Analysis]]></source>
<year>1992</year>
<volume>27</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>465-78</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cowan]]></surname>
<given-names><![CDATA[A.R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Nonparametric Event Study Tests]]></article-title>
<source><![CDATA[Review of Quantitative Finance and Accounting]]></source>
<year>1992</year>
<volume>2</volume>
<page-range>343-58</page-range></nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cowan]]></surname>
<given-names><![CDATA[A.R.]]></given-names>
</name>
<name>
<surname><![CDATA[Sergeant]]></surname>
<given-names><![CDATA[A.M.A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Trading Frequency and Event Study Test Specification]]></article-title>
<source><![CDATA[Journal of Banking & Finance]]></source>
<year>1996</year>
<volume>20</volume>
<numero>10</numero>
<issue>10</issue>
<page-range>1731-57</page-range></nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dasgupta]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Laplante]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Mamingi]]></surname>
<given-names><![CDATA[N.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Pollution and Capital Market in Developing Countries]]></article-title>
<source><![CDATA[Journal of Environmental Economics and Management]]></source>
<year>2001</year>
<volume>42</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>310-35</page-range></nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Diltz]]></surname>
<given-names><![CDATA[J.D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Private Cost of Socially Responsible Investing]]></article-title>
<source><![CDATA[Applied Financial Economics]]></source>
<year>1995</year>
<volume>5</volume>
<page-range>69-77</page-range></nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dowell]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Hart]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Yeung]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Do Corporate Globe Environmental Standards Create or Destroy Market Value]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>2000</year>
<volume>46</volume>
<numero>8</numero>
<issue>8</issue>
<page-range>1059-74</page-range></nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Feldman]]></surname>
<given-names><![CDATA[S.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Soyka]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Ameer]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<source><![CDATA[Does Improving a Firm's Environmental Management System and Environmental Performance Result in a Higher Stock Price?]]></source>
<year>1996</year>
<publisher-loc><![CDATA[Fairfax ]]></publisher-loc>
<publisher-name><![CDATA[ICF Kaiser International, Inc.]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fogler]]></surname>
<given-names><![CDATA[H.R.]]></given-names>
</name>
<name>
<surname><![CDATA[Nutt]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Note on Social Responsibility and Stock Valuation]]></article-title>
<source><![CDATA[The Academy of Management Journal]]></source>
<year>1975</year>
<volume>18</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>155-60</page-range></nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fombrun]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Shamley]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[What's in a Name? Reputation Building and Corporate Strategy]]></article-title>
<source><![CDATA[The Academy of Management Journal]]></source>
<year>1990</year>
<volume>33</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>233-58</page-range></nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Foulon]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Lanoie]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Laplante]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Incentives for Pollution Control: Regulation or information?]]></article-title>
<source><![CDATA[Journal of Environmental Economics and Management]]></source>
<year>2002</year>
<volume>44</volume>
<page-range>169-87</page-range></nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fraj Andrés]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Martínez Salinas]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Matute Vallejo]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Perfil de las empresas industriales que desarrollan estrategias corporativas y de marketing medioambiental]]></article-title>
<source><![CDATA[Universia Business Review-Actualidad Económica]]></source>
<year>2007</year>
<page-range>26-41</page-range></nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Garcés Ayerbe]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Galve Górriz]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Repercusión de las inversiones en protección del medio ambiente en la productividad de las empresas españolas: un análisis empírico]]></article-title>
<source><![CDATA[Cuadernos de Economía y Dirección de la Empresa]]></source>
<year>2001</year>
<volume>8</volume>
<page-range>33-50</page-range></nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Guimaraes]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
<name>
<surname><![CDATA[Liska]]></surname>
<given-names><![CDATA[K.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Exploring the Business Benefits of Environmental Stewardship]]></article-title>
<source><![CDATA[Business Strategy and the Environment]]></source>
<year>1995</year>
<volume>4</volume>
<page-range>9-22</page-range></nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gupta]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Goldar]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Do Stock Markets Penalize Environment-Unfriendly Behaviour? Evidence from India]]></article-title>
<source><![CDATA[Ecological Economics]]></source>
<year>2005</year>
<volume>52</volume>
<page-range>81-95</page-range></nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Halme]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Niskanen]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Does Corporate Environmental Protection Increase or Decrease Shareholder Value? The case of environmental investments]]></article-title>
<source><![CDATA[Business Strategy and the Environment]]></source>
<year>2001</year>
<volume>10</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>200-14</page-range></nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hamilton]]></surname>
<given-names><![CDATA[J.T.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Pollution as News: Media and stock market reactions to the Toxics Release Inventory data]]></article-title>
<source><![CDATA[Journal of Environmental Economics and Management]]></source>
<year>1995</year>
<volume>28</volume>
<page-range>98-113</page-range></nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hart]]></surname>
<given-names><![CDATA[S.L.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Natural-Resource-Based View of the Firm]]></article-title>
<source><![CDATA[Academy of Management Review]]></source>
<year>1995</year>
<volume>20</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>986-1014</page-range></nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hart]]></surname>
<given-names><![CDATA[S.L.]]></given-names>
</name>
<name>
<surname><![CDATA[Ahuja]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Does it Pay to be Green? An empirical examination of the relationship between emission reduction and firm performance]]></article-title>
<source><![CDATA[Business Strategy and the Environment]]></source>
<year>1996</year>
<volume>5</volume>
<page-range>30-7</page-range></nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hassel]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Nilsson]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[Nyquist]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Value Relevance of Environmental Performance]]></article-title>
<source><![CDATA[European Accounting Review]]></source>
<year>2005</year>
<volume>14</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>41-61</page-range></nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Herremans]]></surname>
<given-names><![CDATA[I.M.]]></given-names>
</name>
<name>
<surname><![CDATA[Akathaporn]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[McInnes]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An Investigation of Corporate Social Responsibility Reputation and Economic Performance]]></article-title>
<source><![CDATA[Accounting, Organizations and Society]]></source>
<year>1993</year>
<volume>18</volume>
<numero>7/8</numero>
<issue>7/8</issue>
<page-range>587-604</page-range></nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hines]]></surname>
<given-names><![CDATA[R.D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Financial Accounting: In communicating reality, we construct reality]]></article-title>
<source><![CDATA[Accounting, Organizations and Society]]></source>
<year>1988</year>
<volume>13</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>251-61</page-range></nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hopper]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
<name>
<surname><![CDATA[Powell]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Making Sense of Research into the Organizational and Social Aspects of Management Accounting: A review of its underlying assumptions]]></article-title>
<source><![CDATA[Journal of Management Studies]]></source>
<year>1985</year>
<volume>22</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>429-65</page-range></nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jaggi]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Freedman]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An Examination of the Impact of Pollution Performance on Economic and Market Performance: Pulp and paper firms]]></article-title>
<source><![CDATA[Journal of Business, Finance and Accounting]]></source>
<year>1992</year>
<volume>9</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>697-714</page-range></nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Judge]]></surname>
<given-names><![CDATA[W.K.]]></given-names>
</name>
<name>
<surname><![CDATA[Douglas]]></surname>
<given-names><![CDATA[T.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Performance Implications of Incorporating Natural Environmental Issues into the Strategic Planning Process: An empirical assessment]]></article-title>
<source><![CDATA[Journal of Management Studies]]></source>
<year>1998</year>
<volume>35</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>241-62</page-range></nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Khanna]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Quimio]]></surname>
<given-names><![CDATA[WR.H.]]></given-names>
</name>
<name>
<surname><![CDATA[Bojilova]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Toxics Release Information: A policy tool for environmental protection]]></article-title>
<source><![CDATA[Journal of Environmental Economics and Management]]></source>
<year>1998</year>
<volume>36</volume>
<page-range>243-66</page-range></nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[King]]></surname>
<given-names><![CDATA[A.A.]]></given-names>
</name>
<name>
<surname><![CDATA[Lenox]]></surname>
<given-names><![CDATA[M.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Does it Really Pay to be Green? An empirical study of firm environmental and financial performance]]></article-title>
<source><![CDATA[Journal of Industrial Ecology]]></source>
<year>2001</year>
<volume>5</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>105-16</page-range></nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Klassen]]></surname>
<given-names><![CDATA[R.D.]]></given-names>
</name>
<name>
<surname><![CDATA[McLaughlin]]></surname>
<given-names><![CDATA[C.P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Impact of Environmental Management on Firm Performance]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>1996</year>
<volume>42</volume>
<numero>8</numero>
<issue>8</issue>
<page-range>1199-214</page-range></nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Klassen]]></surname>
<given-names><![CDATA[R.D.]]></given-names>
</name>
<name>
<surname><![CDATA[Whybark]]></surname>
<given-names><![CDATA[D.C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Impact of Environmental Technologies on Manufacturing Performance]]></article-title>
<source><![CDATA[Academy of Management Journal]]></source>
<year>1999</year>
<volume>42</volume>
<numero>6</numero>
<issue>6</issue>
<page-range>599-615</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Konar]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Cohen]]></surname>
<given-names><![CDATA[M.A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Does the Market Value Environmental Performance?]]></article-title>
<source><![CDATA[The Review of Economics and Statistics]]></source>
<year>2001</year>
<volume>83</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>281-89</page-range></nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Laplante]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Lanoie]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Market Response to Environmental Incidents in Canada: A theoretical and empirical analysis]]></article-title>
<source><![CDATA[Southern Economic Journal]]></source>
<year>1994</year>
<volume>60</volume>
<page-range>657-72</page-range></nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lindblom]]></surname>
<given-names><![CDATA[C.K.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Implications of Organizational Legitimacy for Corporate Social Performance and Disclosure]]></article-title>
<source><![CDATA[Critical Perspectives on Accounting Conference]]></source>
<year>1994</year>
<publisher-loc><![CDATA[Nueva York ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mahapatra]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investor Reaction to a Corporate Social Accounting]]></article-title>
<source><![CDATA[Journal of Business, Finance and Accounting]]></source>
<year>1984</year>
<volume>11</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>29-40</page-range></nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Melnyk]]></surname>
<given-names><![CDATA[S.A.]]></given-names>
</name>
<name>
<surname><![CDATA[Sroufe]]></surname>
<given-names><![CDATA[R.P.]]></given-names>
</name>
<name>
<surname><![CDATA[Calantone]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Assessing the Impact of Environmental Management Systems and Environmental Performance]]></article-title>
<source><![CDATA[Journal of Operations Management]]></source>
<year>2003</year>
<volume>21</volume>
<page-range>329-51</page-range></nlm-citation>
</ref>
<ref id="B50">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Menguc]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Ozanne]]></surname>
<given-names><![CDATA[L.K.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Challenges of the "Green Imperative": A natural resource-based approach to the environmental orientation-business performance relationship]]></article-title>
<source><![CDATA[Journal of Business Research]]></source>
<year>2005</year>
<volume>58</volume>
<page-range>430-8</page-range></nlm-citation>
</ref>
<ref id="B51">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Miles]]></surname>
<given-names><![CDATA[M.P.]]></given-names>
</name>
<name>
<surname><![CDATA[Covin]]></surname>
<given-names><![CDATA[J.G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Marketing: A source of reputational, competitive, and financial advantage]]></article-title>
<source><![CDATA[Journal of Business Ethics]]></source>
<year>2000</year>
<volume>23</volume>
<page-range>299-311</page-range></nlm-citation>
</ref>
<ref id="B52">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Murray]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Sinclair]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Power]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Gray]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Do Financial Markets Care about Social and Environmental Disclosure?]]></article-title>
<source><![CDATA[Accounting, Auditing and Accountability Journal]]></source>
<year>2006</year>
<volume>19</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>228-55</page-range></nlm-citation>
</ref>
<ref id="B53">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nehrt]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Timing and Intensity Effects of Environmental Investments]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>1996</year>
<volume>17</volume>
<page-range>535-47</page-range></nlm-citation>
</ref>
<ref id="B54">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Orlitzky]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Schmidt]]></surname>
<given-names><![CDATA[F.L.]]></given-names>
</name>
<name>
<surname><![CDATA[Rynes]]></surname>
<given-names><![CDATA[S.L.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Corporate Social and Financial Performance: A meta-analysis]]></article-title>
<source><![CDATA[Organization Studies]]></source>
<year>2003</year>
<volume>24</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>403-41</page-range></nlm-citation>
</ref>
<ref id="B55">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Richardson]]></surname>
<given-names><![CDATA[A.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Accounting as a Legitimating Institution]]></article-title>
<source><![CDATA[Accounting, Organisations and Society]]></source>
<year>1987</year>
<volume>12</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>341-55</page-range></nlm-citation>
</ref>
<ref id="B56">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Roberts]]></surname>
<given-names><![CDATA[P.W]]></given-names>
</name>
<name>
<surname><![CDATA[Dowling]]></surname>
<given-names><![CDATA[G.R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Corporate Reputation and Sustained Superior Financial Performance]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>2002</year>
<volume>23</volume>
<page-range>1077-93</page-range></nlm-citation>
</ref>
<ref id="B57">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Russo]]></surname>
<given-names><![CDATA[M.V.]]></given-names>
</name>
<name>
<surname><![CDATA[Fouts]]></surname>
<given-names><![CDATA[P.A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Resource-based Perspective on Corporate Environmental Performance and Profitability]]></article-title>
<source><![CDATA[Academy of Management Journal]]></source>
<year>1997</year>
<volume>40</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>534-59</page-range></nlm-citation>
</ref>
<ref id="B58">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sarkis]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Cordeiro]]></surname>
<given-names><![CDATA[J.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An Empirical Evaluation of Environmental Efficiencies and Firm Performance: Pollution prevention versus end-of-pipe practice]]></article-title>
<source><![CDATA[European Journal of Operational Research]]></source>
<year>2001</year>
<volume>135</volume>
<page-range>102-13</page-range></nlm-citation>
</ref>
<ref id="B59">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shrivastava]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Technologies and Competitive Advantage]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>1995</year>
<volume>16</volume>
<page-range>183-200</page-range></nlm-citation>
</ref>
<ref id="B60">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Spicer]]></surname>
<given-names><![CDATA[B.H.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Corporate social Performance and Information Disclosure: An empirical study]]></article-title>
<source><![CDATA[The Accounting Review]]></source>
<year>1978</year>
<volume>53</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>94-111</page-range></nlm-citation>
</ref>
<ref id="B61">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Stevens]]></surname>
<given-names><![CDATA[W.S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Market Reaction to Corporate Environmental Performance]]></article-title>
<source><![CDATA[Advances in Accounting]]></source>
<year>1984</year>
<volume>1</volume>
<page-range>41-61</page-range></nlm-citation>
</ref>
<ref id="B62">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tinker]]></surname>
<given-names><![CDATA[A.M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Towards a Political Economy of Accounting: An empirical illustration of the Cambridge controversies]]></article-title>
<source><![CDATA[Accounting, Organizations and Society]]></source>
<year>1980</year>
<volume>5</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>147-60</page-range></nlm-citation>
</ref>
<ref id="B63">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Van der Veldt]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Case Studies of ISO 14001: A new business guide for global environmental protection]]></article-title>
<source><![CDATA[Environmental Quality Management]]></source>
<year>1997</year>
<page-range>1-19</page-range></nlm-citation>
</ref>
<ref id="B64">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Verona Martel]]></surname>
<given-names><![CDATA[M.C.]]></given-names>
</name>
<name>
<surname><![CDATA[Déniz Mayor]]></surname>
<given-names><![CDATA[J.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Reacción del mercado de acciones español ante anuncios de carácter medioambiental: una aplicación del estudio de eventos]]></article-title>
<source><![CDATA[Revista Española de Financiación y Contabilidad]]></source>
<year>2001</year>
<volume>30</volume>
<numero>110</numero>
<issue>110</issue>
<page-range>1037-69</page-range></nlm-citation>
</ref>
<ref id="B65">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wagner]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Phu]]></surname>
<given-names><![CDATA[N.V.]]></given-names>
</name>
<name>
<surname><![CDATA[Azomahou]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
<name>
<surname><![CDATA[Wehrmeyer]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Relationship between the Environmental and Economic Performance of Firms: An empirical analysis of the European paper industry]]></article-title>
<source><![CDATA[Corporate Social Responsibility and Environmental Management]]></source>
<year>2002</year>
<volume>9</volume>
<page-range>133-46</page-range></nlm-citation>
</ref>
<ref id="B66">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wang]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[Bia]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Wheelera]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Wangb]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Caob]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Luc]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Wangc]]></surname>
<given-names><![CDATA[Y.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Environmental Performance Rating and Disclosure: China's GreenWatch program]]></article-title>
<source><![CDATA[Journal of Environmental Management]]></source>
<year>2004</year>
<volume>71</volume>
<page-range>123-33</page-range></nlm-citation>
</ref>
<ref id="B67">
<nlm-citation citation-type="book">
<collab>World Business Council for Sustainable Development</collab>
<source><![CDATA[Environmental Performance and Shareholder Value]]></source>
<year>1997</year>
<publisher-loc><![CDATA[Geneva ]]></publisher-loc>
<publisher-name><![CDATA[WBCSD]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>