


 nueva página del texto (beta)
 Español (pdf)
 Artículo en XML
 Referencias del artículo

 Traducción automática
 Enviar artículo por email
 Citado por SciELO
 Similares en
SciELO

 Permalink


|
Sumario: I.
Introducción.
II.
Desindexación del Salario Mínimo.
III.
Crea- ción de la unidad de medida y actualización. IV. Evolución, uso y naturaleza del salario mínimo vs. la unidad de medida y actualización. V. Conclusiones. VI. Propuesta. VII. Referencias. |
I. Introducción
El 27 de enero de 2016, se publicó la reforma constitucional en materia de desindexación del salario mínimo, cuyo objetivo es evitar que el salario mínimo continuara utilizándose como referencia o unidad de medida en distintos ordenamientos, de tal manera que, al desvincularlo como índice de referencia, pudiera incrementarse, en beneficio para los trabajadores, sin afectación colateral inflacionaria por su uso como índice.
Esta reforma constitucional se centró en evitar que, el salario mínimo, fuera utilizado para fines ajenos a su naturaleza.
Para estos efectos, se creó la Unidad de Medida y Actualización,1 cuyo valor sería utilizado en aquellas disposiciones legales y reglamentarias que hicieran referencia al salario mínimo, como unidad de medida para determinar la cuantía del pago de las obligaciones y supuestos previstos.
La propia reforma publicada, en sus artículos transitorios, dispuso que todas las menciones al salario mínimo como unidad de cuenta, base, medida o referencia para determinar la cuantía de las obligaciones y supuestos previstos en las leyes federales, estatales, del Distrito Federal, así como en cualquier disposición jurídica que emane de todas las anteriores, se entenderán referidas a la Unidad de Media y Actualización (UMA), esto significa que no sería necesario modificar las leyes ni los reglamentos referenciados al salario mínimo para que éste se sustituyera de hecho por la UMA en la determinación de cuantías. Si bien algunas disposiciones legales, como la LFT han ajustado su texto sustituyendo las menciones a SM por UMA,2 no es ese el caso de la LISR,3 la cual, en diversos artículos, como el 93, continúa haciendo mención a SM y no a UMA.
Los efectos de la reforma constitucional, en materia de desindexación del salario mínimo, son diversos. Si bien el fin principal de la reforma se está cumpliendo -que el salario mínimo se incremente, sin causar efectos adversos por su uso como unidad de referencia en otros ordenamientos-, la desindexación del SM, para efectos fiscales, tiene efectos adversos para los trabajadores4 en cuanto al impuesto sobre la renta (ISR), al generar una exención más pequeña que la calculada con base en salarios mínimos y, por lo tanto generar una base gravable más elevada, con el consecuente impuesto a cargo mayor.
Este efecto negativo en los ingresos de los trabajadores es porque, la autoridad recaudatoria, se ha pronunciado por el uso de la UMA, y no del SM, para determinar los ingresos exentos de ISR, contenidos en el artículo 93 de la Ley del Impuesto sobre la Renta, cuyas primeras fracciones contiene exenciones relativas a ingresos de los trabajadores tales como: aguinaldo, horas extras, día de descanso semanal, entre otros.
Si bien existe cierta la lógica de la autoridad fiscal para aplicar UMA y no SM en la determinación de los ingresos exentos de los trabajadores, la Ley del Impuesto sobre la Renta, al ser una disposición fiscal y no laboral, no está incidiendo en la determinación propiamente del ingreso del trabajador, sino que determina el monto con el que el trabajador debe contribuir al gasto público, de acuerdo con la obligación constitucional marcada en el artículo 31 fracción IV; aunque, de manera indirecta, el monto neto percibido por el trabajador sea menor por utilizar UMA, y no SM en la determinación del monto de la exención.
En este documento, realizaremos un análisis sobre esta afectación. En un primer momento, estudiaremos cómo ha incrementado el valor del SM y la UMA, observando una separación constante, resultado deseable de la reforma constitucional.
Posteriormente, se revisa el artículo 93 de la Ley del Impuesto sobre la Renta, relativo a los ingresos exentos de personas físicas, que textualmente hace referencia a salarios mínimos, mientras que, el artículo 74 de la misma ley que, habla de ingresos exentos de personas morales dedicadas a agricultura, ganadería, pesca y silvicultura, hacer referencia a UMA.
También se analiza el artículo 93 de la LISR, en el texto de varias fracciones que hacen referencia a SM, los cuales debían ser reemplazados por UMA, tal y como lo mandó el propio Decreto (Constitución Política de los Estado Unidos Mexicanos [CPEUM[, 2016), que dio origen a la desindexación del SM, y justo como se ha hecho otras leyes, como la Ley Federal del Trabajo que, en la reforma de 2019, reemplazó las referencias a SM por UMA en los lugares debidos: determinación de sanciones.
Una vez revisado el texto del artículo 93 de la LISR, se presentan estimaciones puntuales de la afectación económica, para el trabajador determinando sus ingresos con UMA vs. SM.
Enseguida, se revisan algunos criterios, emitidos en tribunales, que podrían servir de antecedente para la reflexión sobre la afectación -o no- del uso del UMA, en lugar del SM, para el trabajador en leyes fiscales. En el mismo sentido, analizaremos otras disposiciones en las cuales se ha considerado que se debe aplicar SM, y no UMA, para proteger los derechos de los trabajadores.
Finalmente, se compara el criterio de la autoridad fiscalizadora: el Sistema de Administración Tributaria (SAT), con el criterio del ombudsman fiscal: la Procuraduría de la Defensa del Contribuyente (PRODECON), los cuales son contrarios, revisando los alcances que el criterio de PRODECON pueda tener en los contribuyentes antes de acudir a un medio de defensa.
II. Desindexación del salario mínimo
El 27 de enero de 2016, se publicó en el Diario Oficial de la Federación el "Decreto por el que se declara reformadas y adicionadas diversas disposiciones a la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación del salario mínimo" (CPEUM, 2016), concretando así una deuda histórica para con los trabajadores al proteger que, el salario mínimo, continuara usándose como unidad de referencia; hecho que impedía su incremento, so pena de generar un efecto inflacionario, dado el aumento colateral por el uso del SM como unidad de cuenta, en numerosas disposiciones legales y reglamentarias.
Estudiosos de la economía, como José Gabriel Martínez señalan que, la principal causa de la gran caída en el salario mínimo real, ha sido la visión de la política monetaria de que, incrementos por arriba de la inflación planeada por el gobierno, llevarán a mayor inflación y que, la forma de romper el yugo sobre el salario mínimo, es generando condiciones para romper la expectativa de los agentes económicos; en general de que el gobierno usará al salario mínimo como referencia en sus metas de inflación (Martínez, 2019, pp. 5-28, 33, 83).
De acuerdo con Efraín Andrade (2021), en México, el camino para lograr el reconocimiento constitucional del salario mínimo ha sido largo (Andrade, 2021). Señalamos que esta reforma constitucional es una deuda histórica, ya que no su concreción no se realizó en la primera propuesta realizada, las más recientes, en 2014:
— 11 de septiembre de 2014 por los coordinadores de los Grupos Parlamentarios del Partido Acción Nacional, del Partido de la Revolución Democrática, del Partido de Movimiento Ciudadano y del partido del Trabajo de la Cámara de Diputados, quienes presentaron una iniciativa con Proyecto de Decreto por el que se reforman los artículos 41 y 123 de la Constitución Política de los Estados Unidos Mexicanos, en materia de supresión del uso del salario mínimo como unidad de cálculo para la indización de la economía (Senado de la República, 2014).
— 11 de noviembre 2014 el Diputado Julio César Moreno Rivera, integrante de Grupo Parlamentario del Partido de la Revolución Democrática en la Cámara de Diputados, presentó una iniciativa que reforma los artículos 26 y 41 de la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación de salario mínimo. (Senado de la República, 2014).
— 5 de diciembre 2014, el Presidente de los Estados Unidos Mexicanos, Lic. Enrique Peña Nieto, presentó ante la Cámara de Diputados una iniciativa que reforma los artículos 26 y 41 de la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación de salario mínimo y su uso como unidad de cálculo en el orden jurídico para efectos económicos (Senado de la República, 2014).
Las tres iniciativas fueron turnadas por la Mesa Directiva de la Cámara de Diputados a la Comisión de Puntos Constitucionales, para su análisis y elaboración del dictamen correspondiente.
Con 372 votos a favor, 3 en contra, y ninguna abstención, el 10 de diciembre de 2014, se aprobó el dictamen con proyecto de "Decreto por el que se reforman diversas disposiciones de la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación del salario mínimo", en sesión ordinaria de la Cámara de Diputados, para en esa misma fecha turnar a la Cámara de Senadores, donde se recibió el 11 de diciembre de 2014 y se turnó a las Comisiones Unidas de Puntos Constitucionales, de Trabajo y Previsión Social, y de Estudios Legislativos, para su análisis, estudio y elaboración del dictamen correspondiente.
Senadores de diversos grupos parlamentarios, realizaron reflexiones sobre la propuesta, coincidiendo en la importancia de fortalecer una política pública de incremento de la capacidad adquisitiva del salario mínimo, a través de su desvinculación de múltiples procesos económicos y normas jurídicas, en términos de unidad de medida o unidad de referencia tales como: multas y sanciones, créditos del INFONAVIT, prerrogativas de partidos políticos, gastos de campaña en los proceso electorales, cuotas para pago de derechos y obligaciones e indemnizaciones administrativas.
Luego entonces, la Comisión de Puntos Constitucionales, sometió al Pleno de la H. Cámara de Diputados la aprobación del "Proyecto de Decreto por el que se reforman diversas disposiciones de la Constitución Política de los Estados Unidos Mexicanos" que considera la reforma del inciso a), fracción II, del artículo 41; y la fracción VI, párrafo primero, del apartado A del artículo 123 y se adicionan los párrafos sexto y séptimo al apartado B del artículo 26 de la Constitución Política de los Estados Unidos Mexicanos, que por su importancia se transcribe textualmente, (énfasis en negritas añadido):
Artículo 26.
A. [...]
[...]
[...]
[...]
B. [...]
[...]
[...]
[...]
[...]
El organismo calculará en los términos que señale la ley, el valor de la Unidad de Medida y Actualización que será utilizada como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía del pago de las obligaciones y supuestos previstos en las leyes federales, de las entidades federativas y del Distrito Federal, así como en las disposiciones jurídicas que emanen de todas las anteriores.
Las obligaciones y supuestos denominados en Unidades de Medida y Actualización se considerarán de monto determinado y se solventarán entregando su equivalente en moneda nacional. Al efecto, deberá multiplicarse el monto de la obligación o supuesto, expresado en las citadas unidades, por el valor de dicha unidad a la fecha correspondiente.
C. [...]
[...]
[...]
[...]
Artículo 41. [...]
[...]
I. [...]
[...]
[...]
[...]
II. [...]
[...]
a) El financiamiento público para el sostenimiento de sus actividades ordinarias permanentes se fijará anualmente, multiplicando el número total de ciudadanos inscritos en el padrón electoral por el sesenta y cinco por ciento del valor diario de la Unidad de Medida y Actualización. El treinta por ciento de la cantidad que resulte de acuerdo a lo señalado anteriormente, se distribuirá entre los partidos políticos en forma igualitaria y el setenta por ciento restante de acuerdo con el porcentaje de votos que hubieren obtenido en la elección de diputados inmediata anterior.
b) y c) [...]
[...]
[...]
III. a VI. [...]
Artículo 123. [...]
[...]
A. [...]
I. a V [...]
VI. Los salarios mínimos que deberán disfrutar los trabajadores serán generales o profesionales. Los primeros regirán en las áreas geográficas que se determinen; los segundos se aplicarán en ramas determinadas de la actividad económica o en profesiones, oficios o trabajos especiales. El salario mínimo no podrá ser utilizado como índice, unidad, base, medida o referencia para fines ajenos a su naturaleza.
[...]
[...]
VII. a XXXI. [...]
B. [...]
Un punto importantísimo de esta reforma constitucional, en materia de desindexación del salario mínimo, son las disposiciones transitorias. El artículo segundo de dichas disposiciones transitorias señala, que el valor de la UMA a la fecha de entrada en vigor del Decreto (CPEUM, 2016), tendrá el valor equivalente al que tenga el salario mínimo vigente, esto es: 73.04 pesos.
Los transitorios también dan fundamento a que, la UMA mensual, sea calculada multiplicando la UMA diaria por 30.4, y la UMA anual sea el resultado multiplicar el valor mensual por 12.
El tercero transitorio del Decreto en comento, por su importancia se transcribe textualmente (énfasis añadido):
Tercero.- A la fecha de entrada en vigor del presente Decreto, todas las menciones al salario mínimo como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía de las obligaciones y supuestos previstos en las leyes federales, estatales, del Distrito Federal, así como en cualquier disposición jurídica que emane de todas las anteriores, se entenderán referidas a la Unidad de Medida y Actualización.
De la lectura del artículo Tercero Transitorio del Decreto, se desprende que no es necesaria la modificación del texto en los diversos ordenamientos, que hacen referencia al salario mínimo para efectos distintos a su naturaleza; sin embargo, el Cuarto Transitorio da un plazo de un año para eliminar la referencias al Salario Mínimo, en las disposiciones de su competencia:
Cuarto.- Sin perjuicio de lo dispuesto en el artículo transitorio anterior, el Congreso de la Unión, las Legislaturas de los Estados, la Asamblea Legislativa del Distrito Federal, así como las Administraciones Públicas Federal, Estatales, del Distrito Federal y Municipales deberán realizar las adecuaciones que correspondan en las leyes y ordenamientos de su competencia, según sea el caso, en un plazo máximo de un año contado a partir de la entrada en vigor de este Decreto, a efecto de eliminar las referencias al salario mínimo como unidad de cuenta, índice, base, medida o referencia y sustituirlas por las relativas a la Unidad de Medida y Actualización.
Observamos que, en lo que hace a la Ley del Impuesto sobre la Renta, dicha adecuación no se ha hecho, aun cuando ha pasado el tiempo marcado en el texto anteriormente transcrito.
Por su parte, el Quinto transitorio da origen a la creación de la "Ley para determinar el valor de la Unidad de Medida y Actualización" (Ley para determinar el valor de la Unidad de Medida y Actualización [LVUMA[, 2016), otorgando un plazo para tal efecto de máximo 120 días naturales, dicha ley se publicó el 30 de diciembre de 2016, incorporando lo dispuesto en el propio Quinto transitorio en cuanto a cálculo de la UMA.
En cuanto al Sexto transitorio, parece ir en contra de la línea del Decreto en favor de la protección del poder adquisitivo del salario de los trabajadores, ya que señala que los créditos vigentes a la entrada en vigor del Decreto, cuyos montos se actualicen con base al SM y que hayan sido otorgados por el INFONAVIT, u otras instituciones del estado dedicadas a otorgar créditos para la vivienda seguirán actualizándose bajo los términos y condiciones que hayan sido estipulados.5 Sin embargo, el mismo transitorio estipula que, en el evento de que el salario mínimo se incremente por encima de la inflación, las referidas instituciones no podrán actualizar el saldo en moneda nacional de este tipo de créditos a una tasa que supere el crecimiento porcentual de la UMA durante el mismo año, y en el evento de que el salario mínimo se incremente por encima de la inflación, las citadas instituciones no podrán actualizar el saldo en moneda nacional de este tipo de créditos, a una tasa que supere el crecimiento porcentual de la UMA durante el mismo año, poniendo así un límite al crecimiento de los créditos hipotecarios dado el incremento del salario mínimo.
El capital insoluto de los créditos de INFONAVIT, en veces de salario mínimo "de la noche a la mañana" por el solo incremento del salario mínimo, por lo que dichos créditos han sido son considerados por los trabajadores como "impagables", por lo que la desindexación del salario mínimo tiene una importancia en estos créditos, aunque se limite conforme al Sexto transitorio. 6
El Sexto transitorio también impone un límite temporal de 720 días para que, INFONAVIT y las otras instituciones crediticias del Estado, sigan otorgando créditos a la vivienda que se referencien o actualicen con base al salario mínimo. 7
Existe un Séptimo y Octavo transitorios del Decreto, pero no se consideran relevantes para efectos del análisis llevado a cabo en este documento.
III. Creación de la unidad de medida y actualización
El "Decreto por el que se declara reformadas y adicionadas diversas disposiciones de la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación del salario mínimo" (CPEUM, 2016) da origen a la Unidad de Medida y Actualización.
La UMA "será utilizada como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía del pago de las obligaciones y supuestos previstos en las leyes federales, de las entidades federativas y del Distrito Federal, así como en las disposiciones jurídicas que emanen de todas las anteriores".
Conforme al Segundo transitorio del decreto en comento, el valor inicial de la UMA fue igual al valor del SM en 2016: $ 73.04.
La "Ley para determinar el valor de la Unidad de Medida y Actualización" (LVUMA, 2016), una ley breve, de tan solo 2 cuartillas, que contiene los lineamientos para determinar el monto de la UMA.
De acuerdo con esta ley, la UMA es calculada anualmente por el Instituto Nacional de Estadística y Geografía, aplicando el método de cálculo establecido: la variación interanual del Índice Nacional de Precios al Consumidor del mes de diciembre del año inmediato anterior.8
El valor anual de la UMA se publica en el Diario Oficial de la Federación dentro de los primeros diez días de enero de cada año, sin embargo, su vigencia inicia hasta el 1 de febrero del mismo año.
De inicio, en el año 2016, el valor de la UMA se fijó igual al valor del SM vigente en ese mismo año, de ahí en adelante su incremento es dado por la inflación sufrida en México en el año anterior, a diferencia del incremento en el salario mínimo, que está dado por dos elementos: la inflación y el Monto Independiente de Recuperación (MIR) que es establecido por la Comisión Nacional de Salarios Mínimos (CONASAMI).
Luego de la publicación de la reforma constitucional en comento, surgieron las dudas sobre cuándo aplicar SM y cuándo no aplicar SM,9 teniendo como guía rectora: no utilizar SM para fines distintos a su naturaleza.
IV. Evolución, uso y naturaleza del salario mínimo vs. La unidad de medida y actualización
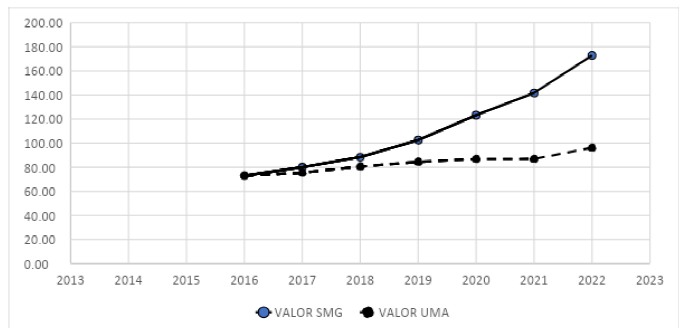
Como se mencionó anteriormente, el valor inicial de la UMA en 2016 fue el mismo que el valor del SM, por lo que los efectos de su aplicación no fueron perceptibles en ese año, sino hasta el 1 de febrero de 2017 puesto que fue el primer valor determinado conforme a la inflación, a diferencia del SM que tuvo un incremento superior a la inflación, logrando así el objetivo principal de la desindexación del SM: su crecimiento por encima de la inflación, de tal manera que permitiera la recuperación del poder adquisitivo del salario de los trabajadores, sin generar un efecto inflacionario por ser usado como referencia en otras disposiciones.10
Si bien el salario mínimo ha incrementado por encima de la inflación, de acuerdo con Canto Sáenz (2019), al menos en el año 2018 el salario mínimo es insuficiente para adquirir la canasta básica de consumo del trabajador, sin considerar a su familia (Canto, 2019, pp. 19, 59, 1181-1211).
Es así como, en 2017, el valor de la UMA quedó por debajo del valor del SM, situación que se ha mantenido a lo largo de los 6 años que lleva calculándose la UMA.
Tabla 1 Incremento del salario Mínimo General y la Unidad de Medida y Actualización
| Año | Valor SM | Incre- Mento Porcen- tual SM |
Valor UMA |
Incre- Mento Porcen- tual UMA |
Diferencia | Valor de UMA sobre SM |
|---|---|---|---|---|---|---|
| 2016 | 73.04 | — | 73.04 | — | — | — |
| 2017 | 80.04 | 9% | 75.49 | 3% | 4.55 | 94% |
| 2018 | 88.36 | 9% | 80.60 | 6% | 7.76 | 91% |
| 2019 | 102.68 | 14% | 84.49 | 5% | 18.19 | 82% |
| 2020 | 123.22 | 17% | 86.88 | 3% | 36.34 | 71% |
| 2021 | 141.70 | 13% | 86.92 | 0% | 54.78 | 61% |
| 2022 | 172.87 | 18% | 96.22 | 10% | 76.65 | 56% |
Fuente: elaboración propia.
En el gráfico 1 se puede observar cómo ha aumentado la brecha entre el valor del SM y la UMA, estimando que este comportamiento seguirá observándose a lo largo de los próximos años. 11
En la Reforma Constitucional en materia de desindexación del salario mínimo en comento, es en el artículo 26, apartado B, donde se establece la UMA para determinar la cuantía del pago de obligaciones.12
Artículo 26.
[...]
B. [...]
[...]
[...]
[...]
[...]
El organismo calculará en los términos que señale la ley, el valor de la Unidad de Medida y Actualización que será utilizada como unidad de cuenta, índice, base, medida o referencia para determinar la cuantía del pago de las obligaciones y supuestos previstos en las leyes federales, de las entidades federativas y del Distrito Federal, así como en las disposiciones jurídicas que emanen de todas las anteriores. (énfasis añadido)
Como se advierte, la UMA se utilizará para cuantificar el monto del "pago de obligaciones", expresión que es dable transpolar a las obligaciones sustantivas de pago de impuestos y contribuciones en general; sin embargo, analicemos más a detalle:
De acuerdo con lo expuesto por el constituyente durante la discusión de la reforma en materia de desindexación de salario mínimo, implicaría 702 modificaciones en diferentes ordenamientos legales, tales como: el mercantil, civil, laboral, seguridad social, entre otros.
La desindexación del salario mínimo y el uso de la UMA generó diversas dudas sobre cuándo aplicar uno u otra en los diversos ordenamientos, en el tema específico de este documento: disposiciones fiscales.
El Servicio de Administración Tributaria (SAT) no se pronunció oficialmente sobre el uso de la UMA o del SM en las leyes fiscales. Sin embargo, su criterio fue aplicar en todo ordenamiento fiscal la UMA; aunque la LISR sigue redactada en su mayoría con el texto "salario mínimo".
La Ley del Impuesto sobre la Renta vigente, cuya más reciente reforma se publicó en el Diario Oficial de la Federación el 12 de noviembre de 2021, sigue utilizando el término "salario mínimo" en 18 ocasiones, y el término "unidad de medida y actualización" en 10.
Es de llamar la atención que, en dicha Ley del Impuesto sobre la Renta, no se haya incorporado el término "unidad de medida y actualización" en todos los lugares donde debió hacerse, conforme al mandato constitucional del artículo Cuarto Transitorio del Decreto, que otorgó el plazo de un año contado a partir de la entrada en vigor del decreto (28 de enero de 2017), a efecto de eliminar las referencias al salario mínimo como unidad de cuenta, índice, base, medida o referencia, y sustituirlas por las relativas a la Unidad de Medida y Actualización.
Resulta particularmente interesante el estudio de la aplicación de la UMA vs SM, en el artículo 93 de la Ley del Impuesto sobre la Renta (LISR), ya que dicho artículo señala ingresos de personas físicas sobre los cuales no se pagará el impuesto sobre la renta, y en sus primeras fracciones hace referencia a ingresos que percibe un trabajador como parte de una relación laboral, y su exención está vinculada a veces de salario mínimo general:
— Tiempo extraordinario (fracción I)
— Prestación de servicios en días de descanso (fracción I)
— Jubilaciones, pensiones, haberes de retiro (fracción IV)
— Pagos por separación tales como primas de antigüedad, retiro e indemnizaciones (fracción XIII)
— Gratificación anual (aguinaldo) (fracción XIV)
— Participación a los trabajadores en las utilidades de las empresas (fracción IV)
Así mismo, la exención de reembolso de gastos médicos, dentales, hospitalarios y de funeral, subsidios por incapacidad, becas educacionales para los trabajadores o sus hijos, guarderías infantiles, actividades culturales y deportivas y otras prestaciones de previsión social, de naturaleza análoga, que se concedan de manera general, de acuerdo con las leyes o por contratos de trabajo, cajas o fondos de ahorro, también están vinculadas al salario mínimo general del área geográfica del trabajador, y no a la Unidad de medida y actualización, en el texto de la Ley.
Las exenciones aplicables a ingresos propios de trabajadores que contiene el artículo 93 de la LISR, se muestran en la Tabla 2.13
Tabla 2 Comparación de base del ISR aplicando SM vs UMA.
| Frac- ción del artículo 93 LISR |
Tipo de pres- tación |
Veces de exención |
Valor SM |
Exención en SM |
Valor UMA |
Exen- ción en UMA |
Dife- rencia exen- ción en pesos |
Dife- rencia exen- ción en % |
|---|---|---|---|---|---|---|---|---|
| I | Horas extra (máxi- mo semanal) |
5 | 172.87 | 864.35 | 96.22 | 481.10 | 383.25 | 44% |
| IV | Jubila- ciones, pen- siones y haberes de retiro (monto diario) |
15 | 172.87 | 2,593.05 | 96.22 | 1,443.30 | 1,149.75 | 44% |
| XIII | Ingresos por se- paración (por cada año de antigüe- dad) |
90 | 172.87 | 15,558.30 | 96.22 | 8,659.80 | 6,898.50 | 44% |
| XIV | Agui- naldo |
30 | 172.87 | 5,186.10 | 96.22 | 2,886.60 | 2,299.50 | 44% |
| XIV | Prima vacacio- nal |
15 | 172.87 | 2,593.05 | 96.22 | 1,443.30 | 1,149.75 | 44% |
| XIV | PTU | 15 | 172.87 | 2,593.05 | 96.22 | 1,443.30 | 1,149.75 | 44% |
| XIV | Prima domini- cal |
1 | 172.87 | 172.87 | 96.22 | 96.22 | 76.65 | 44% |
Fuente: elaboración propia.
La aplicación de la UMA para determinar el ingreso exento, genera un impuesto mayor a cargo del trabajador y, por lo tanto, una percepción neta inferior; el ingreso neto que percibe el trabajador por las prestaciones aquí señaladas, que tienen su origen en derechos concedidos por la Constitución y establecidos en la Ley Federal del Trabajo, son menores al aplicar UMA para determinar el ingreso exento, el trabajador percibiría un ingreso mayor si se aplicara SM para determinar el monto de los ingresos exentos.
Lo anterior nos lleva a la siguiente pregunta: ¿Es constitucional el uso de la UMA en la determinación de los ingresos exentos para los trabajadores señalados en el artículo 93 de la Ley del Impuesto sobre la Renta?
Podríamos considerar que, la expresión adicionada en el apartado B del artículo 26 Constitucional, que reza: "el valor de la Unidad de Medida y Actualización que será utilizada[...] para determinar la cuantía del pago de las obligaciones y supuestos previstos en las leyes federales[...]", es la porción legal que puede permitir llegar a una conclusión más acertada en cuanto al uso de la UMA para determinar los ingresos exentos de los trabajadores. Sin embargo, vale la pena profundizar al respecto.
El artículo 123 fracción VI reformado en 2016, textualmente indica que "El salario mínimo no podrá ser utilizado como índice, unidad, base, medida o referencia para fines ajenos a su naturaleza"; a contrario sensu, para fines acordes a la naturaleza del salario mínimo, sí puede ser utilizado como unidad de medida índice o referencia.
Artículo 123. [...]
[...]
A. [...]
I. a V [...]
VI. Los salarios mínimos que deberán disfrutar los trabajadores serán generales o profesionales. Los primeros regirán en las áreas geográficas que se determinen; los segundos se aplicarán en ramas determinadas de la actividad económica o en profesiones, oficios o trabajos especiales. El salario mínimo no podrá ser utilizado como índice, unidad, base, medida o referencia para fines ajenos a su naturaleza.
[...]
[...]
VII. a XXXI. [...]
B. [...]
De acuerdo con el propio constituyente, en la discusión de la reforma en comento: "[...] el objetivo de la ley busca garantizar que el trabajador tenga lo suficiente para subsistir con su familia en condiciones dignas".
Sin embargo, nos surge la duda: ¿de qué manera la aplicación de la UMA en el artículo 93 de la LISR se alinea con el objetivo de la reforma? Ya que como quedó asentado en la tabla 2, la aplicación de la UMA disminuye 44% el monto que percibiría el trabajador, de haberse aplicado Salario Mínimo General para el cálculo de la percepción exenta.
Si bien la Ley del Impuesto sobre la Renta es una disposición de naturaleza fiscal y no laboral, emanada del artículo 31 fracción IV Constitucional relativa a la obligación de todo mexicano de contribuir al gasto público, en específico el artículo 93, como ya lo vimos, tiene implicaciones que tocan lo laboral y que la aplicación de la UMA afecta el ingreso percibido por el trabajador.
Adicionalmente, subrayamos que, aun pasado el tiempo dado por el tercero transitorio de la reforma, persiste en el artículo 93 de la LISR la referencia a SM y no a UMA, mientras que, el criterio de la autoridad fiscalizadora es aplicar UMA, contraviniendo así la interpretación estricta que se debe realizar de las disposiciones fiscales que establecen excepciones,14 conforme al artículo 5 del Código Fiscal de la Federación:
Artículo 5o.- Las disposiciones fiscales que establezcan cargas a los particulares y las que señalan excepciones a las mismas, así como las que fijan las infracciones y sanciones, son de aplicación estricta. Se considera que establecen cargas a los particulares las normas que se refieren al sujeto, objeto, base, tasa o tarifa. Las otras disposiciones fiscales se interpretarán aplicando cualquier método de interpretación jurídica. A falta de norma fiscal expresa, se aplicarán supletoriamente las disposiciones del derecho federal común cuando su aplicación no sea contraria a la naturaleza propia del derecho fiscal.
La cuestión estriba en que e, el artículo 93 de la LISR, de manera textual, cuantifica los montos exentos en SM; pero, de acuerdo con el criterio de la autoridad fiscalizadora SAT, derivado de la reforma constitucional de 2016, deben aplicarse UMA, con la implicación en la reducción del ingreso percibido por el trabajador al generarse mayor impuesto a su cargo. A pesar de que la Ley del ISR no ha modificado el texto "salario mínimo" por "unidad de medida y actualización" en el artículo 93, mientras que sí lo ha hecho en los artículos 74 (8 menciones en ese solo artículo), artículo 79 fracción j) y artículo 151 último párrafo.
¿Por qué el legislador ha incorporado el término "unidad de medida y actualización" sólo en algunos artículos de la Ley del Impuesto sobre la Renta, y no ha hecho lo propio en el resto del ordenamiento? Particularmente en el artículo 93 que es el que nos ocupa y que, como ya se demostró,15 aplicar UMA en lugar de SM va en perjuicio del trabajador, que es, finalmente, a quien se busca proteger con el decreto en materia de desindexación que estamos estudiando.
Para constancia de la redacción del texto vigente del artículo 93 de la LISR, en el cual se hace referencia a SM y no UMA, se transcribe la fracción XIV:
Artículo 93. No se pagará el impuesto sobre la renta por la obtención de los siguientes ingresos:
I. [...]
II. [...]
III. [...]
IV. [...]
V. [...]
VI. [...]
VII. [...]
VIII. [...]
IX. [...]
X. [...]
XI. [...]
XII. [...]
XIII. [...]
XIV Las gratificaciones que reciban los trabajadores de sus patrones, durante un año de calendario, hasta el equivalente del salario mínimo general del área geográfica del trabajador elevado a 30 días, cuando dichas gratificaciones se otorguen en forma general; así como las primas vacacionales que otorguen los patrones durante el año de calendario a sus trabajadores en forma general y la participación de los trabajadores en las utilidades de las empresas, hasta por el equivalente a 15 días de salario mínimo general del área geográfica del trabajador, por cada uno de los conceptos señalados. Tratándose de primas dominicales hasta por el equivalente de un salario mínimo general del área geográfica del trabajador por cada domingo que se labore.
[...]
Lo anterior, en otros términos, los ingresos obtenidos por los trabajadores bajo los conceptos referidos en la fracción XIV del artículo 93 de la LISR: gratificación anual, participación de los trabajadores en las utilidades de las empresas y prima dominical, todas prestaciones mínimas conferidas en la Constitución y establecidas en la Ley Federal del Trabajo, no generarán la obligación sustantiva de pago del ISR, siempre que su monto no exceda de las cantidades señaladas en el ordenamiento, el cual hace referencia a veces del salario mínimo general del área geográfica del trabajador y no a unidades de medida y actualización.
En esa índole de cosas, se aprecia que, el invocado artículo 93, para efectos de cuantificar el monto exento de percepciones del trabajador que no causan el ISR, sigue utilizando, como unidad de medida el salario mínimo general. No obstante, lo que regula el decreto en materia de "desindexación del salario mínimo", y no obstante que ha transcurrido el tiempo señalado en el cuarto transitorio de la reforma, para adecuar los términos en las diversas leyes:
Cabe señalar que, la Ley Federal del Trabajo en la reforma de 2019, vio modificada su vinculación al salario mínimo, eliminándolo y señalando para multas la UMA, no así la Ley del Impuesto sobre la Renta que, por cierto, es una de las más reformadas, pues cada año sufre modificaciones, ¿cuál es la razón por las que no se ha modificado el texto del artículo 93 de la LISR para otorgar certeza jurídica sobre la aplicación de la UMA y no del SM en el cálculo de los ingresos exentos?, especialmente ante la más reciente reforma que tuvo en 2022, que implicó la reestructura más profunda desde la reforma fiscal de 2014, y en la cual, por primera vez se incorporó el término "Unidad de Medida y Actualización" en los siguientes artículos:
— Artículo 74 relativo a las actividades agrícolas, ganaderas, silvícolas y pesqueras (AGAPES), señalando la UMA para determinar los montos de exención de ISR de las personas morales que se dediquen a estas actividades.
— Artículo 79 relativo al régimen de las personas morales con fines no lucrativos, en su fracción j) referenciando los ingresos máximos en el ejercicio inmediato anterior, para apoyo a proyectos de productores agrícolas y de artesanos.
— Artículo 151 relativo al tope de deducciones personales que una contribuyente persona física puede aplicar en su declaración anual: el que resulte menor entre cinco veces el valor anual de la Unidad de Medida y Actualización o del 15% del total de los ingresos del contribuyente.
Y justamente por lo anterior, surge la duda que se pretende dilucidar en el presente análisis, es decir, saber si para efectos de determinar el ingreso del trabajador exento del ISR, se debe utilizar como unidad de medida el SM o la UMA.
Lo anterior aún soportado porque, el artículo 74 de la LISR menciona, la Unidad de Medida y Actualización en ocho ocasiones, todas ellas relacionadas con la determinación de ingresos exentos de personas morales[...] ¿podemos argumentar entonces que mientras el artículo 74 señala que los ingresos exentos de las personas morales AGAPES se deben calcular como lo marca el artículo 74 de la LISR en veces de unidad de medida y actualización, mientras que los ingresos exentos de las personas físicas se deben calcular como lo marca el artículo 93 de la LISR en veces de salario mínimo?
¿Podríamos utilizar, en sentido contrario, el axioma Ubi lex non distinguit, nec nos distinguere debemus,16 ya que la LISR hace distinción en el artículo 74 para determinar ingresos exentos con la UMA, mientras, en el artículo 93, para determinar ingresos exentos con el SM, ya que textualmente así lo indica la ley, en cuanto a la determinación de ingresos exentos, y que dicha ley ha sido reformada cada año, sin haber hecho las adecuaciones, como lo indicó el Cuarto transitorio de la Reforma Constitucional en comento, en el texto del artículo 93 el término "unidad de medida y actualización", sino que continúa utilizando el término "salario mínimo"?
Ya ha transcurrido el plazo contenido en el Cuarto transitorio, que otorgó un año a partir de la entrada en vigor del Decreto, a efecto de eliminar las referencias al salario mínimo como unidad de cuenta, índice, base, medida o referencia y sustituirlas por las relativas a la Unidad de Medida y Actualización.
La eliminación de las referencias al salario mínimo debió hacerse a más tardar el 28 de enero de 2017, ¿por qué no se han hecho en la Ley del Impuesto sobre la Renta; una ley que cada año sufre modificaciones?
Mas aún, ¿por qué la eliminación de las referencias al salario mínimo no se ha hecho en el artículo 93 de la LISR, relativo a la exención de ingresos de persona física, pero sí se hizo en el artículo 74 de la misma ley, relativa a exención de ingresos de persona moral AGAPES? ¿No será que el legislador considera que, el artículo 93, debe determinarse con base en SM y no en UMA? Siendo así, ¿por qué el SAT tiene el criterio de que los ingresos exentos del artículo 93 de la LISR se deben determinar en UMA?
Ello dado que, de considerar el SM cuyo valor para el ejercicio fiscal de 2022 es de $172.87,17 en contraposición con el valor de la UMA con valor diario de $96.22, existiría una diferencia significativa, pues el primero es casi el doble de valor de la segunda.
En ese orden de ideas, si, por ejemplo, siguiendo el caso de la fracción I del artículo 93 de la Ley del Impuesto Sobre la Renta vigente, el límite de la exención es de "cinco veces el salario mínimo general del área geográfica del trabajador por cada semana", cuantificados en SM arrojan la cantidad exenta de $864.20, en cambio, si se utiliza como unidad de medida la UMA, se obtiene la cantidad de $481.10 de ingreso exento por los aludidos conceptos.
Ante un escenario así, es más conveniente para el trabajador que, las exenciones a que refiere el artículo 93 de la Ley del Impuesto Sobre la Renta, se calculen en SM, pues así se obtendría un monto más elevado de ingreso exento, ¿pero es legal?
Por ello es que se considera que, en efecto, interpretado armónicamente el decreto de "desindexación del salario mínimo" y el artículo 93 de la LISR 2022, es que los montos de ingresos exentos y gravados de ISR, deben calcularse conforme al valor de la UMA y no del SM, dado que el artículo 93 citado, contempla una obligación de pago de ISR.
Tal interpretación además es conservadora para el "patrón" (obligado solidario en materia fiscal federal y retenedor), pues converge con la hermenéutica del Servicio de Administración Tributaria, según se advierte del comunicado de prensa publicado el 01 de febrero de 2022 por ese órgano desconcentrado, donde implícitamente hace el cálculo del ingreso exento de ISR para ingresos por jubilaciones o pensiones, tomando como base la UMA y no el SM.18
En lo que para el presente trabajo interesa, sobresale que la iniciativa de ley en materia de "desindexación del salario mínimo", tuvo entre diversos motivos crear la UMA, para eliminar el salario mínimo en su función de unidad de cuenta para trámites, multas e "impuestos".
En el mismo sentido, y volviendo al artículo 93 de la LISR 2022, concatenada con la exposición de motivos del decreto en materia de "desindexación del salario mínimo", se tiene que, para calcular los montos de ingresos exentos y gravados de ISR, y determinar cuándo se pagará ese tributo y cuándo no, se debe considerar la UMA y no el SM.
Asimismo, de los razonamientos sustentados por la Segunda Sala de la Suprema Corte de Justicia de la Nación al resolver la contradicción de tesis 200/2020,19 respecto a la "desindexación del salario mínimo" sostiene que cuando corresponda a la materia administrativa y no a la laboral, aplica el uso de UMA. Resulta que la materia fiscal forma parte de la materia administrativa, entonces, el criterio de la autoridad fiscal es que, el artículo 93 de la LISR, se debe interpretar aplicado la UMA.
Lo que nos lleva, nuevamente, a la interrogación: ¿por qué el legislador no ha modificado el texto "salario mínimo" por "unidad de medida y actualización" tanto en el artículo 93 de la LISR como en otros cuatro artículos de la propia ley?
Los artículos a que la Ley del ISR sigue haciendo referencia a salario mínimo son:
-
— Artículo 27 fracción XI relativo a los requisitos de deducción de las aportaciones patronales a los fondos de ahorro, limitados a un monto equivalente de 1.3 veces el salario mínimo general elevado al año y reuniendo otros requisitos fiscales.
Este ordenamiento, también afecta al trabajador, ya que para 2022, en lugar de permitir que el patrón aporte al fondo de ahorro un monto de hasta $ 82,026.82 pesos sólo permite una aportación máxima de 45,631.40 pesos al fondo de ahorro de cada trabajador.
-
— Artículo 27 fracción XXI relativo a los requisitos de deducción por gastos en comedores, señalando que el monto deducible diario máximo por cada trabajador que haga uso de los comedores es de 1 salario mínimo, y artículo 28 fracción XII relativa a la no deducibilidad de gastos en comedores que excedan 1 salario mínimo, en cuanto a patrones personas físicas se tiene la misma disposición en veces de SM en la fracción XII del artículo 148 LISR.
De nueva cuenta se afecta al trabajador, ya que para 2022, en lugar de que el patrón pueda invertir 172.87 pesos en gastos de comedor a servicio del trabajador, se limita el monto a 96.22 pesos por día.
-
— Artículo 96 relativo al cálculo de retenciones de ISR por pagos hechos a trabajadores, donde se señala que no se efectuará retención a las personas que, en el mes, únicamente perciban un salario mínimo.
Consideramos, que esta mención a salario mínimo sí debe permanecer en la Ley.
— Artículo 116 relativo a los contribuyentes personas físicas con ingresos por otorgamiento del uso o goce temporal de bienes inmuebles, que obtengan ingresos menores de 10 veces el SM mensual, pueden optar por hacer pagos provisionales trimestrales en lugar de mensuales.
— Artículo 151 fracción I relativa a la deducción personal de gastos médicos, en la declaración anual de personas físicas, que limita su aplicación cuando dichos gastos fueron erogados en favor del cónyuge o persona con quien el contribuyente viva en concubinato, ascendientes o descendientes en línea recta, si estos perciben un ingreso igual o superior a un salario mínimo anual. Consideramos que es correcto que esta disposición haga referencia a SM y no a UMA.
-
— Artículo 151 fracción II, relativa a la deducción personal de gastos funerales, estableciendo un tope de un salario mínimo general del área geográfica del contribuyente, elevado al año.
Afecta al trabajador que puede aplicar esta deducción personal en su declaración anual ya que para 2022 en lugar de poder deducir un máximo de 63,075.65 pesos de gastos funerarios, solo puede deducir 35,101.08 pesos.
-
— Artículo 151 fracción V relativa a la deducción personal de aportaciones complementarias de retiro, limitada al 10% de los ingresos acumulables del contribuyente, sin que exceda de 5 salarios mínimos generales del área geográfica del contribuyente elevados al año.
Afecta al trabajador que puede aplicar esta deducción personal en su declaración anual ya que para 2022 en lugar de poder deducir un máximo de 315,378.25 el máximo es 175,505.40 pesos.
Es de llamar la atención que el legislador, en el mismo artículo 151 de la LISR, menciona tanto al SM como a la UMA, a efecto de determinar limitantes de las deducciones personales, ¿será que el legislador no reparó en su error de sustituir en todos los casos UMA por SM, o bien, no se trata de un error, sino en la LISR cuando invoca SM y no UMA, se debe utilizar aquél y no éste?
No es óbice, a la conclusión alcanzada, el criterio de la Procuraduría de la Defensa del Contribuyente (PRODECON), que intervino para la protección a una contribuyente que recibió ingresos por pensión en el ejercicio 2020, toda vez que en su declaración anual aplicó los montos exentos calculados en UMA, originando así un saldo a cargo que a decir de la PRODECON "le originó una gran afectación en su economía al efectuar el desembolso de dicha cantidad".20
Es caso de que, a través de la asesoría de PRODECON, se presentó declaración anual complementaria, considerando SM en la determinación de ingresos exentos, convirtiendo el saldo a cargo de 38,968 pesos en un saldo a favor de 5,157.-logrando la devolución del pago de lo indebido.
La propia PRODECON invita a que "si eres jubilado o pensionado y presentaste tus declaraciones anuales considerando los ingresos exentos en UMA, acércate a PRODECON para apoyarte a determinar tu impuesto del ejercicio de forma correcta considerando tus ingresos exentos en SM conforme a la estrategia implementada por esta Procuraduría" (PRODECON, 2022).
Resulta de llamar la atención esta invitación, que contraviene el criterio del SAT, en cuanto al uso de la UMA para determinar los ingresos exentos en jubilaciones o pensiones.
Si bien la PRODECON refiere a un caso en concreto, en el que apoyó a un "trabajador" para solicitar un saldo a favor de ISR, porque se le había calculado indebidamente la exención en ingresos por pensión y jubilación aplicando la UMA, podría ser que sólo aplique dicho criterio para determinar los ingresos exentos del artículo 93 de la LISR tratándose de pensiones y jubilaciones porque, para dichos ingresos, es que los pronunciamientos de los tribunales a que se han hecho referencia en este documento anteriormente, justo son en cuanto al uso del SM y no de la UMA para determinar ingresos por pensiones y jubilaciones, las cuales han sido consideradas cuestiones relacionadas con la naturaleza del salario mínimo, por lo que no debe ser utilizada la UMA para su determinación, por lo tanto tampoco debería ser considerada la UMA sino SM para la determinación de los ingresos exentos por pensiones y jubilaciones, no así del resto de los ingresos exentos.
No es menos cierto señalar que, a pesar de lo anteriormente expuesto en este documento, bajo un criterio prudencial por parte del patrón, es conveniente que aplique UMA y no SM, al determinar los ingresos exentos de sus trabajadores, ya que, finalmente, la afectación, lamentablemente, es únicamente para el trabajador, no así para el patrón, quien recibe el perjuicio de aplicar UMA en lugar de SM para determinar los ingresos exentos, es únicamente el trabajador, sembrando nuevamente la duda si es correcto o no la aplicación de UMA en el artículo 93 de la LISR.
V. Conclusiones
De todo lo expuesto, a manera de corolario se puede decir que, la autoridad fiscal, toma el criterio de que los límites de exención del ISR contemplados en el artículo 93 de la Ley del Impuesto Sobre la Renta vigente en el ejercicio fiscal de 2022, deben calcularse con la UMA, no así con el SM, ello en atención a que el citado precepto señala cuándo se pagará y cuándo no se pagará ese tributo.
Luego entonces, al contemplar una obligación de pago sustantiva del impuesto resulta evidente -para la autoridad fiscal- que es aplicable la UMA, pues en su criterio, nada tiene que ver con lo que se entiende por "salario". En su misma lógica, consideran que, en la exposición de motivos del decreto en materia de "desindexación del salario mínimo", se contempló crear la UMA para aplicarla inclusive en el ámbito de los "impuestos".
Si bien utilizar SM y no UMA para determinar los ingresos exentos del artículo 93 de la LISR beneficiaría a los trabajadores al generar una base impositiva menor, el criterio de la autoridad fiscal entiende que, en este contexto, el SM estaría siendo utilizado como unidad de medida y no para los fines de su naturaleza, ya que no determina de manera directa el monto de pago al trabajador sino el monto por el cual el trabajador no pagará impuesto, en el artículo 93 el SM no estaría siendo utilizado conforme a su naturaleza laboral para fijar montos de pago al trabajador, sino conforme a una naturaleza fiscal, para determinar ingresos por los que el trabajador no debe pagar impuestos.
El criterio del SAT, de aplicar UMA en vez de SM, es contrario a la Reforma Constitucional en materia de desindexación ya que, al determinar la exención en veces de UMA y no SM, afecta el ingreso neto percibido por el trabajador.
Adicionalmente, la interpretación de la autoridad fiscal de uso de la UMA -y no SM- para el artículo 93 de la LISR, es contrario al mandato contenido en el artículo 5 del CFF, que establece que las disposiciones fiscales que establezcan cargas a los particulares, y las que establezcan excepciones a las mismas (como es el caso del artículo 93 que establece ingresos que no se pagará el impuesto sobre la renta), son de aplicación estricta.
Por lo tanto, el artículo 93 de la LISR, se debería aplicar en SM y no en UMA.
Lo anterior se justifica en que, luego de 6 años de la Reforma Constitucional en materia de desindexación de salario mínimo, el artículo 93 de la LISR sigue estableciendo los ingresos por lo que no se pagará el impuesto sobre la renta en veces de salario mínimo.
Mayor justificación a la idea que antecede se afirma, considerando que, la Reforma Constitucional en materia de desindexación del salario mínimo, se publicó en 2016, y en los años subsecuentes: 2017, 2018, 2019, 2020, 2021 y 2022, la LISR ha sufrido modificaciones en diversos artículos, es decir, se trata de una ley que constantemente se debate en el Congreso de la Unión y que el legislador, luego de la Reforma en comento, ha incorporado en 10 ocasiones dentro de la LISR la referencia a UMA en sustitución de SM, no así en el artículo 93, en donde aún se hace referencia a SM.
Seis modificaciones a la LISR, y 10 sustituciones de UMA en lugar de SM, nos permiten concluir que el sentido del legislador es que las exenciones que marca el artículo 93 de la LISR deben permanecer en SM y no en UMA.
Sin embargo, toda vez que el patrón es responsable de calcular y retener el impuesto a los trabajadores a su servicio, se ve forzado a aplicar el criterio de la autoridad, ya que los sistemas informáticos de la misma están programados para determinar las exenciones del artículo 93 LISR en UMA y no en SM; conforme al criterio de la autoridad y no conforme a la interpretación estricta de lo establecido en el artículo 93 de la LISR.
Aplicando el criterio del SAT, el patrón contribuyente, responsable solidario de calcular y enterar el impuesto de sus trabajadores, evitará que, a futuro, en una auditoría fiscal, el SAT le determine ISR por retenciones mal determinadas -y por lo tanto mal enteradas-, con las consecuentes molestias administrativas y económicas en cuanto a sanciones, si llegase a aplicar las exenciones del artículo 93 citado, tomando en cuenta el SM en lugar de la UMA.
Como se subraya, la afectación de determinar los ingresos exentos del trabajador con UMA, en lugar de SM, es puramente para el trabajador, mientras que el patrón aplica el criterio del SAT de manera prudencial -y hasta forzosa- dados los sistemas informáticos del SAT. Sin embargo, es potestad del trabajador que se sienta irrogado en sus derechos hacer valer los medios de defensa que considere adecuados, pudiendo hacerlo, de manera gratuita, a través de la Procuraduría de la Defensa del Contribuyente, quien incluso invita constantemente y por varios medios a los contribuyentes a hacer uso de sus servicios.
En todo caso, es deseable que el legislador cumpla con el mandato del Cuarto transitorio del "DECRETO por el que se declara reformadas y adicionadas diversas disposiciones de la Constitución Política de los Estados Unidos Mexicanos, en materia de desindexación del salario mínimo", publicado el 27 de enero de 2016, y otorgue certeza legal a los contribuyentes adecuando la Ley del Impuesto sobre la Renta y demás ordenamientos fiscales, a efecto de eliminar las referencias al salario mínimo como unidad de cuenta, índice, base, medida o referencia, y sustituirlas por las relativas a la Unidad de Medida y Actualización.
VI. Propuesta
Por la totalidad de lo esgrimido, nuestra propuesta, en aras de que el legislador otorgue certeza jurídica al contribuyente -llámese patrón o trabajadores la siguiente:
Primer: se actualice el texto de la totalidad de las diversas disposiciones fiscales, sustituyendo el texto "salario mínimo general", por "unidad de medida y actualización", cuando el primero sea utilizado para fines distintos a su naturaleza.
Segunda: se instruya a la autoridad fiscal a respetar el artículo 5 del CFF, relativo al mandato de interpretación estricta, de las disposiciones que establecen excepciones a los ingresos por los cuales, las personas físicas, pagan impuestos: artículo 93 LISR; esto es, aplicación de SM y no UMA, como lo marca de manera literal dicho artículo.
De esa manera, el trabajador no sufriría incremento en su base fiscal, al tener una exención de ingresos calculada en veces de UMA, cuando la ley textualmente señala SM.
Tercera: Ya que la ley fiscal es de naturaleza recaudatoria, y no de protección al trabajador, correspondiendo dicho amparo a la Ley Federal del Trabajo, cuyo mandato proteccionista hacia el trabajador expresamente se encuentra reconocido en su cardinal 18 cuando dice "en caso de duda, prevalecerá la interpretación más favorable al trabajador", se debe tomar en cuenta dicho mandato, en términos fiscales atendiendo al principio de proporcionalidad que marca nuestra Constitución.
En esa índole de pensamiento, para mayor protección de los derechos de los trabajadores, como tercera propuesta se recomienda que sea en la Ley Federal del Trabajo, concretamente en su artículo 110, se adicione una fracción en la que taxativamente se indique que, para la determinación de los ingresos exentos para efectos del Impuesto Sobre la Renta, se debe utilizar el SM y no la UMA, y a quien contraríe esa disposición, se hará acreedora a la sanción que refiere el artículo 1002 de la LFT.
Converge y crea sinergia las propuestas planteadas con la obligación constitucional contemplada en el artículo 31 fracción IV de nuestra Carta Magna, que ordena que es obligación de los mexicanos -incluidos los contribuyentes en su calidad de trabajadores- contribuir al gasto público, de la manera proporcional21 y equitativa que dispongan las leyes y en relación con la Reforma Constitucional en Materia de Desindexación del Salario Mínimo, que busca que el salario mínimo sea utilizado únicamente para los fines acordes a su naturaleza.

